
📊 03. TCO-Kostenanalyse & Einblicke (TCO Analysis)
Versteckte Kosten unter der Oberfläche aufdecken und die reale Abrechnung verstehen.
Viele Käufer glauben vor dem Kauf, dass „Unterhalt = Tanken + Inspektion“ bedeutet, und stellen beim späteren Verkauf einen schmerzhaften Verlust fest. Dieser Leitfaden analysiert die Kernmodule der detaillierten TrueCostAuto-Auswertung.
📑 In diesem Leitfaden
- TCO-Kernübersicht und vier zentrale Kennzahlen
- Jährliche Betriebsausgaben: Energie, Versicherung, Wartung und Gebühren
- Wertverlust und versicherungsmathematische Restwertermittlung
- Einmalige Anschaffungskosten und Gesamterwerb
- Opportunitätskosten des Kapitals und Darlehenszinsen
- Reale Verbrauchswerte und Effizienzanalyse
- Subjektive Faktoren und jährliche Ausgabenverteilung
- 5-Dimensionen-Gesundheitsradar und optimaler Wechselzeitpunkt
1. TCO-Kernübersicht und vier zentrale Kennzahlen
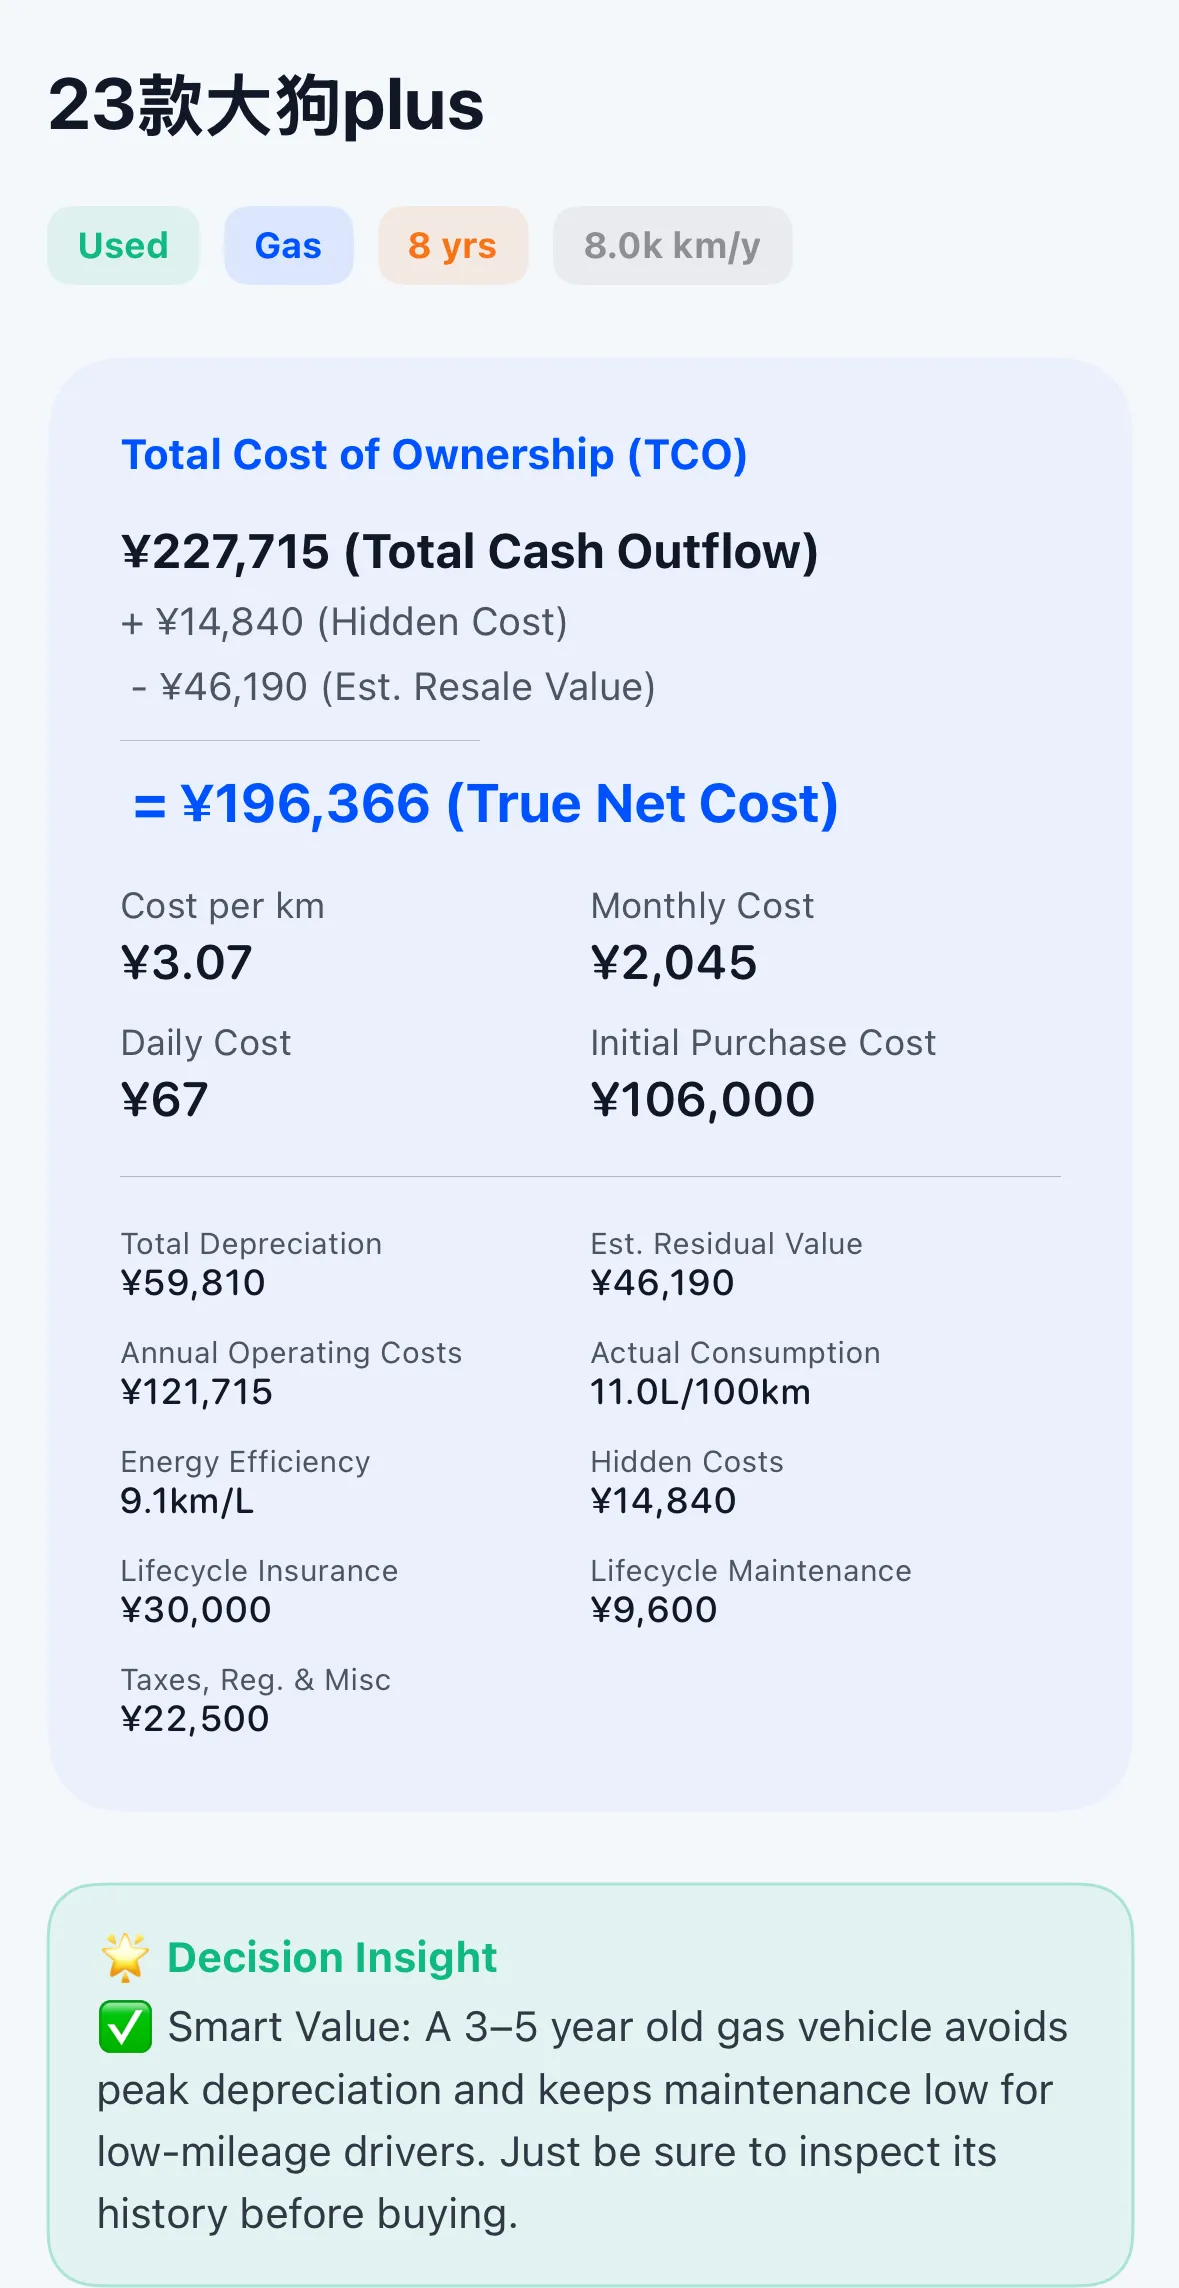
Oben auf der Detailseite steht das Herzstück der Analyse: die Gesamtkosten der Fahrzeughaltung (Total Cost of Ownership, TCO). TrueCostAuto ersetzt grobe Schätzungen durch ein reales Nettoaufwandsmodell:
1.1 Mathematische Kernformel (Vierstufiger Kreislauf)
Auf der TCO-Hauptkarte ermittelt das System unter Berücksichtigung von Cashflow und Fahrzeugrestwert den tatsächlichen Nettoaufwand des Fahrzeugs:
- Gesamter Barabfluss: Summe aller realen Zahlungen während der Haltedauer (Gesamtkaufpreis, Kraftstoff-/Stromkosten, Versicherung, Wartung, Steuern und Mautgebühren);
- + Versteckte Finanzkosten: Entgangene Renditen auf das im Fahrzeug gebundene Eigenkapital (Opportunitätskosten) oder an Banken gezahlte Darlehenszinsen;
- - Geschätzter Restwert: Der prognostizierte Wiederverkaufserlös am Ende der Haltedauer;
- = Realer Nettoaufwand: Der tatsächliche Vermögensverzehr, den das Fahrzeug über die gewählte Haltedauer verursacht.
1.2 Vier intuitive Kennzahlen und 9-Felder-Raster
Unterhalb der Gesamtkosten werden die Ausgaben auf vier alltagsrelevante Dimensionen umgelegt:
- Kosten pro Kilometer: z. B.
0,38 €/km, die Vollkosten für jeden gefahrenen Kilometer; - Monatliche Kosten: z. B.
480 €/Monat, im Abgleich mit dem monatlichen Haushaltsbudget; - Tägliche Kosten: z. B.
16 €/Tag, die Grundkosten des Fahrzeugs vor der Haustür; - Gesamterwerbskosten: z. B.
32.000 €, der gesamte Anfangsaufwand bis zur Zulassung.
Das untere 9-Felder-Raster schlüsselt Details (Gesamtabschreibung, Restwert, Jahresbetriebskosten, Realverbrauch, Versicherung & Wartung) auf und liefert modellbezogene Entscheidungseinblicke (Decision Insights).
2. Jährliche Betriebsausgaben: Energie, Versicherung, Wartung und Gebühren
Dies sind die regelmäßigen Baraufwendungen im laufenden Fahrzeugbetrieb:
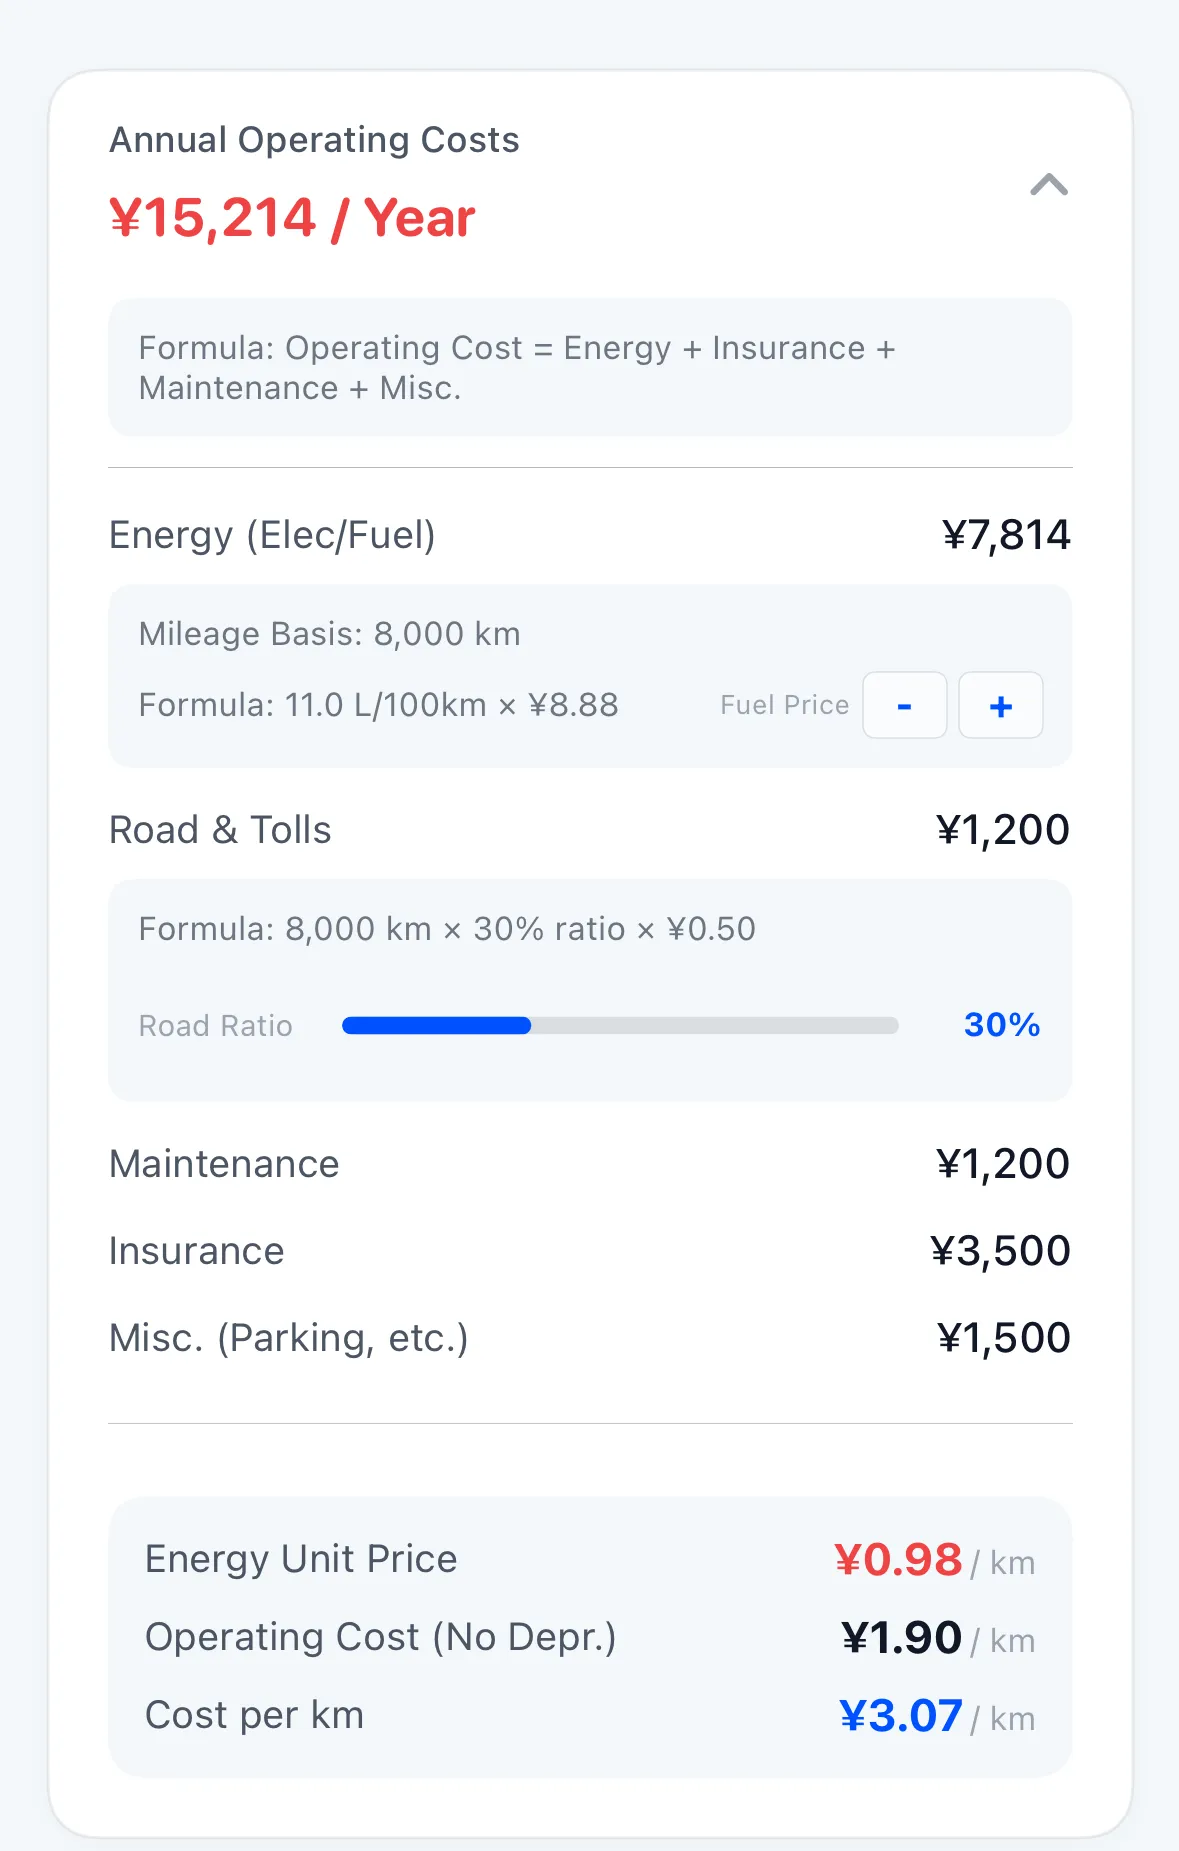
- Energie / Kraftstoff: Exakt berechnet anhand von Realverbrauch, Jahresfahrleistung und Energiepreisen;
- Maut- & Autobahngebühren: Kalkuliert auf Basis des Autobahnanteils und lokaler Mautsätze;
- Periodische Wartung: Regelmäßige Inspektionen, Ölwechsel, Bremsbeläge, Flüssigkeiten und Verschleißteile;
- Kfz-Versicherung: Jährliche Prämien unter Einbeziehung von Schadenfreiheitsrabatten;
- Parken & Pflege: Stellplatzmiete, Kurzzeitparken und Wagenwäsche;
- Aufschlüsselung nach Einheiten: Anzeige von reinen Energiekosten (€/km) und laufenden Betriebskosten ohne Wertverlust.
3. Wertverlust und versicherungsmathematische Restwertermittlung
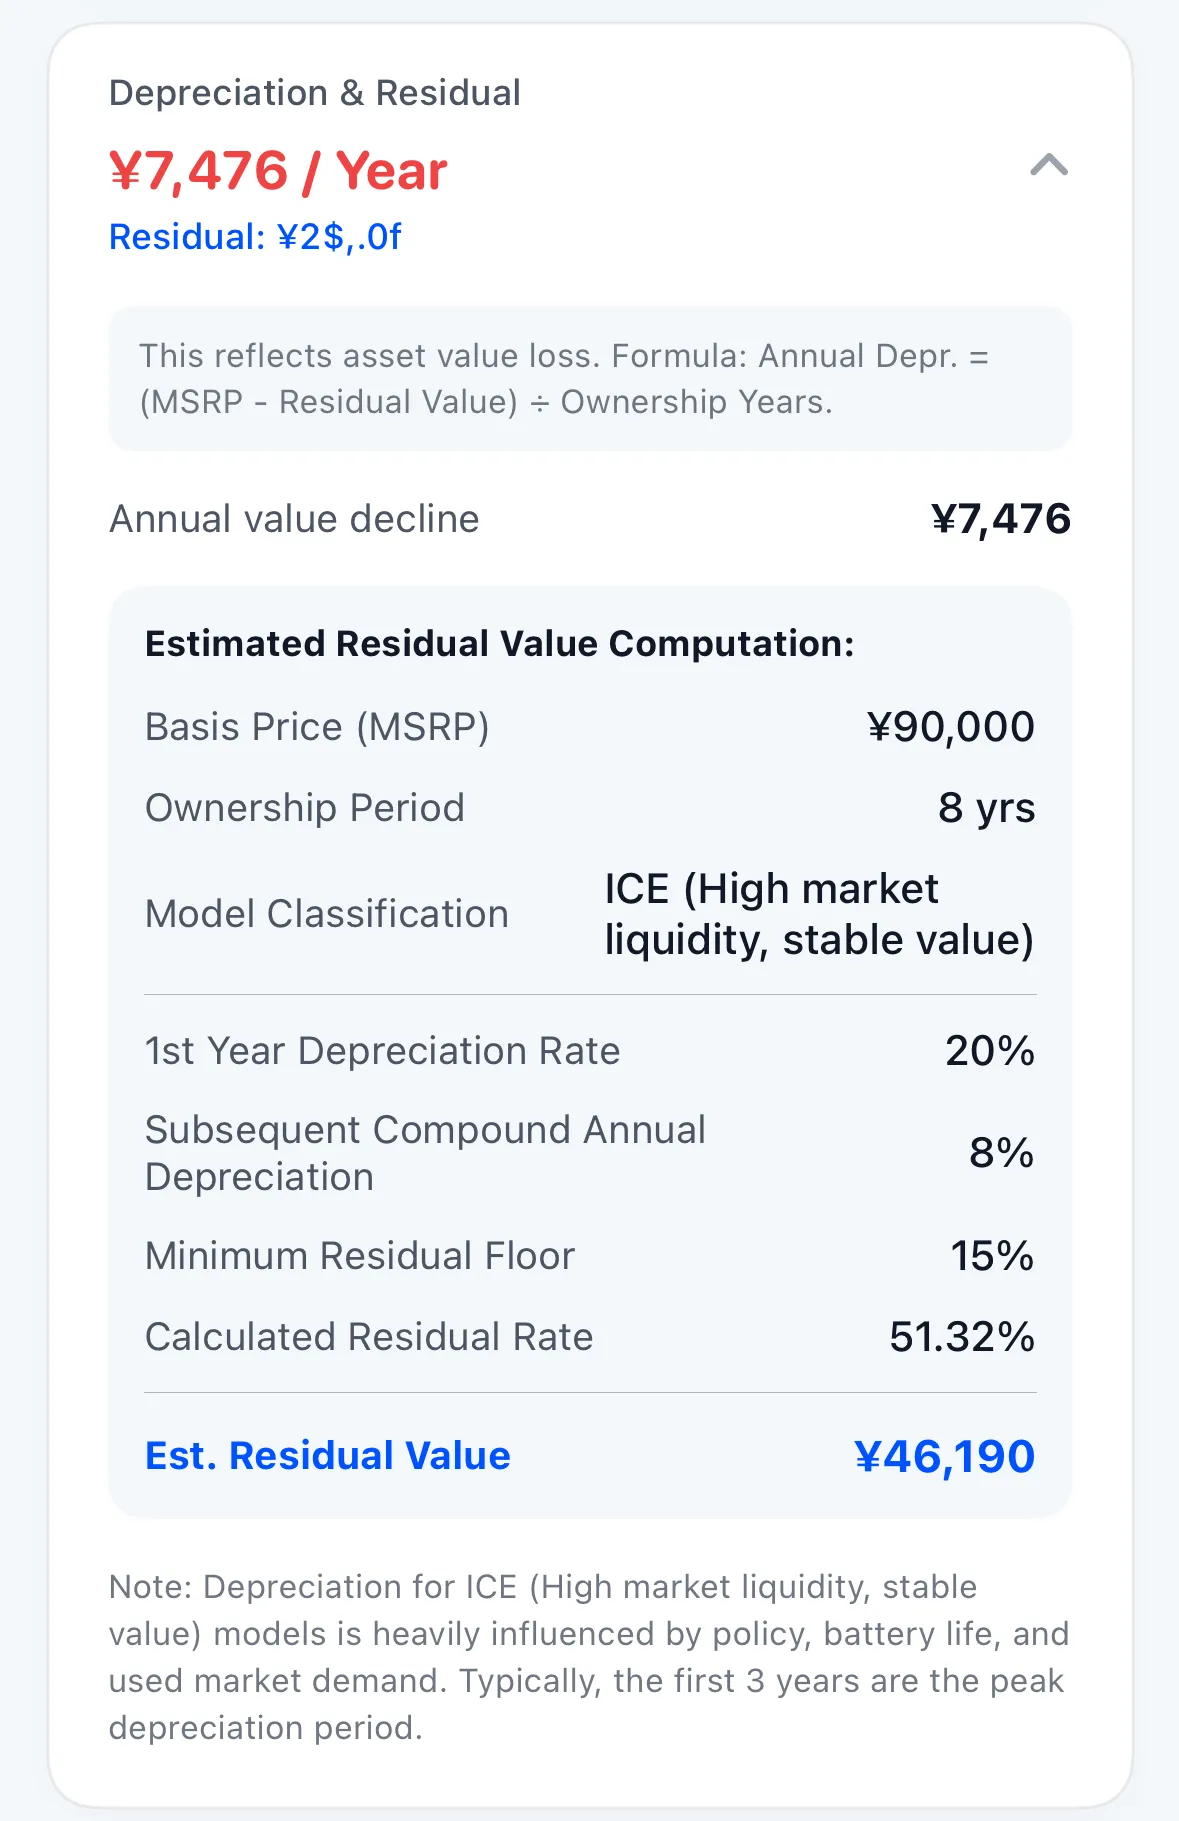
Bei den meisten Fahrzeugen macht der Wertverlust 40 % bis 65 % der Gesamtkosten aus. Da hierfür keine monatliche Rechnung ins Haus flattert, wird er oft unterschätzt.
3.1 Versicherungsmathematischer Wertverlustverlauf
- Wertverlust im 1. Jahr: Mit der Erstzulassung erleidet das Fahrzeug den stärksten Einbruch (typischerweise 15 %–25 %);
- Folgende degressive Abschreibung: Ab dem zweiten Jahr flacht der Wertverlust degressiv ab (z. B. 8 % p. a.);
- Mindest-Restwertgrenze (Residual Floor): Schutzuntergrenze basierend auf Verwertungsmarktdaten (z. B. 15 %), um unrealistische Nullwerte zu verhindern;
- Dynamische Restwertprognose: Das Modell berechnet die Restwertquote und den erwarteten Euro-Restwert nach Jahren Haltedauer.
4. Einmalige Anschaffungskosten und Gesamterwerb
Die Zulassung eines Fahrzeugs umfasst mehr als den reinen Rechnungsbetrag:
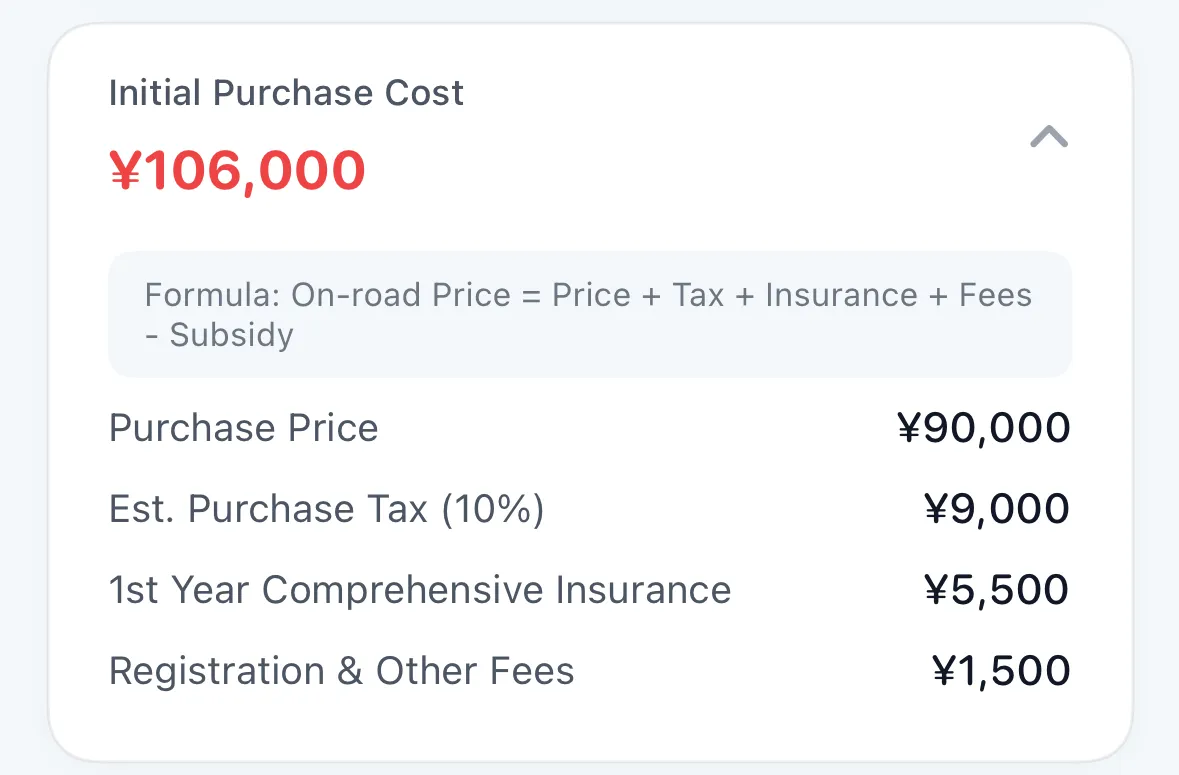
- Verhandelter Kaufpreis: Rechnungsbetrag nach Händlerrabatten;
- Kfz-Steuer & Erwerbsabgaben: Automatisch ermittelt gemäß regionalen Bestimmungen;
- Erstjahresversicherung: Vollkasko- bzw. Teilkaskoprämie bei Übergabe;
- Zulassung & Überführung: Behördliche Gebühren, Kennzeichenschilder und Frachtkosten.
5. Opportunitätskosten des Kapitals und Darlehenszinsen
Gebundenes Kapital hat einen Zeitwert, der für solide Finanzentscheidungen unerlässlich ist:
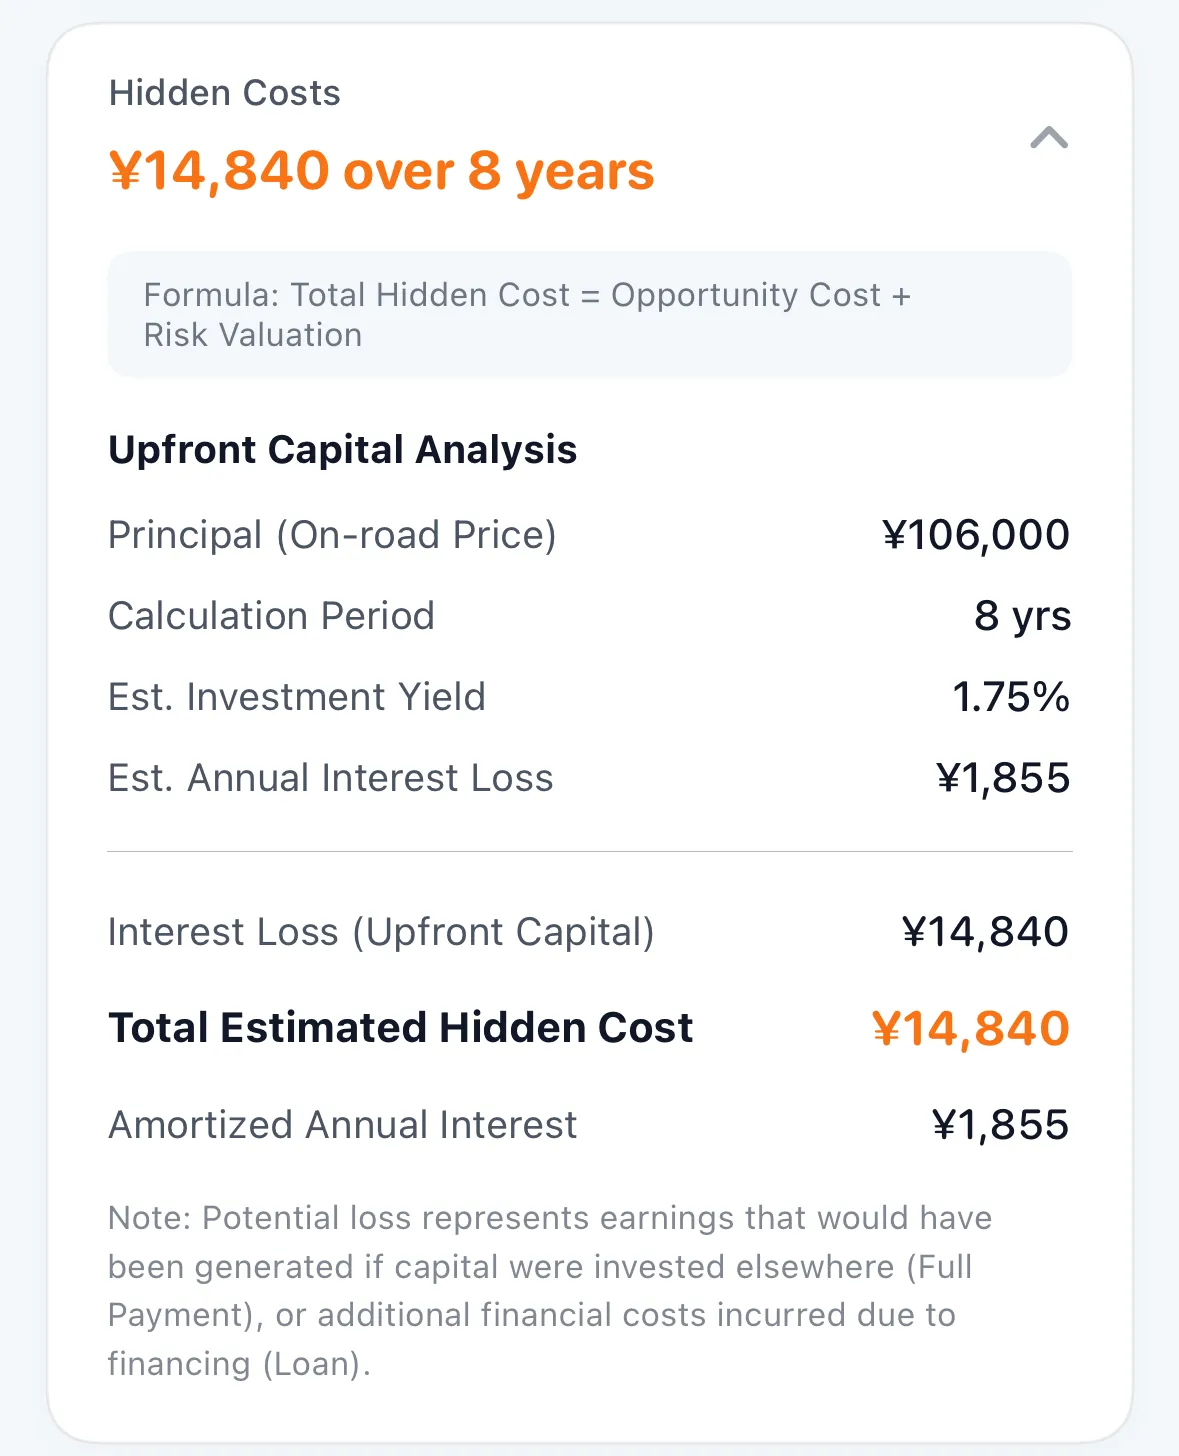
- Opportunitätskosten bei Barkauf: Das im Auto gebundene Barvermögen könnte alternativ risikolos Zinsen erwirtschaften (z. B. auf Tagesgeld oder Staatsanleihen mit 2 %–3 % p. a.). Der Verzicht auf diese Erträge wird von TrueCostAuto als reale Fahrzeugkosten verbucht;
- Darlehenszinsen: Bei Finanzierungskäufen die gesamten Zinszahlungen an das Kreditinstitut;
- Jährliche Amortisation: Ausweisung der Gesamtzinsbelastung sowie der jährlichen Umlage.
6. Reale Verbrauchswerte und Effizienzanalyse
Abseits theoretischer Prüfstandswerte analysiert TrueCostAuto die reale Effizienz im Straßenverkehr:
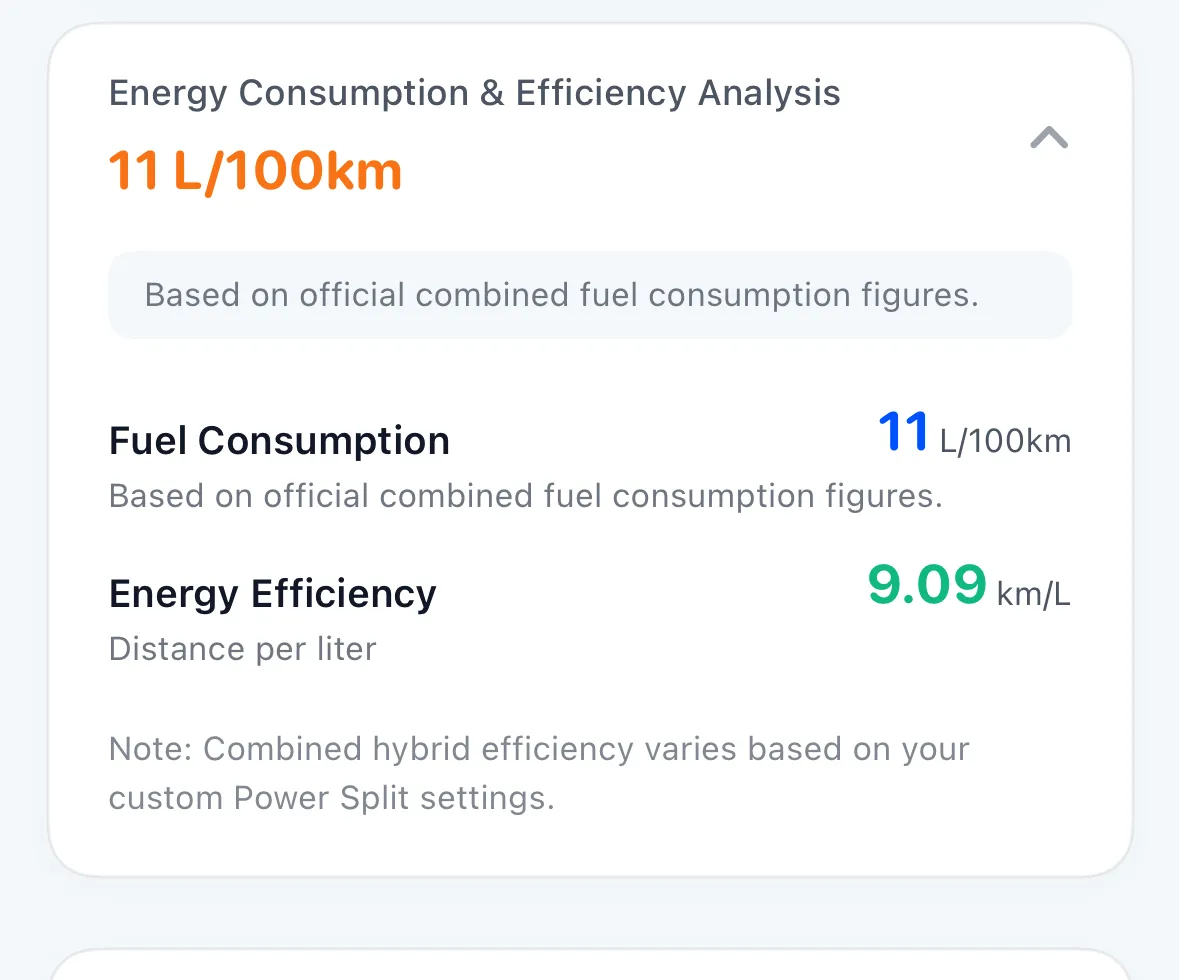
- Realer Verbrauch: Kombinierter Verbrauch für Verbrenner (z. B.
7,8 L/100 km) oder E-Autos (z. B.16,8 kWh/100 km); - Energieeffizienz: Reichweite pro Energieeinheit (z. B.
12,8 km/Loder5,95 km/kWh) für transparente Quervergleiche; - Plug-in-Hybrid-Mix: Exakte Verschmelzung von Strom- und Kraftstoffkosten gemäß Ihrem eingestellten Fahrprofil.
7. Subjektive Faktoren und jährliche Ausgabenverteilung
Wirtschaftlichkeit verbindet Zahlen mit individuellen Bedürfnissen und ausgewogener Kostenstruktur:
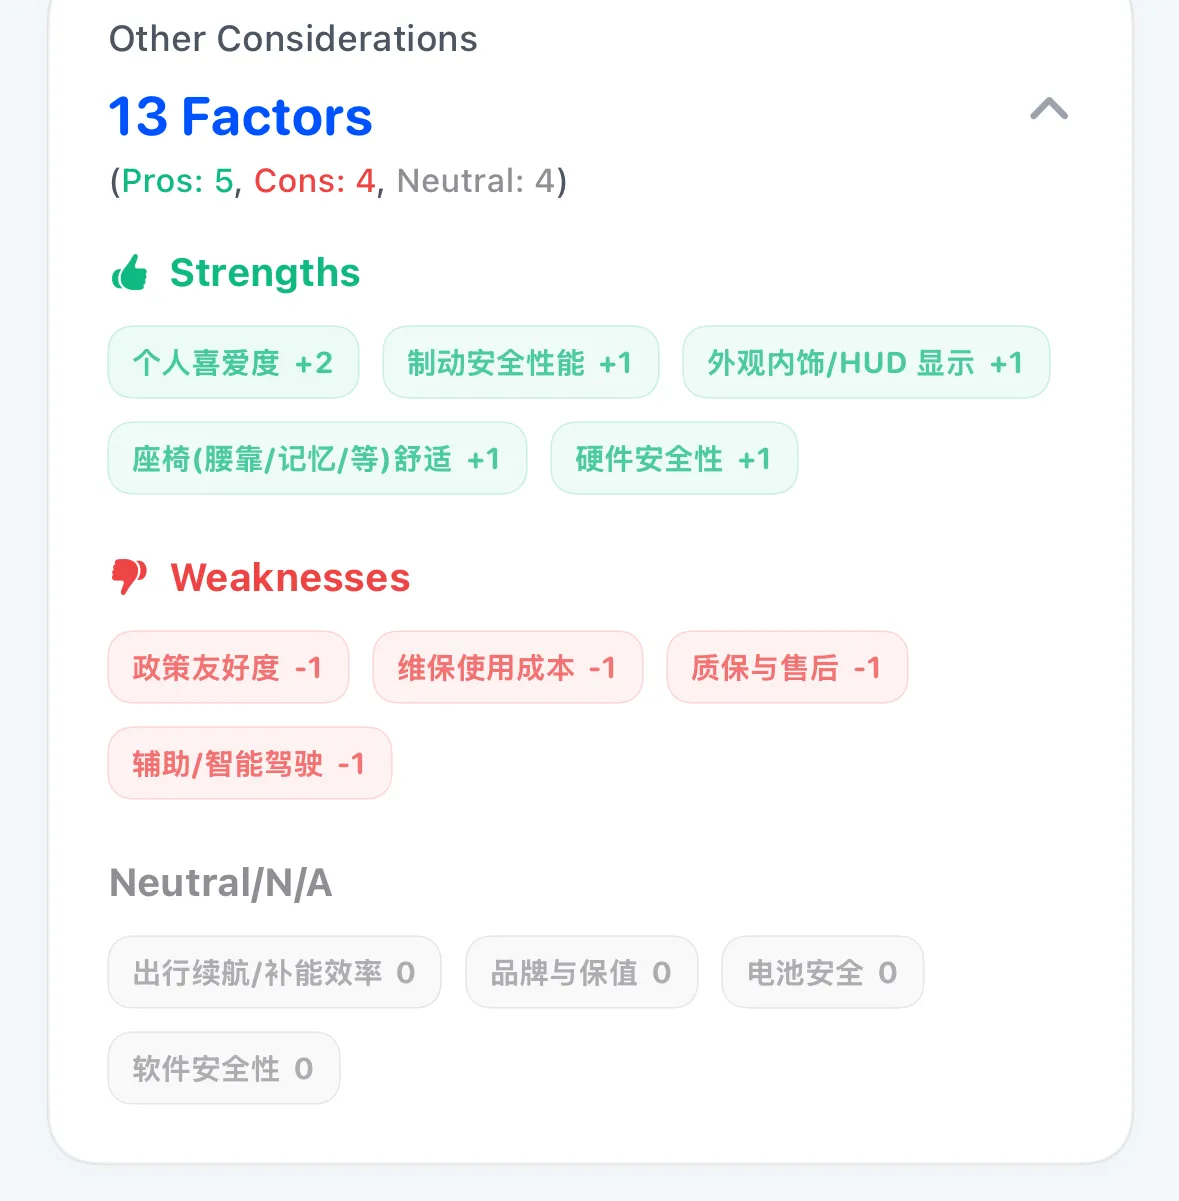
- 13 Subjektive Faktoren: Übersicht Ihrer Stärken, Schwächen und neutralen Einstufungen (Geräuschniveau, Ansprechverhalten, Raumgefühl);
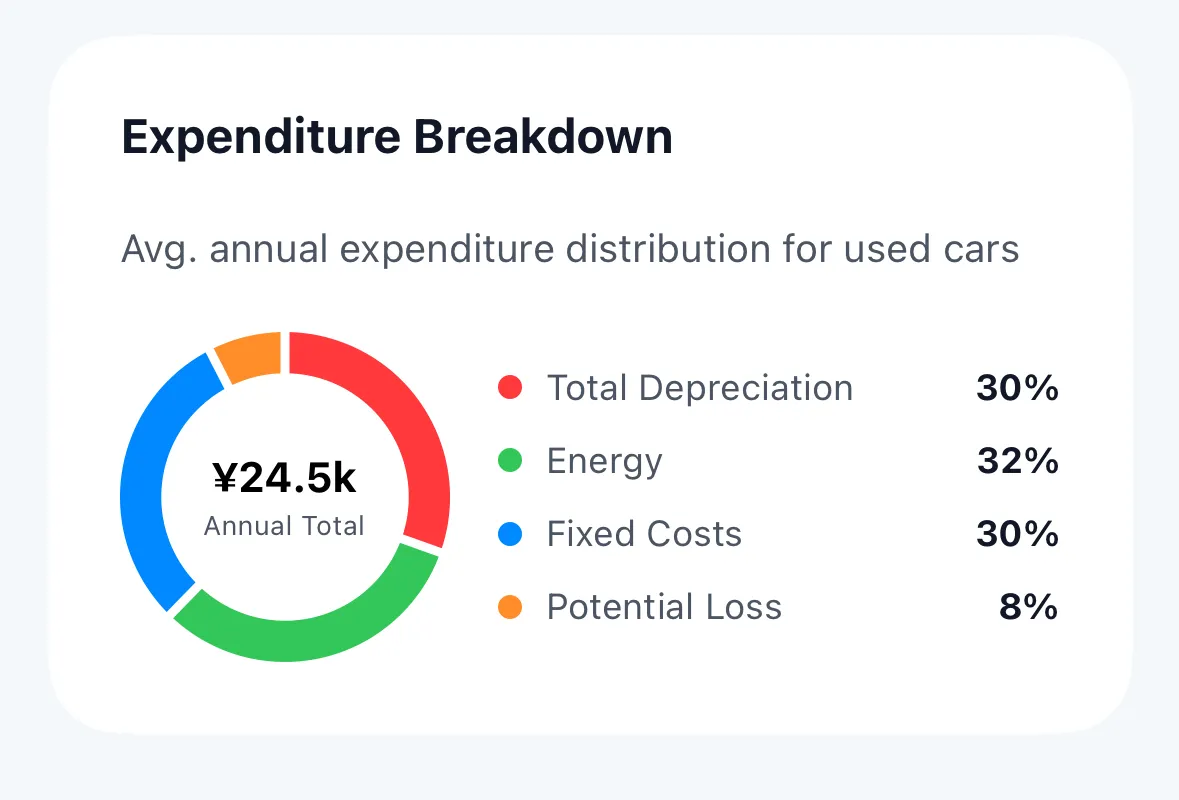
- Ringdiagramm der jährlichen Kostenstruktur:
- Wertverlust: z. B. 31 % der Gesamtaufwendungen;
- Energie & Kraftstoff: z. B. 30 %;
- Feste Betriebskosten: Versicherung, Wartung und Maut mit 31 %;
- Versteckte Opportunitätskosten: Zinsverlust mit 8 %;
- Zeigt auf einen Blick, wohin das Geld fließt, um Einsparpotenziale zu erkennen.
8. 5-Dimensionen-Gesundheitsradar und optimaler Wechselzeitpunkt
Am Ende des Berichts liefert TrueCostAuto ein fundiertes Gesamtaudit und strategische Wechselempfehlungen:
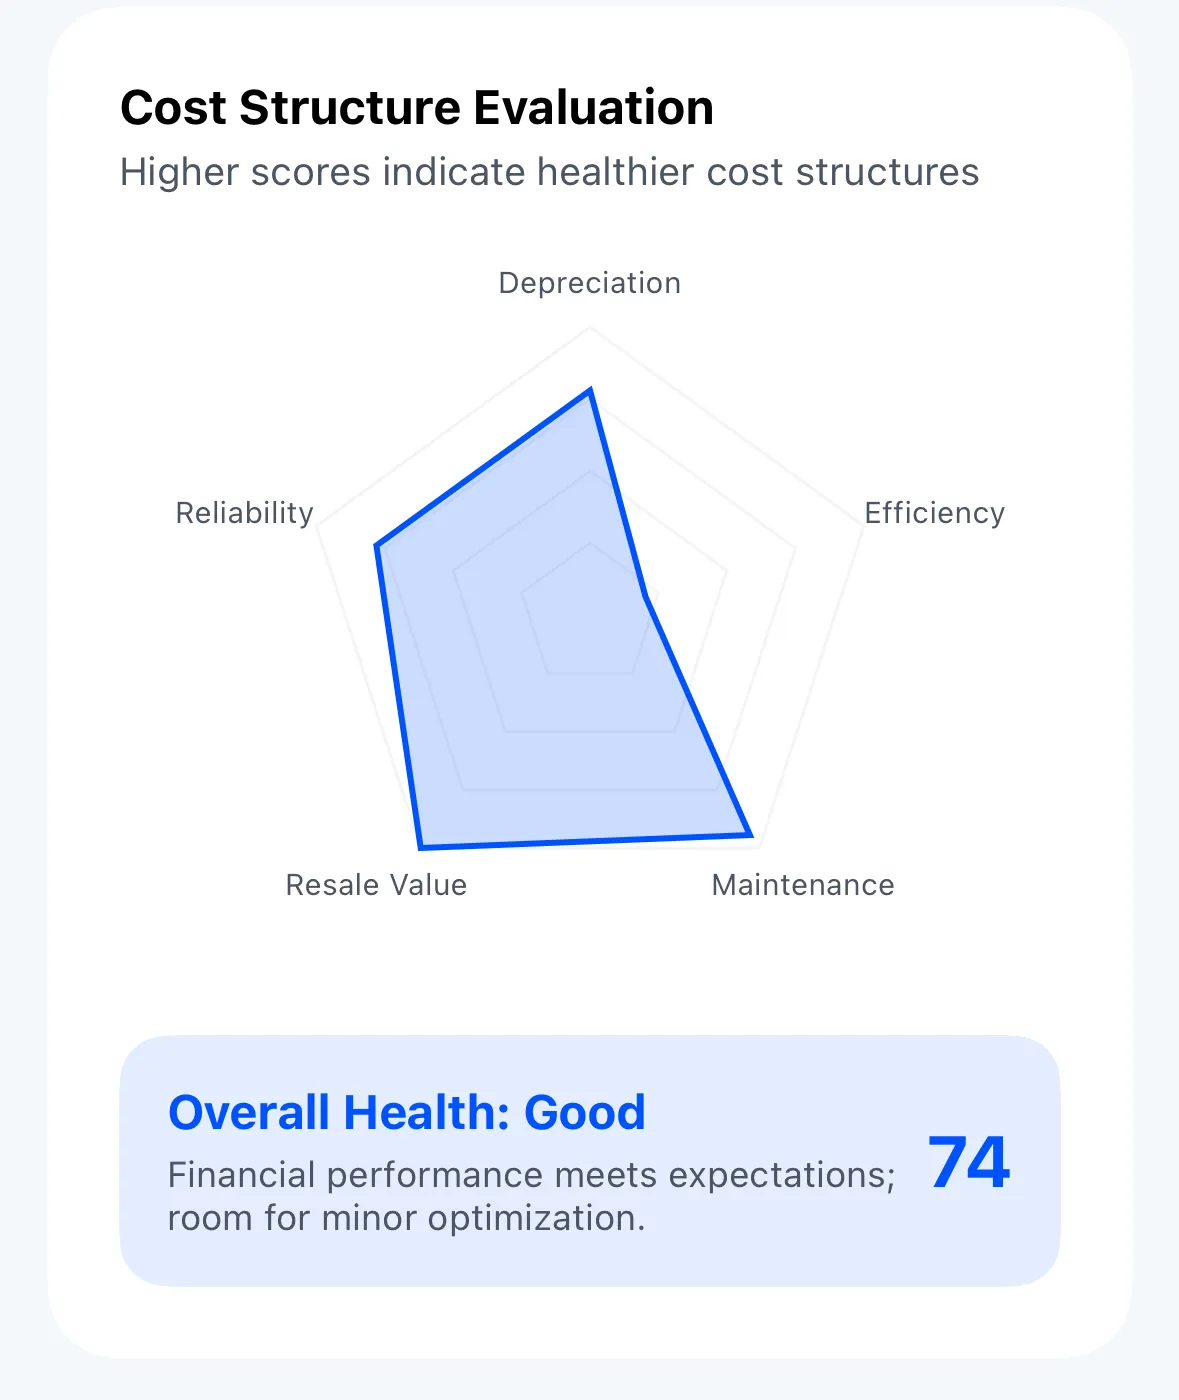
8.1 5-Dimensionen-Gesundheitsradar (Cost Structure Evaluation)
Bewertet das Fahrzeug in den Bereichen Wertverlustkontrolle, Zuverlässigkeit, Energieeffizienz, Wartungsaufwand und Werterhalt, zusammengefasst in einer Gesamtnote (z. B. 74 / Gut).
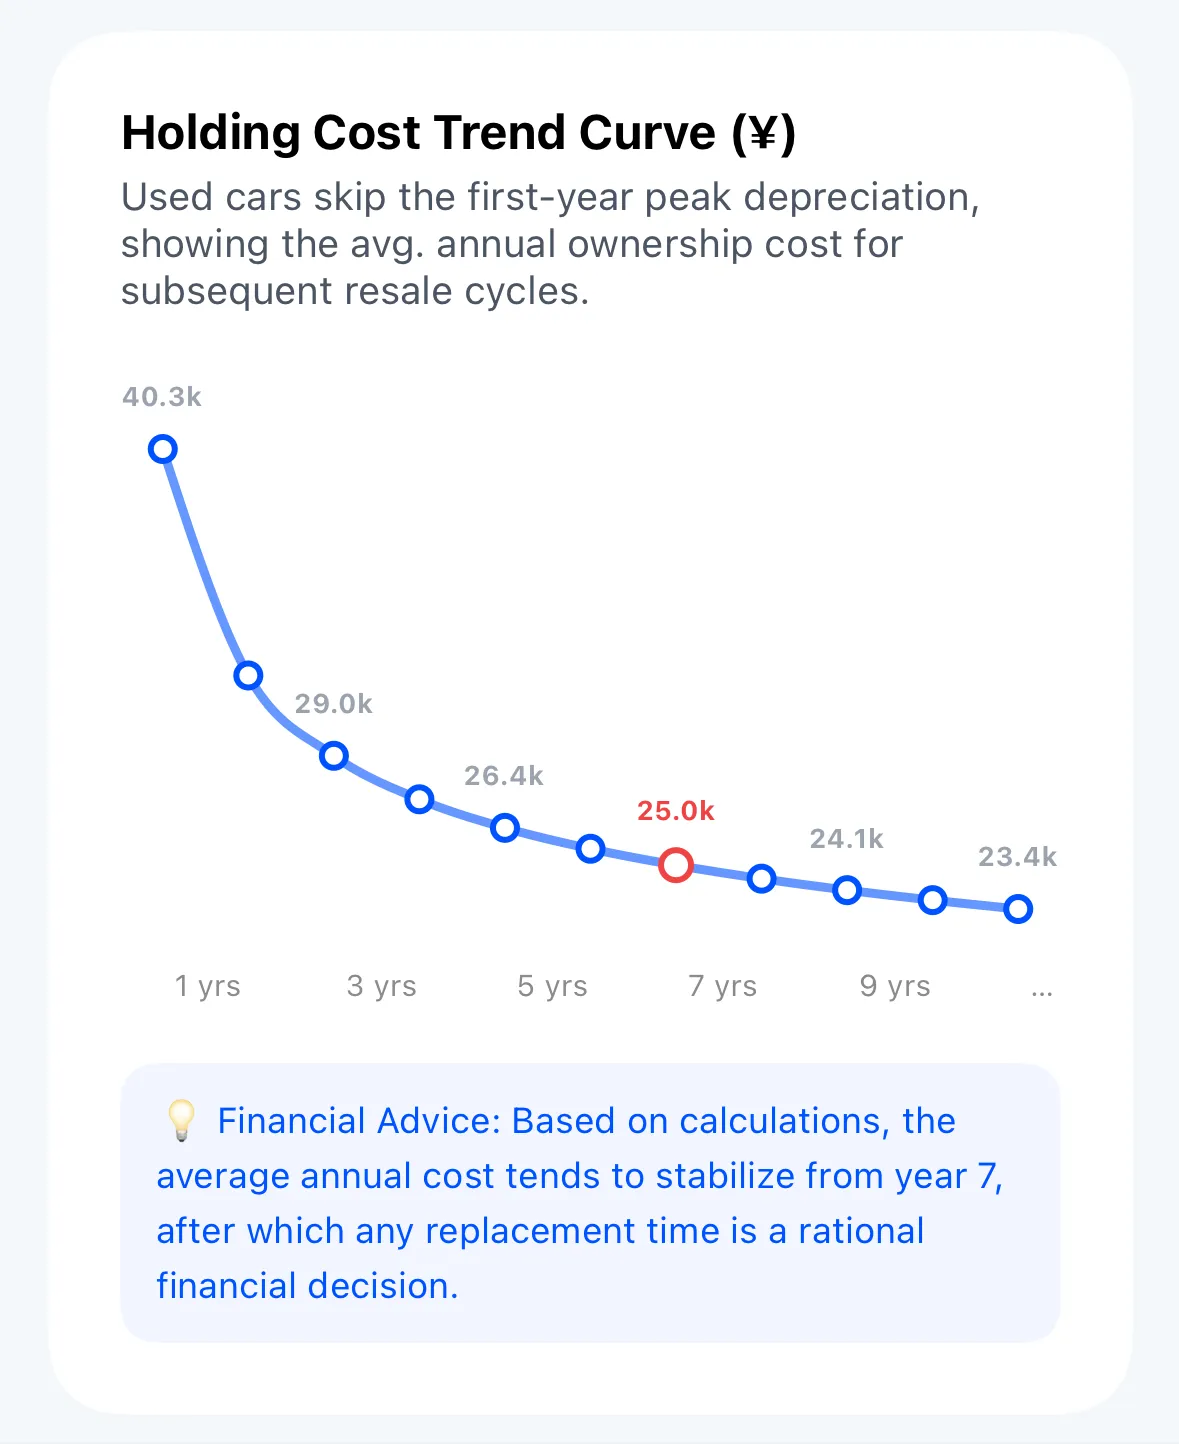
8.2 Haltedauer-Trendkurve & optimaler Wechselzeitpunkt
- Entwicklung der Jahresdurchschnittskosten (1–9 Jahre): Zeigt, wie sich die durchschnittlichen Jahreskosten im Zeitverlauf einpendeln (z. B. von
6.500 €/Jahrim 1. Jahr auf4.200 €/Jahrim 6. Jahr); - Intelligente Wechselempfehlung (Financial Advice): Ermittelt den mathematischen Wendepunkt, ab dem die jährliche Abschreibung ein stabiles Plateau erreicht, und zeigt den optimalen Verkaufszeitpunkt auf.
Möchten Sie mehrere Fahrzeuge vergleichen? Lesen Sie weiter in 04. Fahrzeugvergleich & Entscheidungsanalyse.