
📊 03. TCO Maliyet Analizi ve İçgörüler (TCO Analysis)
Görünmeyen tüm gizli giderleri hesaplayıp en gerçekçi araç sahiplik faturasını ortaya çıkarın.
Birçok araç sahibi satın almadan önce araç bakımını yalnızca “benzin + periyodik servis” sanır; ta ki aracı satarken uğradığı büyük zararı fark edene kadar. Bu kılavuz, TrueCostAuto detaylı analiz raporundaki tüm temel kartları tek tek açıklamaktadır.
📑 Bu Bölümün Başlıkları
- TCO Ana Paneli ve 4 Temel Gösterge
- Yıllık İşletme Giderleri: Enerji, Sigorta, Bakım ve Otoyol Masrafları
- Amortisman ve İkinci El Kalan Değer Aktüeryası: Değer Kaybı Modeli
- İlk Satın Alma ve Anahtar Teslim Başlangıç Maliyeti
- Sermaye Fırsat Maliyeti ve Kredi Faizi (Gizli Finansal Maliyetler)
- Gerçek Enerji Tüketimi ve Verimlilik Analizi
- Öznel Deneyim Dengesi ve Yıllık Harcama Yapısı Dağılımı
- Araç Sağlık Taraması (5 Boyutlu Radar) ve En Uygun Araç Değiştirme Zamanı
1. TCO Ana Paneli ve 4 Temel Gösterge
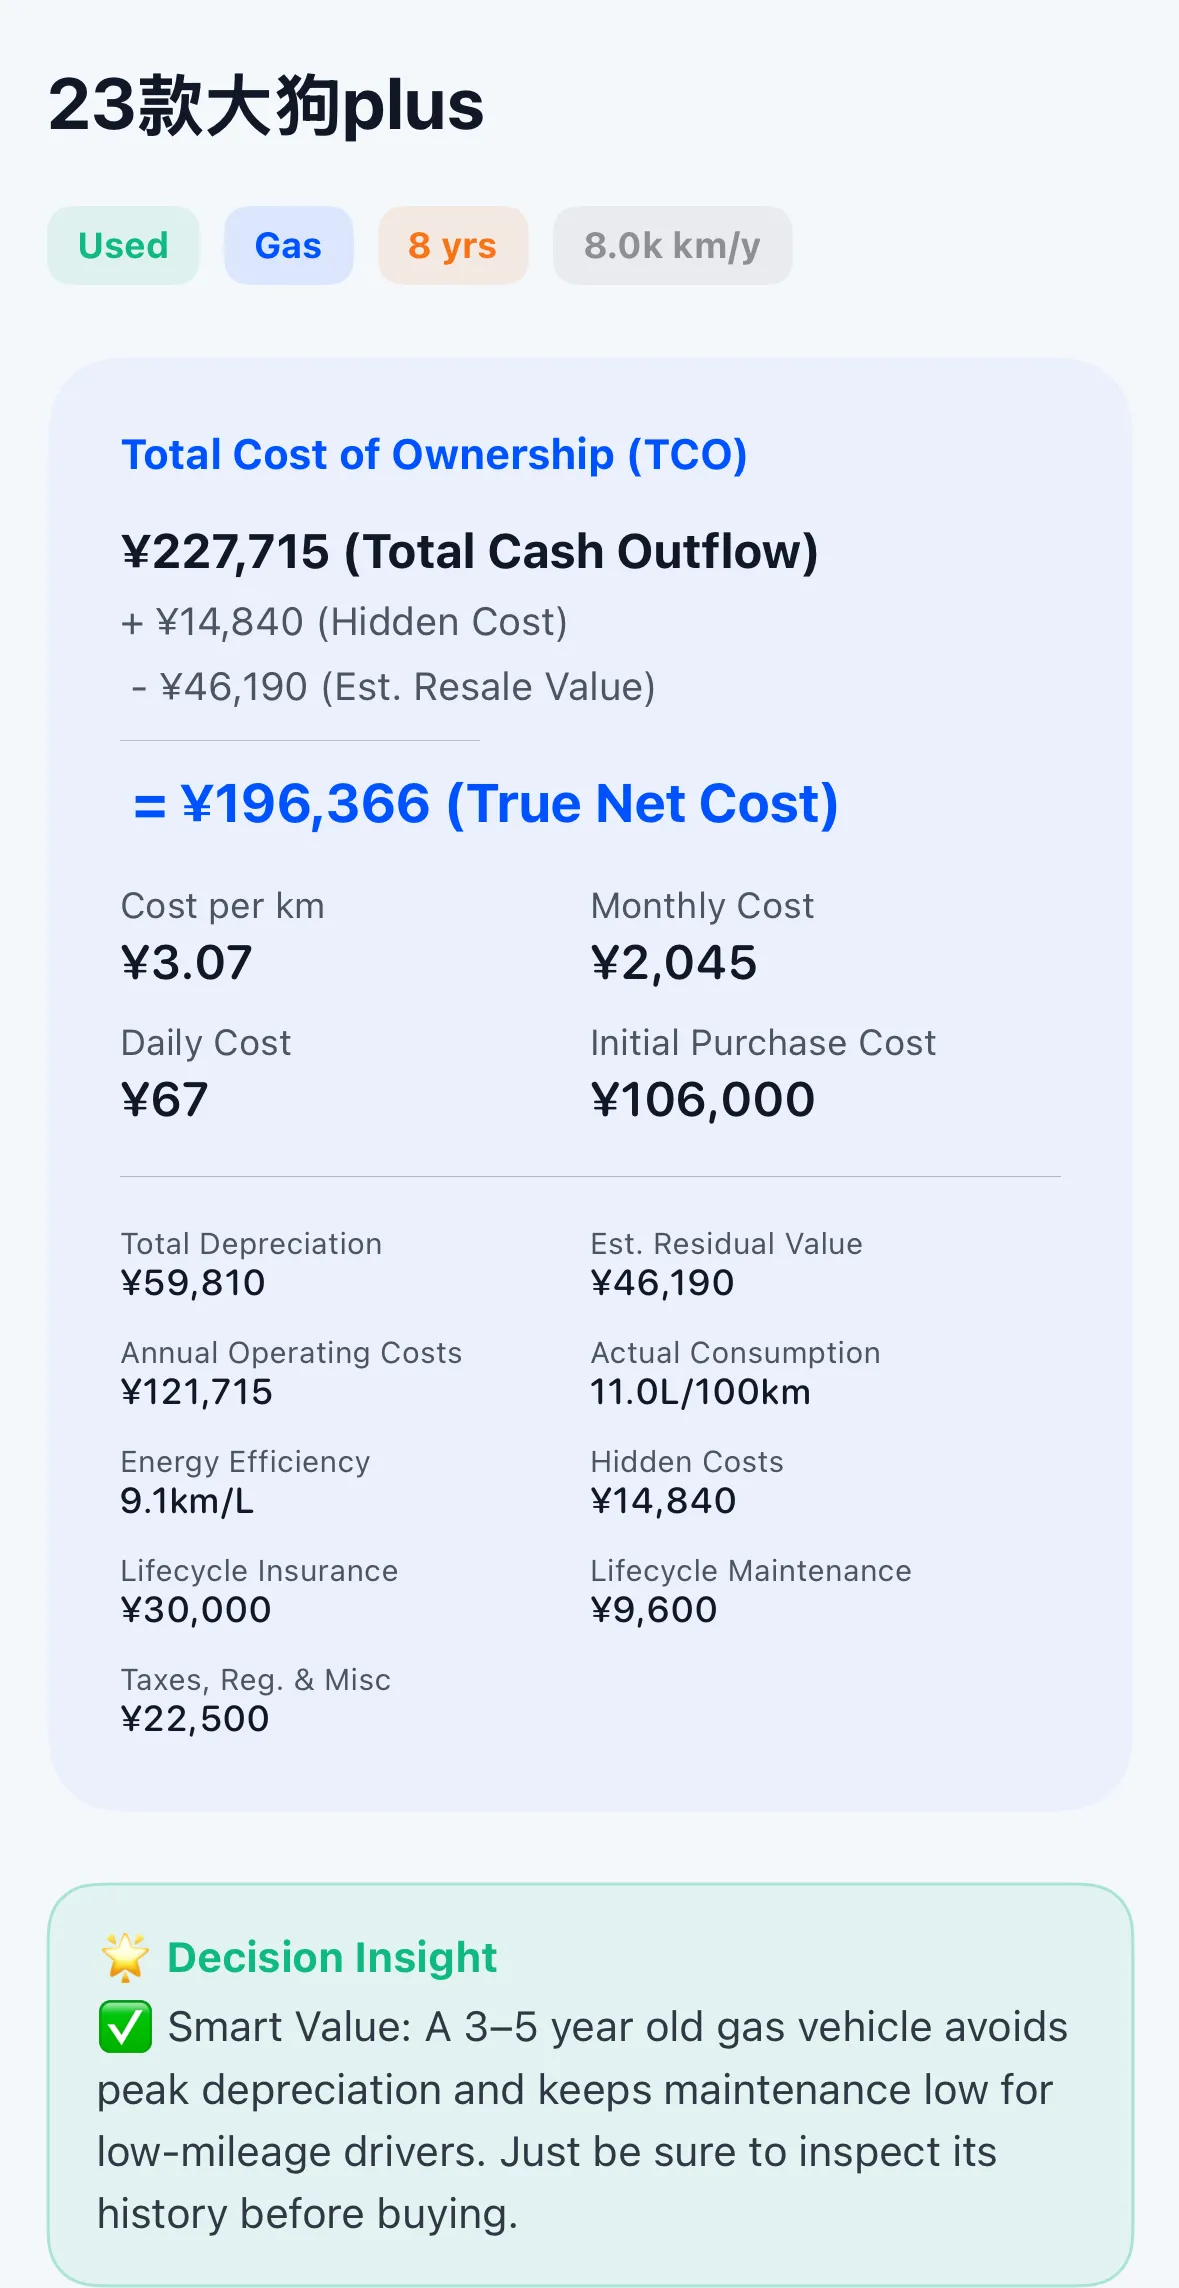
Araç detay sayfasına girdiğinizde en üstteki ana kart Toplam Sahip Olma Maliyeti (Total Cost of Ownership, TCO) kartıdır. TrueCostAuto, basit harcama toplamları yerine modern kurumsal finansın Net Gerçek Maliyet Hesaplama Modelini kullanır:
1.1 Temel Hesaplama Formülü (4 Aşamalı Kapalı Döngü)
TCO ana kartında sistem; tüm nakit çıkışlarını ve varlığın kalan değerini birleştirerek araca harcanan nihai net bedeli hesaplar:
- Toplam Nakit Çıkışı (Total Cash Outflow): Sahiplik süresince cebinizden çıkan nakit toplamı (anahtar teslim alım fiyatı, yakıt/şarj, kasko/sigorta, periyodik bakımlar, vergiler ve otoyol ücretleri);
- + Gizli Finansal Maliyetler (Hidden Cost): Araca bağlanan ana paranın mevduat veya fonda değerlendirilememesinden doğan getiri kaybı (fırsat maliyeti) ya da kredili alımda bankaya ödenen faizler;
- - Tahmini İkinci El Kalan Değer (Est. Resale Value): Aracı elden çıkarıp satarken ikinci el piyasasından geri alacağınız nakit tutar;
- = Net Gerçek Maliyet (True Net Cost): Aracın planlanan sahiplik süresinde aile bütçenizden fiilen eksilttiği net servet kaybı.
1.2 Dört Algılanabilir Gösterge ve 9 Maddelik Bilanço Izgarası
Toplam maliyetin altında sistem, günlük hayatta en kolay anlaşılan 4 temel metriği gösterir:
- Kilometre Başına Maliyet (Cost per km): Örneğin
₺9,50/km— gaza veya elektrik pedalına her basışın toplam maliyeti; - Aylık Ortalama Maliyet (Monthly Cost): Örneğin
₺13.500/ay— hane gelirinizle karşılaştırabileceğiniz düzenli harcama; - Günlük Maliyet (Daily Cost): Örneğin
₺450/gün— aracın kapının önünde durduğu her günün ortalama maliyeti; - Anahtar Teslim Satın Alma Maliyeti (Initial Purchase Cost): Örneğin
₺1.650.000— ilk gün bayiden çıkarken ödenen toplam tutar.
Kartın alt yarısında 9 detaylı bilanço kalemi (toplam amortisman, kalan değer, yıllık işletme giderleri, 100 km tüketimi, kasko ve servis toplamı) yer alır ve en altta bu modele özel Karar İçgörüsü (Decision Insight) sunulur.
2. Yıllık İşletme Giderleri: Enerji, Sigorta, Bakım ve Otoyol Masrafları
Bu harcamalar aracı satın aldıktan sonra düzenli olarak nakit çıkışı gerektiren cari işletme giderleridir:
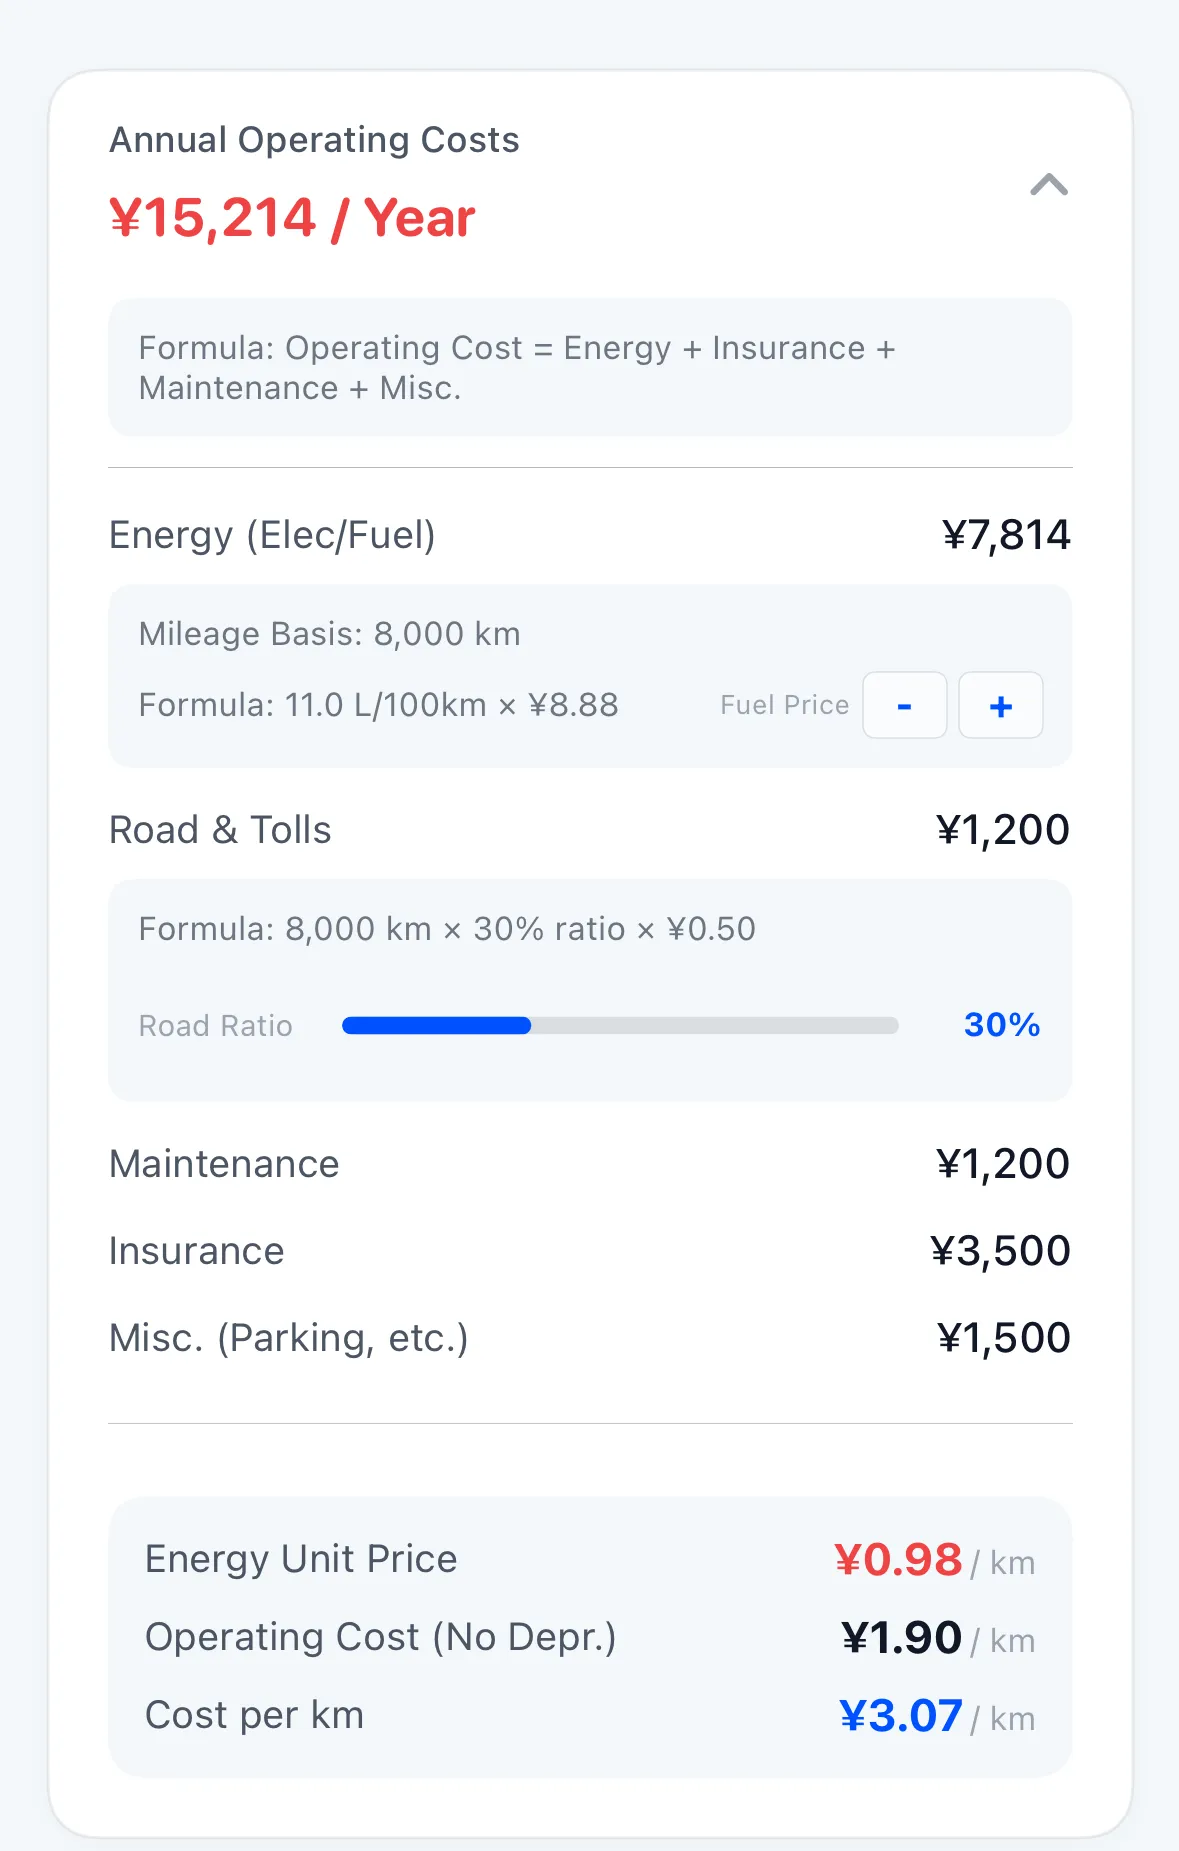
- Enerji/Yakıt Harcamaları (Energy/Fuel): 100 km tüketim verisi ve güncel akaryakıt/elektrik fiyatlarıyla (örneğin
11.0 L/100km × ₺44,50/L) hesaplanır; - Otoyol ve Köprü Ücretleri (Road & Tolls): Ücretli yol kullanım oranınıza ve baz geçiş tarifesine göre tahmin edilir;
- Periyodik Bakım (Maintenance): Yağ, filtre, fren balataları ve periyodik servis değişimlerini kapsar;
- Sonraki Yılların Kasko/Sigortası (Insurance): Hasarsızlık indirimleri dikkate alınarak yıllara göre azalan primler hesaplanır;
- Diğer Masraflar (Misc): Aylık otopark, otopark fişleri ve yıkama harcamaları;
- Birim Maliyet Ayrıştırması: Kartın altında enerji birim fiyatı (₺/km) ve amortisman hariç net günlük kullanım km maliyeti gösterilir.
3. Amortisman ve İkinci El Kalan Değer Aktüeryası: Değer Kaybı Modeli
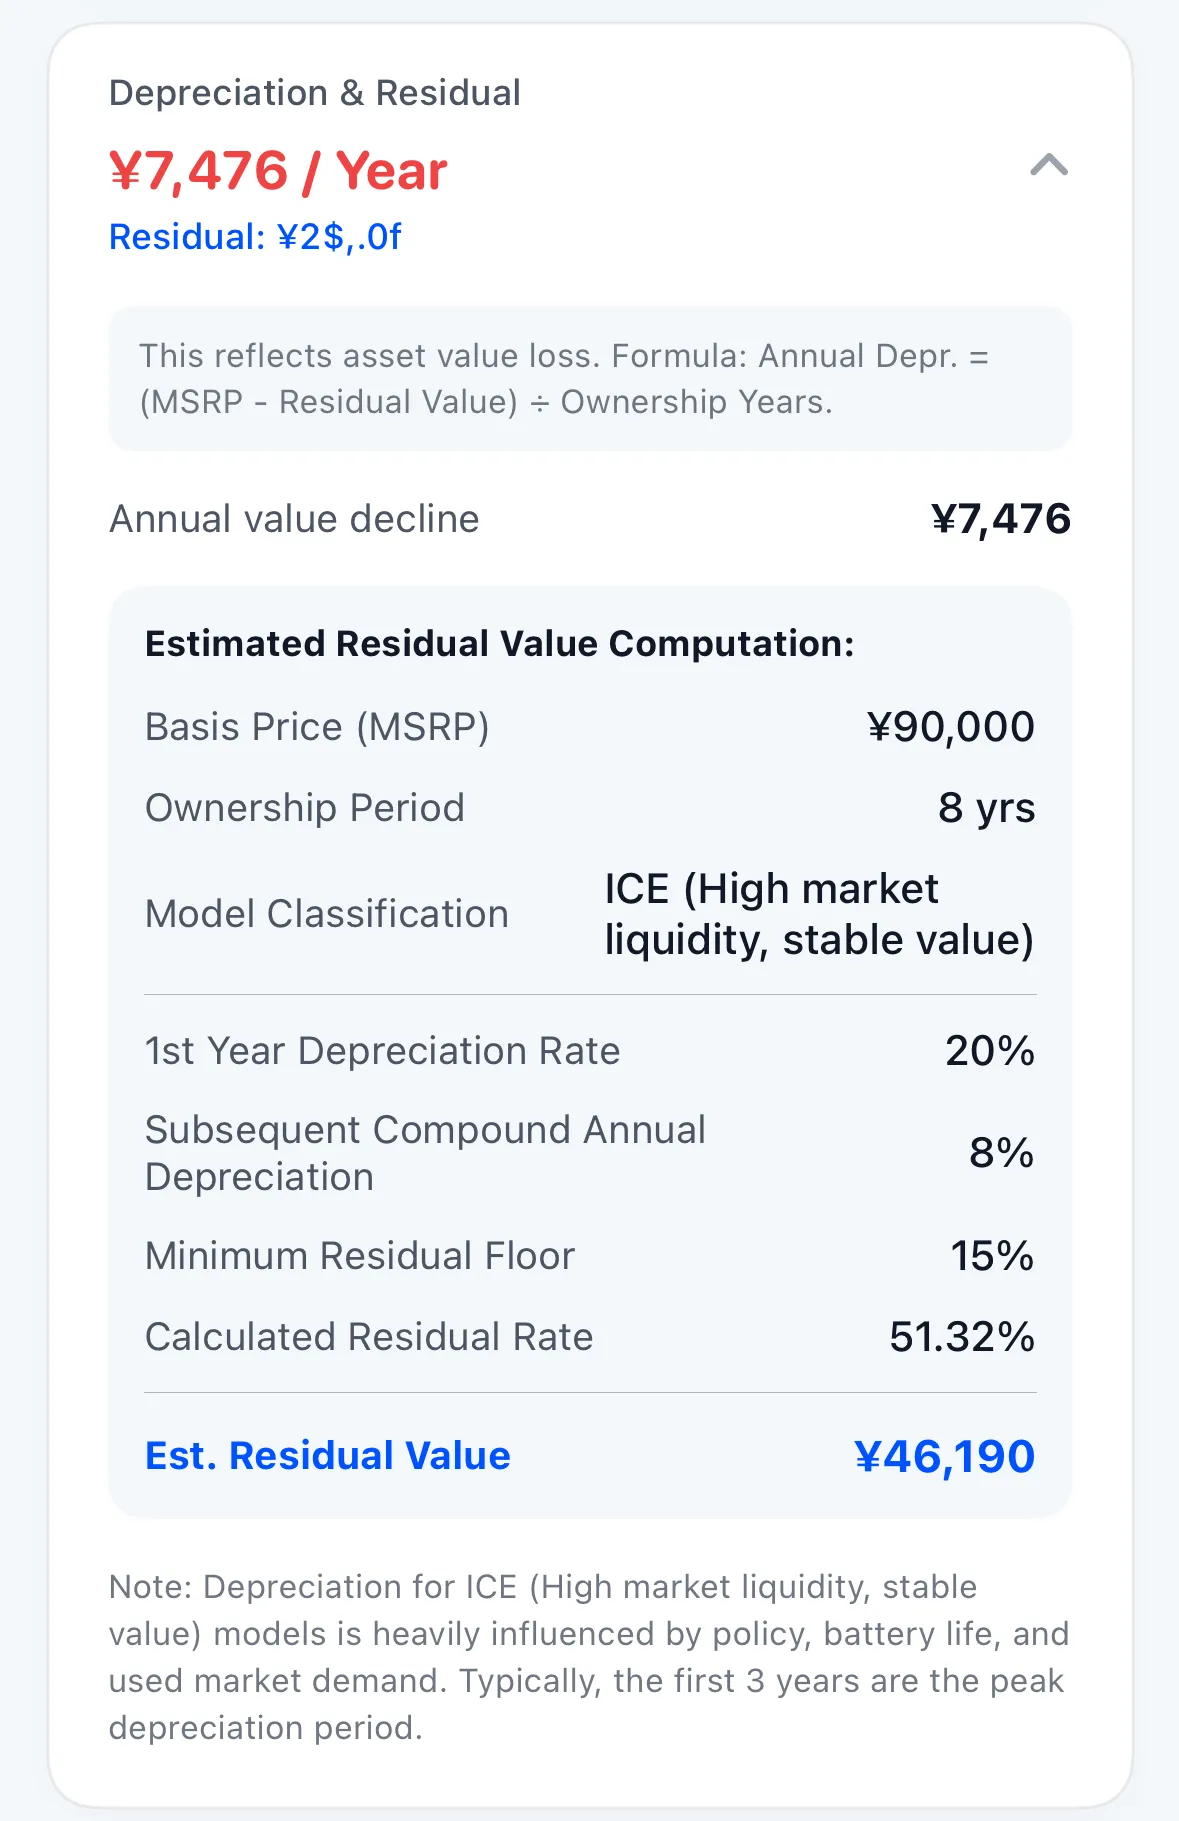
Binek araçların toplam sahiplik maliyetinde amortisman ve değer kaybı genellikle toplam harcamanın %40 ile %65’ini oluşturur, ancak her ay cepten nakit çıkmadığı için sıklıkla göz ardı edilir.
3.1 Amortismanın Bilimsel Evrim Yasası
- İlk Yıl Değer Kaybı Oranı (1st Year Rate): Araç tescil edildiği andan itibaren ikinci el statüsüne geçer ve ilk yıl en sert düşüşü yaşar (genellikle %15~%25);
- Sonraki Yıllık Bileşik Değer Kaybı (Subsequent Compound Rate): 2. yıldan itibaren değer kaybı daha ılımlı seyreder (örn. yıllık bileşik %8);
- Taban Hurda Değeri Güvencesi (Minimum Residual Floor): Çok uzun vadeli kullanımlarda değerin mantıksız şekilde sıfıra inmesini önleyen asgari hurda koruma eşiğidir (örn. %15);
- Dinamik İkinci El Değer Tahmini: Sistem N yıl sonra aracın kalan değer oranını ve nakde çevrilebilir piyasa değerini bilimsel olarak hesaplar.
4. İlk Satın Alma ve Anahtar Teslim Başlangıç Maliyeti
Anahtar teslim fiyat yalnızca aracın liste satış bedelinden ibaret değildir; zorunlu tescil harçlarını da kapsar:
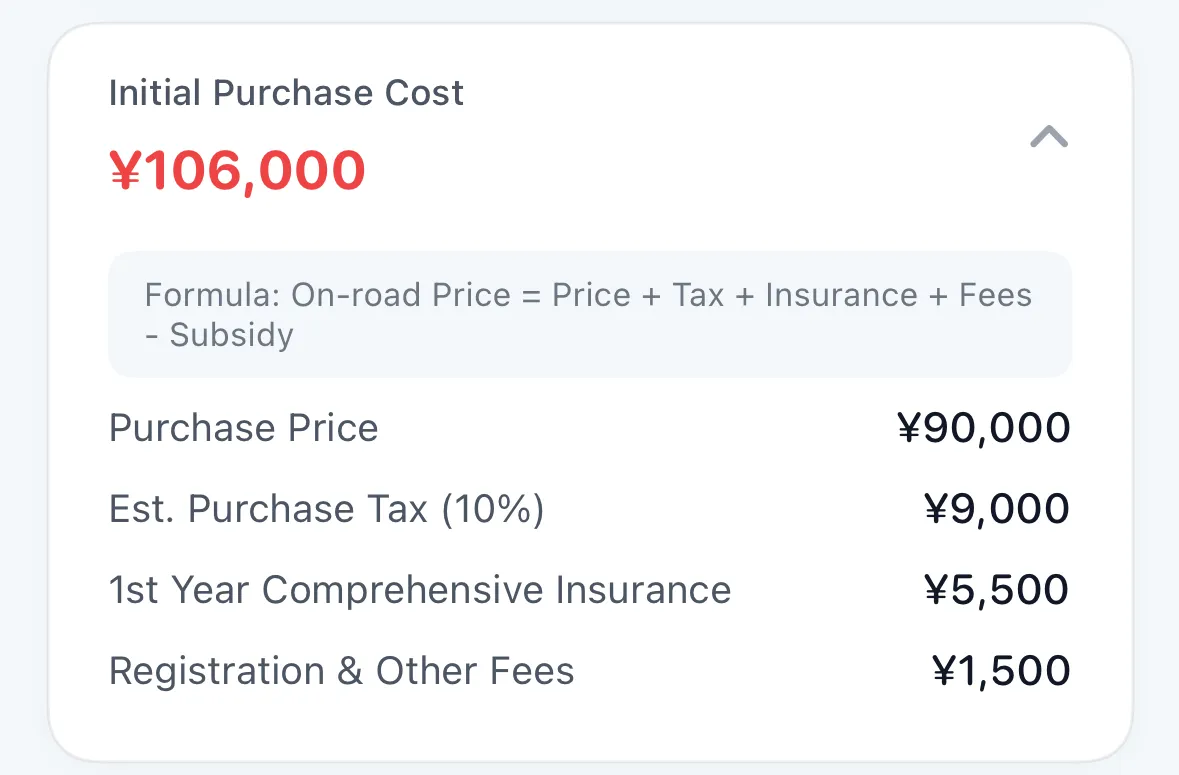
- Anlaşılan Araç Fiyatı (Purchase Price): Bayi ile nihai el sıkışılan tutar;
- Tescil Vergileri ve Harçlar (Purchase Tax): Yasal vergi ve tescil bedelleri;
- İlk Yıl Kapsamlı Kasko/Sigorta (1st Year Insurance): Fabrika çıkışında yapılan ilk yıl kasko primi;
- Plaka ve Tescil Hizmetleri (Registration Fees): Tescil masrafları ve plaka basım giderleri.
5. Sermaye Fırsat Maliyeti ve Kredi Faizi (Gizli Finansal Maliyetler)
Büyük sermayelerin zaman değeri vardır ve bu, profesyonel finansal kararların vazgeçilmez bir parçasıdır:
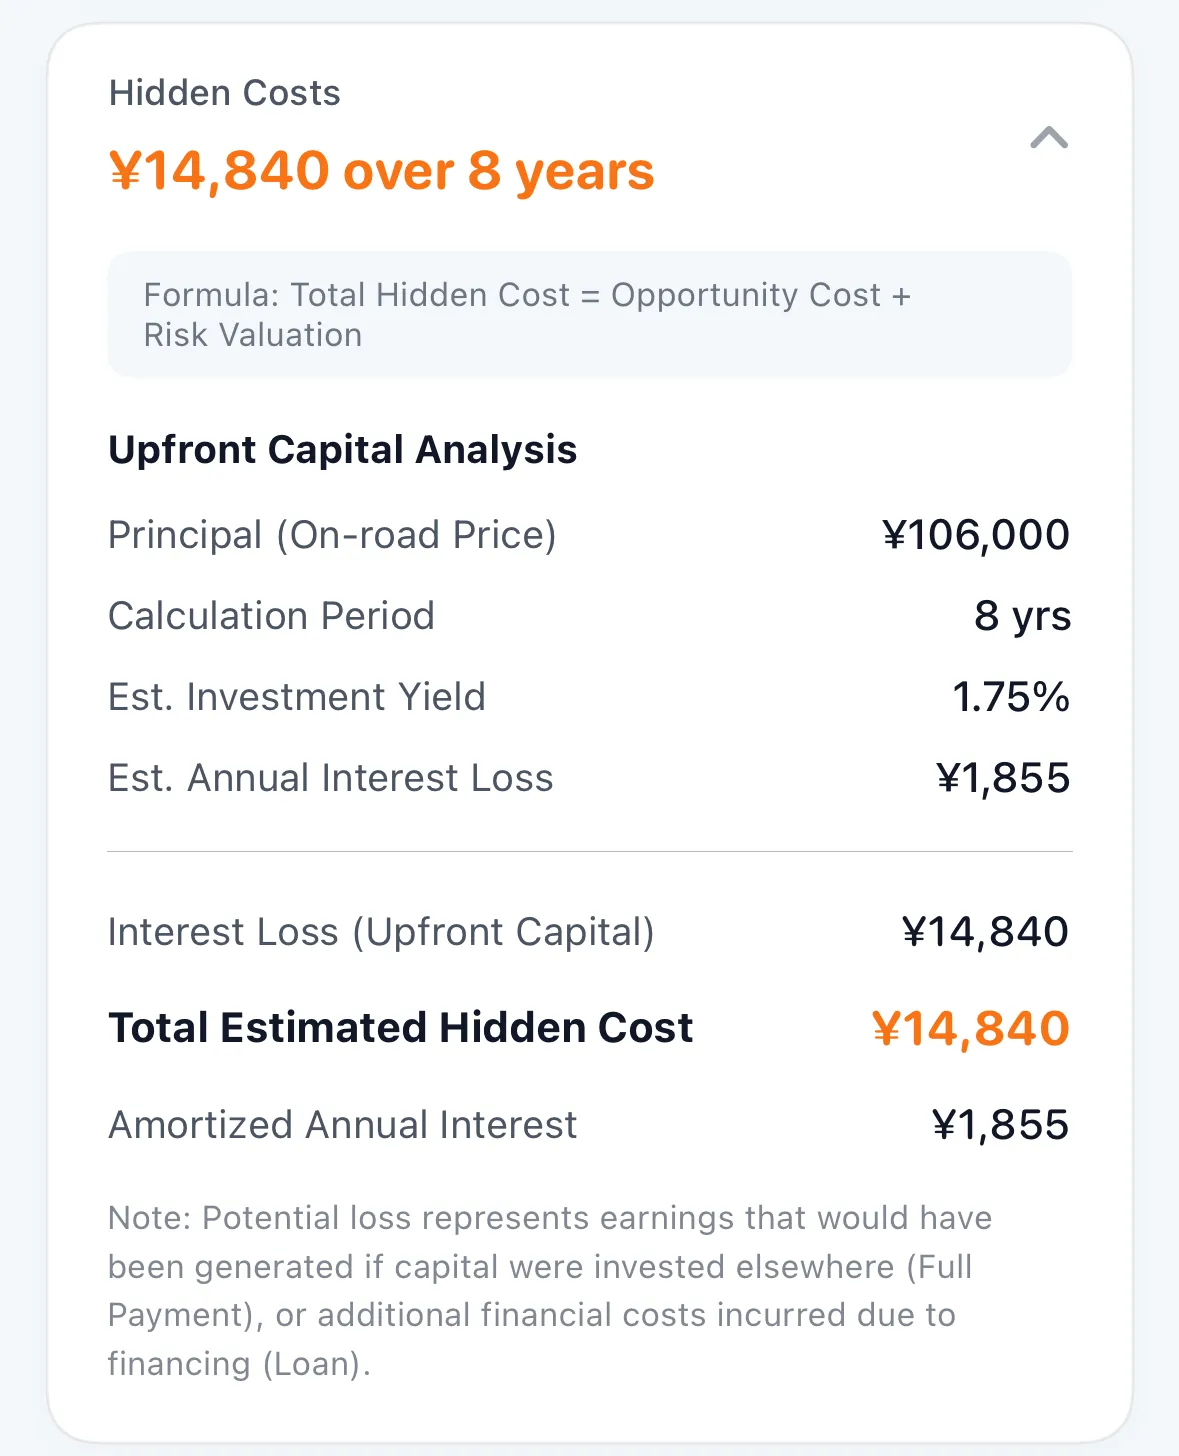
- Peşin Alım Fırsat Maliyeti: Peşin ödenen sermaye risksiz bir mevduatta veya devlet tahvilinde değerlendirilseydi (örneğin yıllık %3,00 net getiriyle) elde edilecek faiz kazancıdır. Araç almak bu kazançtan vazgeçmek anlamına geldiği için TrueCostAuto bu kaybı maliyete dahil eder;
- Taşıt Kredisi Faizi: Kredili alımlarda finansman kuruluşuna vade boyunca ödenen faiz toplamıdır;
- Yıllık İtfa Görünümü: Tüm sahiplik süresince oluşan toplam faiz maliyeti ve yıllık ortalama payı şeffafça sunulur.
6. Gerçek Enerji Tüketimi ve Verimlilik Analizi
TrueCostAuto, kataloglardaki ideal laboratuvar verileri yerine gerçek yol şartlarındaki tüketim ve verimliliğe odaklanır:
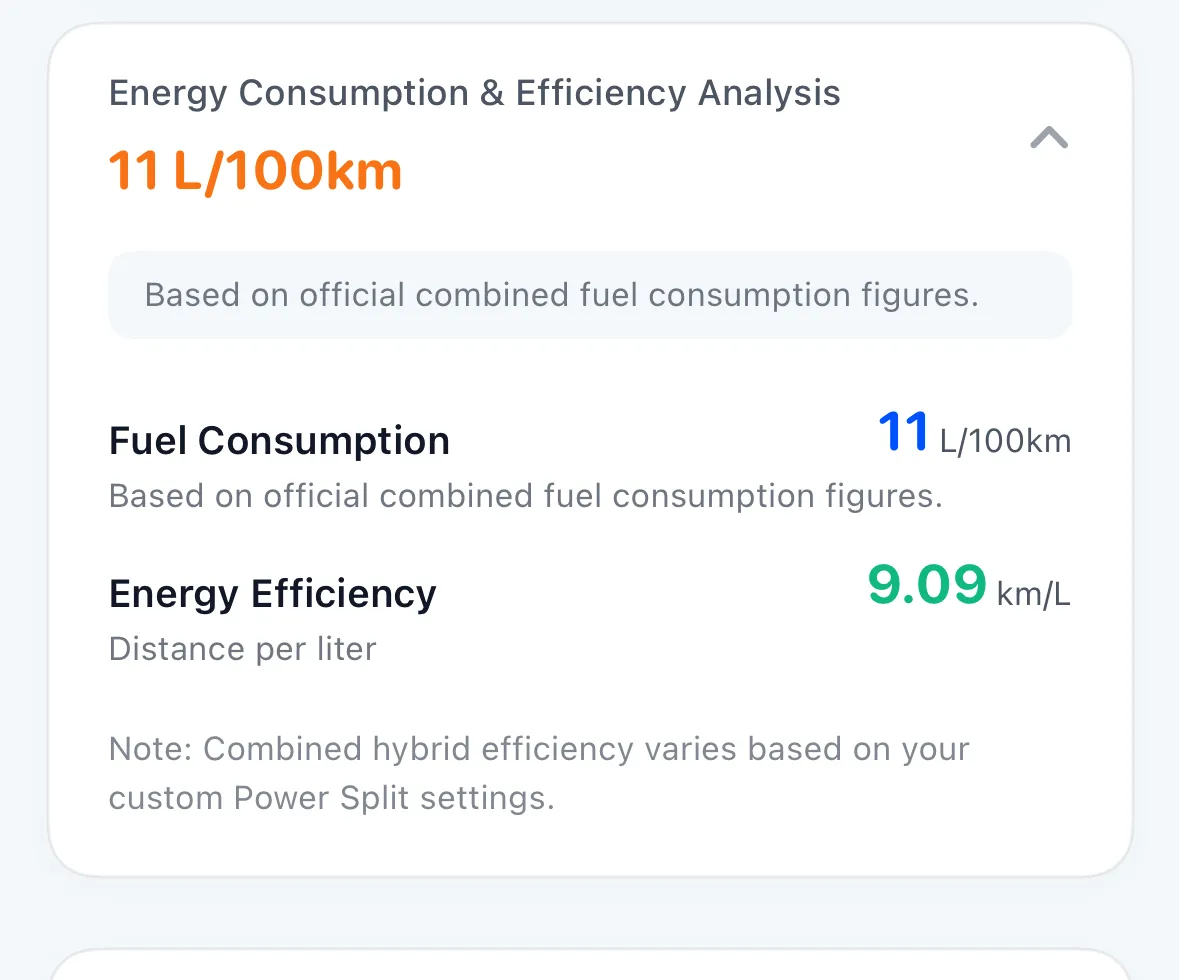
- 100 km Gerçek Tüketim (Consumption): Karma yol koşullarındaki 100 km yakıt tüketimi (örn.
11.0 L/100km) veya elektrik tüketimi (örn.18.5 kWh/100km); - Enerji Verimliliği Dönüşümü (Energy Efficiency): Bir litre yakıt veya bir kWh elektrikle katedilen gerçek mesafe (örn.
9,09 km/Lveya5,4 km/kWh), farklı motor türlerini kıyaslamayı kolaylaştırır; - Hibrit Modeli Uyumu: Şarj edilebilir hibrit araçlarda tüketim, ayarladığınız elektrik/benzin kullanım oranına göre ağırlıklandırılır.
7. Öznel Deneyim Dengesi ve Yıllık Harcama Yapısı Dağılımı
Akılcı bir araç seçimi yalnızca rakamlardan ibaret değildir; kapsamlı sürüş deneyimi ve dengeli harcama dağılımı da önemlidir:
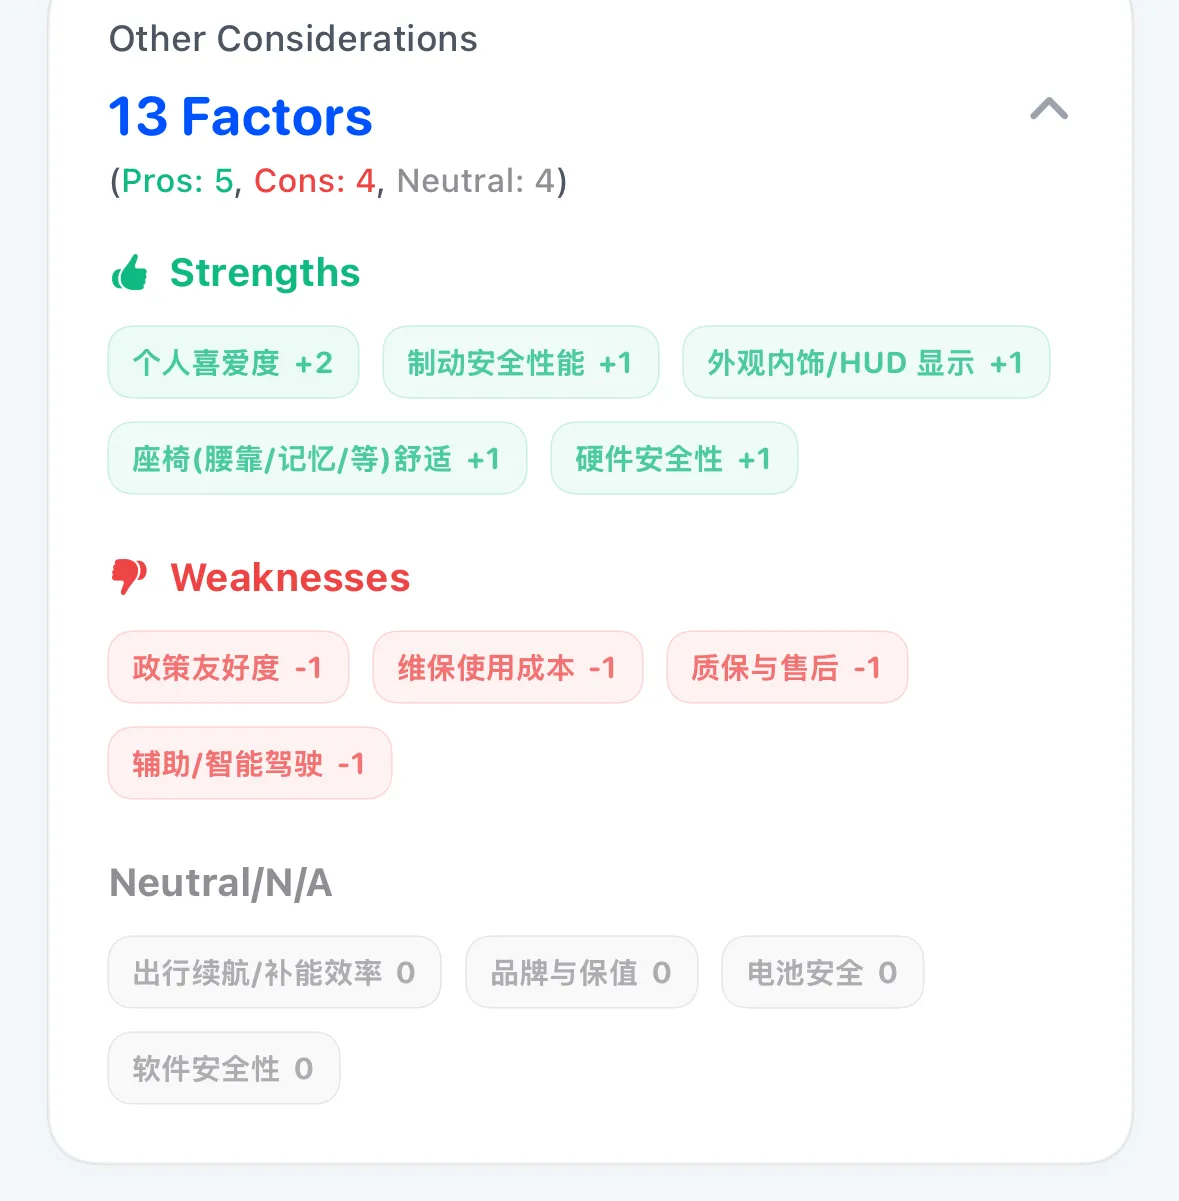
- 13 Deneyim Faktörü Özeti (13 Factors): Güçlü yönler (Strengths), zayıf noktalar (Weaknesses) ve nötr taraflar (ses yalıtımı, hızlanma, hacim, güvenlik) listelenir.
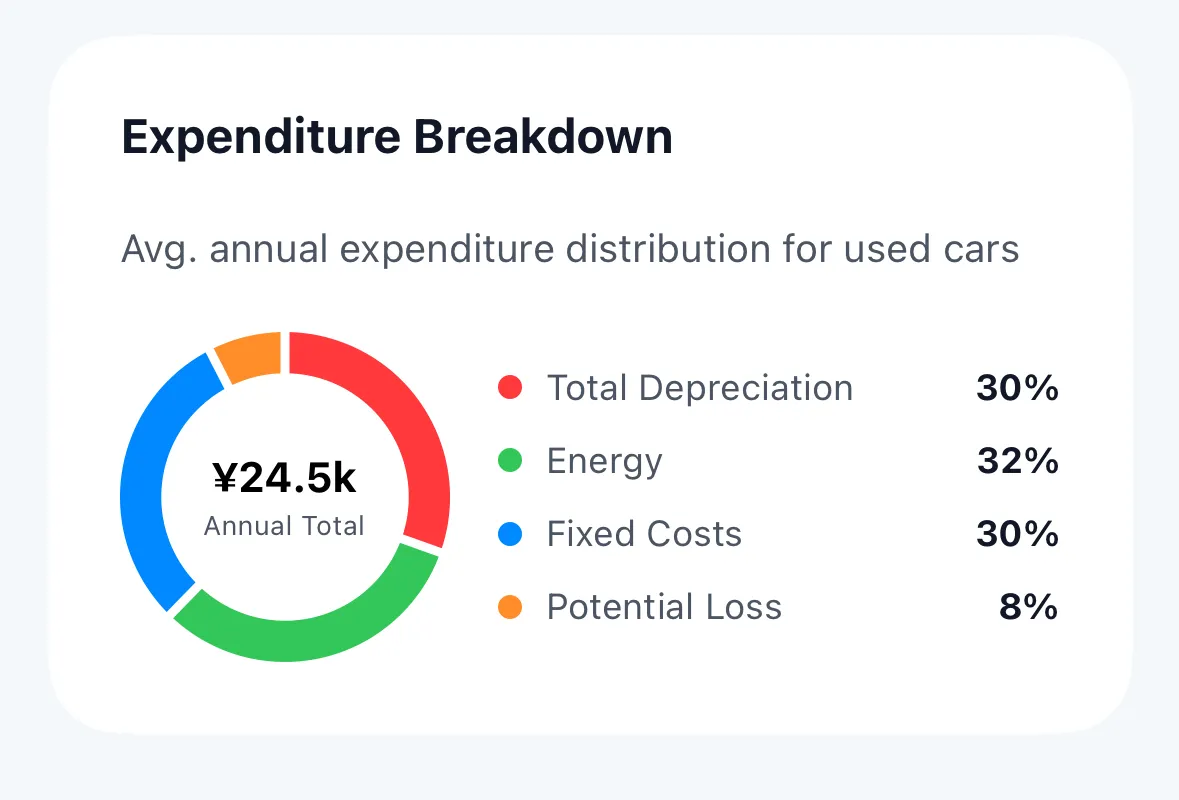
- Yıllık Harcama Yapısı Halka Grafiği (Expenditure Breakdown):
- Amortisman Kaybı (Depreciation): Örn. %30;
- Yakıt/Elektrik (Energy): Örn. %32;
- Sabit İşletme Giderleri (Fixed Costs): Sigorta, bakım, otoyol — %30;
- Görünmeyen Fırsat Maliyeti (Potential Loss): Sermaye kaybı — %8;
- Paranızı en çok neyin erittiğini tek bakışta görerek bütçenizi kontrol altına alabilirsiniz.
8. Araç Sağlık Taraması (5 Boyutlu Radar) ve En Uygun Araç Değiştirme Zamanı
Raporun sonunda sistem, tüm finansal aktüerya modellerini birleştirerek araca kapsamlı bir sağlık karnesi çıkarır:
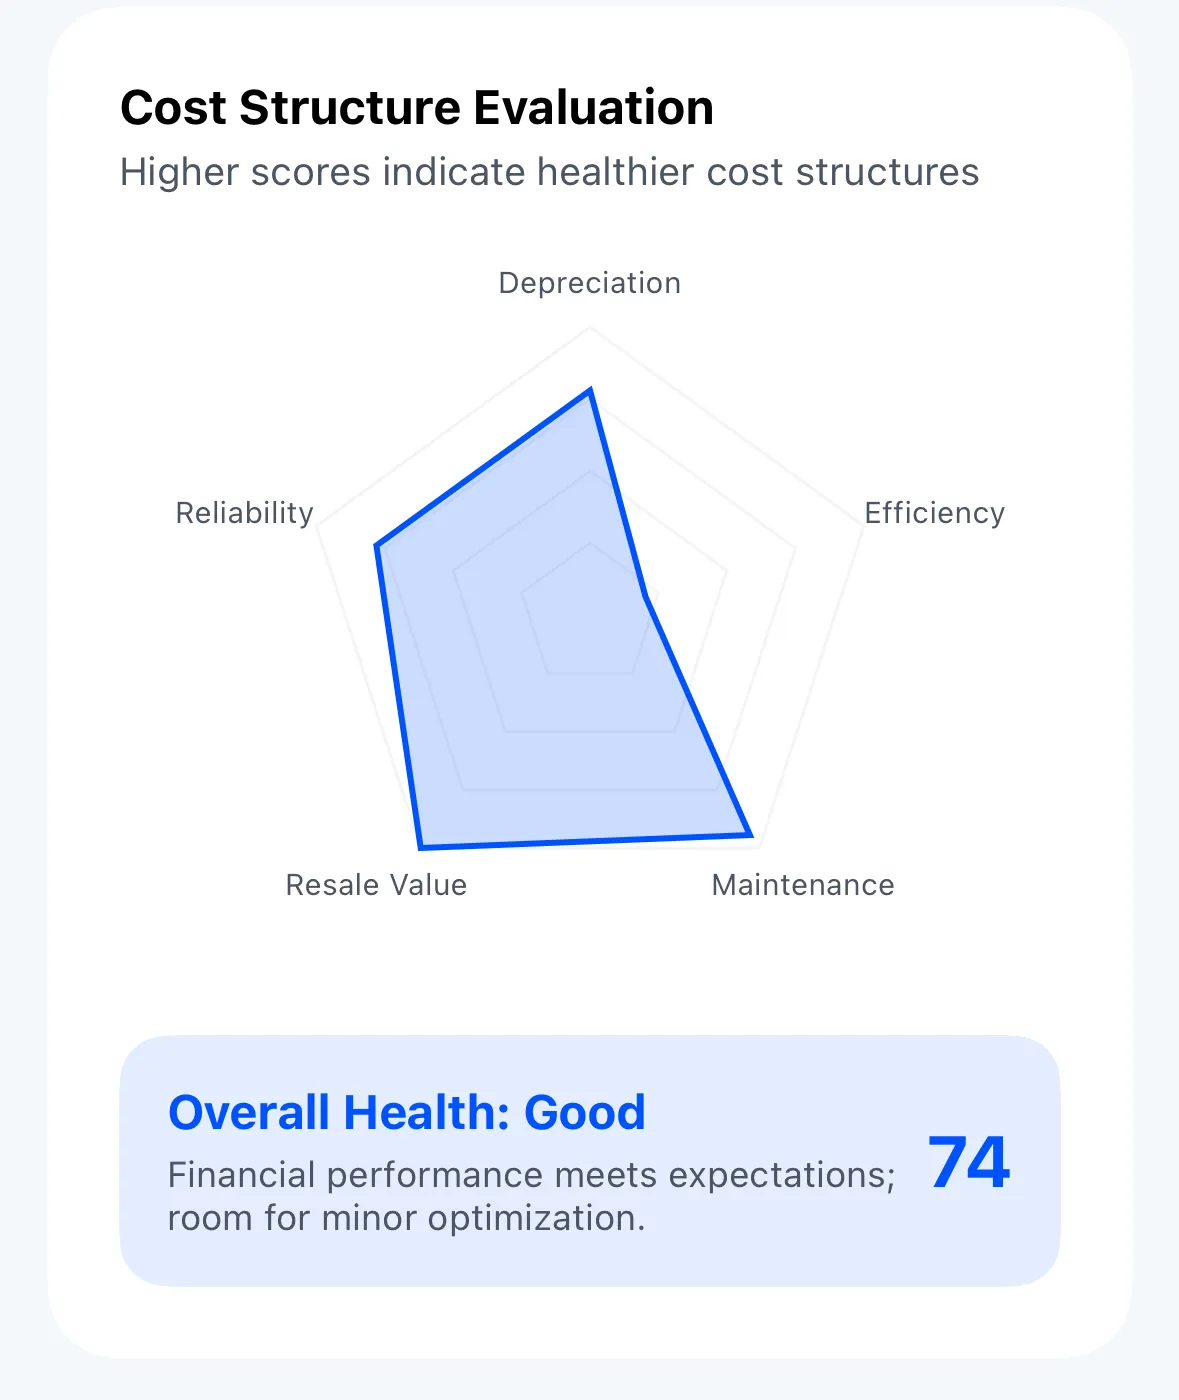
8.1 Beş Boyutlu Sağlık Radarı (Cost Structure Evaluation)
Amortisman Kontrolü (Depreciation), Güvenilirlik ve Dayanıklılık (Reliability), Enerji Verimliliği (Efficiency), Bakım Yükü (Maintenance) ve İkinci El Değer Koruması olmak üzere 5 boyutta puanlanır ve genel bir sağlık skoru üretilir (örn. 74 Puan / İyi).
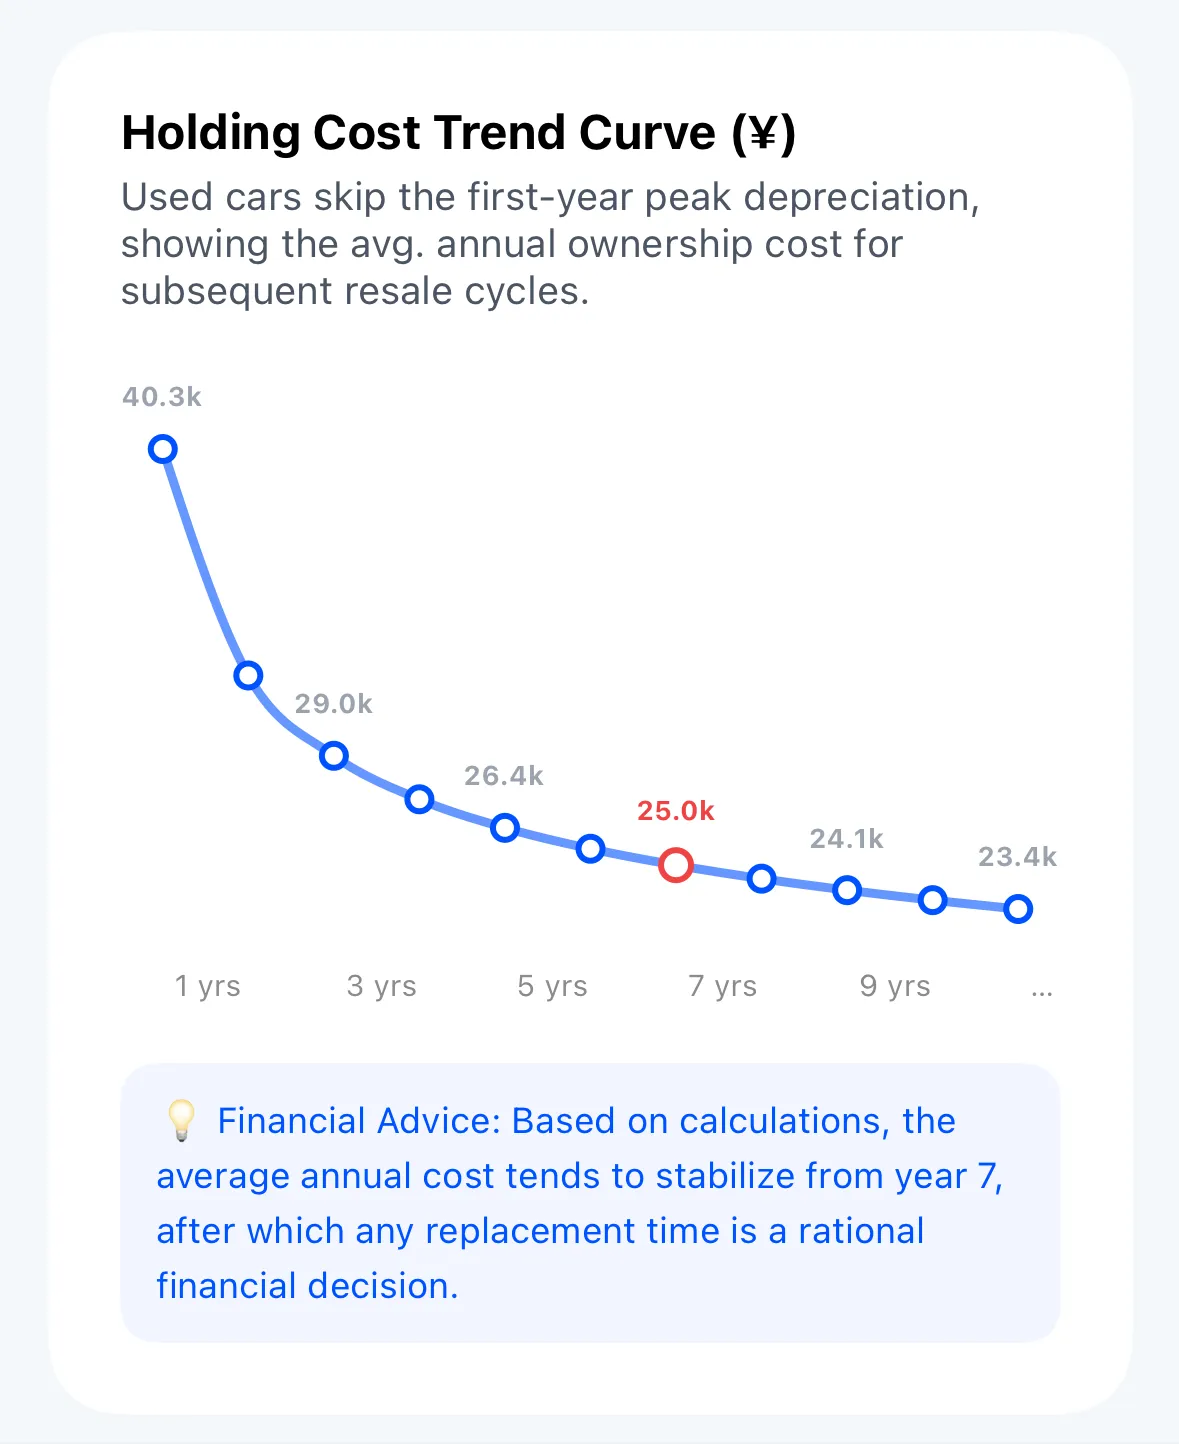
8.2 Sahiplik Süresi Maliyet Eğrisi ve Değiştirme Zamanı (Holding Cost Trend Curve)
- Yıllık Ortalama Maliyet Seyri (1~9 Yıl): İkinci el araçlar ilk yılın sert değer kaybını atlatmış olduğundan yıllık ortalama maliyet eğrisi zamanla dengelenir;
- Finansal Tavsiye (Financial Advice): Sistem eğrinin bükülme noktasını analiz ederek yıllık maliyetin dengelendiği “amortisman platosu” dönemini tespit eder ve aracı yenilemek için en karlı zaman aralığını önerir.
Birden çok aday araç arasında kıyaslama yapmak için sonraki kılavuzu inceleyin: 04. Araç Karşılaştırma ve Karar Analizi.