
📊 03. Analyse du coût de possession (TCO) (TCO Analysis)
Révélez toutes les dépenses invisibles sous la surface pour connaître la facture réelle.
Beaucoup s’imaginent qu’entretenir une voiture se résume à « faire le plein et changer l’huile », avant de réaliser lors de la revente qu’ils ont perdu une somme considérable. Ce guide détaille chaque module analytique du rapport complet de TrueCostAuto.
📑 Au sommaire de ce guide
- Tableau de bord TCO et quatre indicateurs clés
- Frais de fonctionnement annuels : énergie, assurance, entretien et péages
- Dépréciation et calcul actuariel de la valeur résiduelle
- Coûts initiaux d’acquisition et mise en circulation
- Coût d’opportunité du capital et intérêts du crédit
- Consommation réelle et analyse d’efficience énergétique
- Arbitrage des facteurs subjectifs et répartition annuelle des coûts
- Radar de santé financière en 5 dimensions et moment optimal de revente
1. Tableau de bord TCO et quatre indicateurs clés
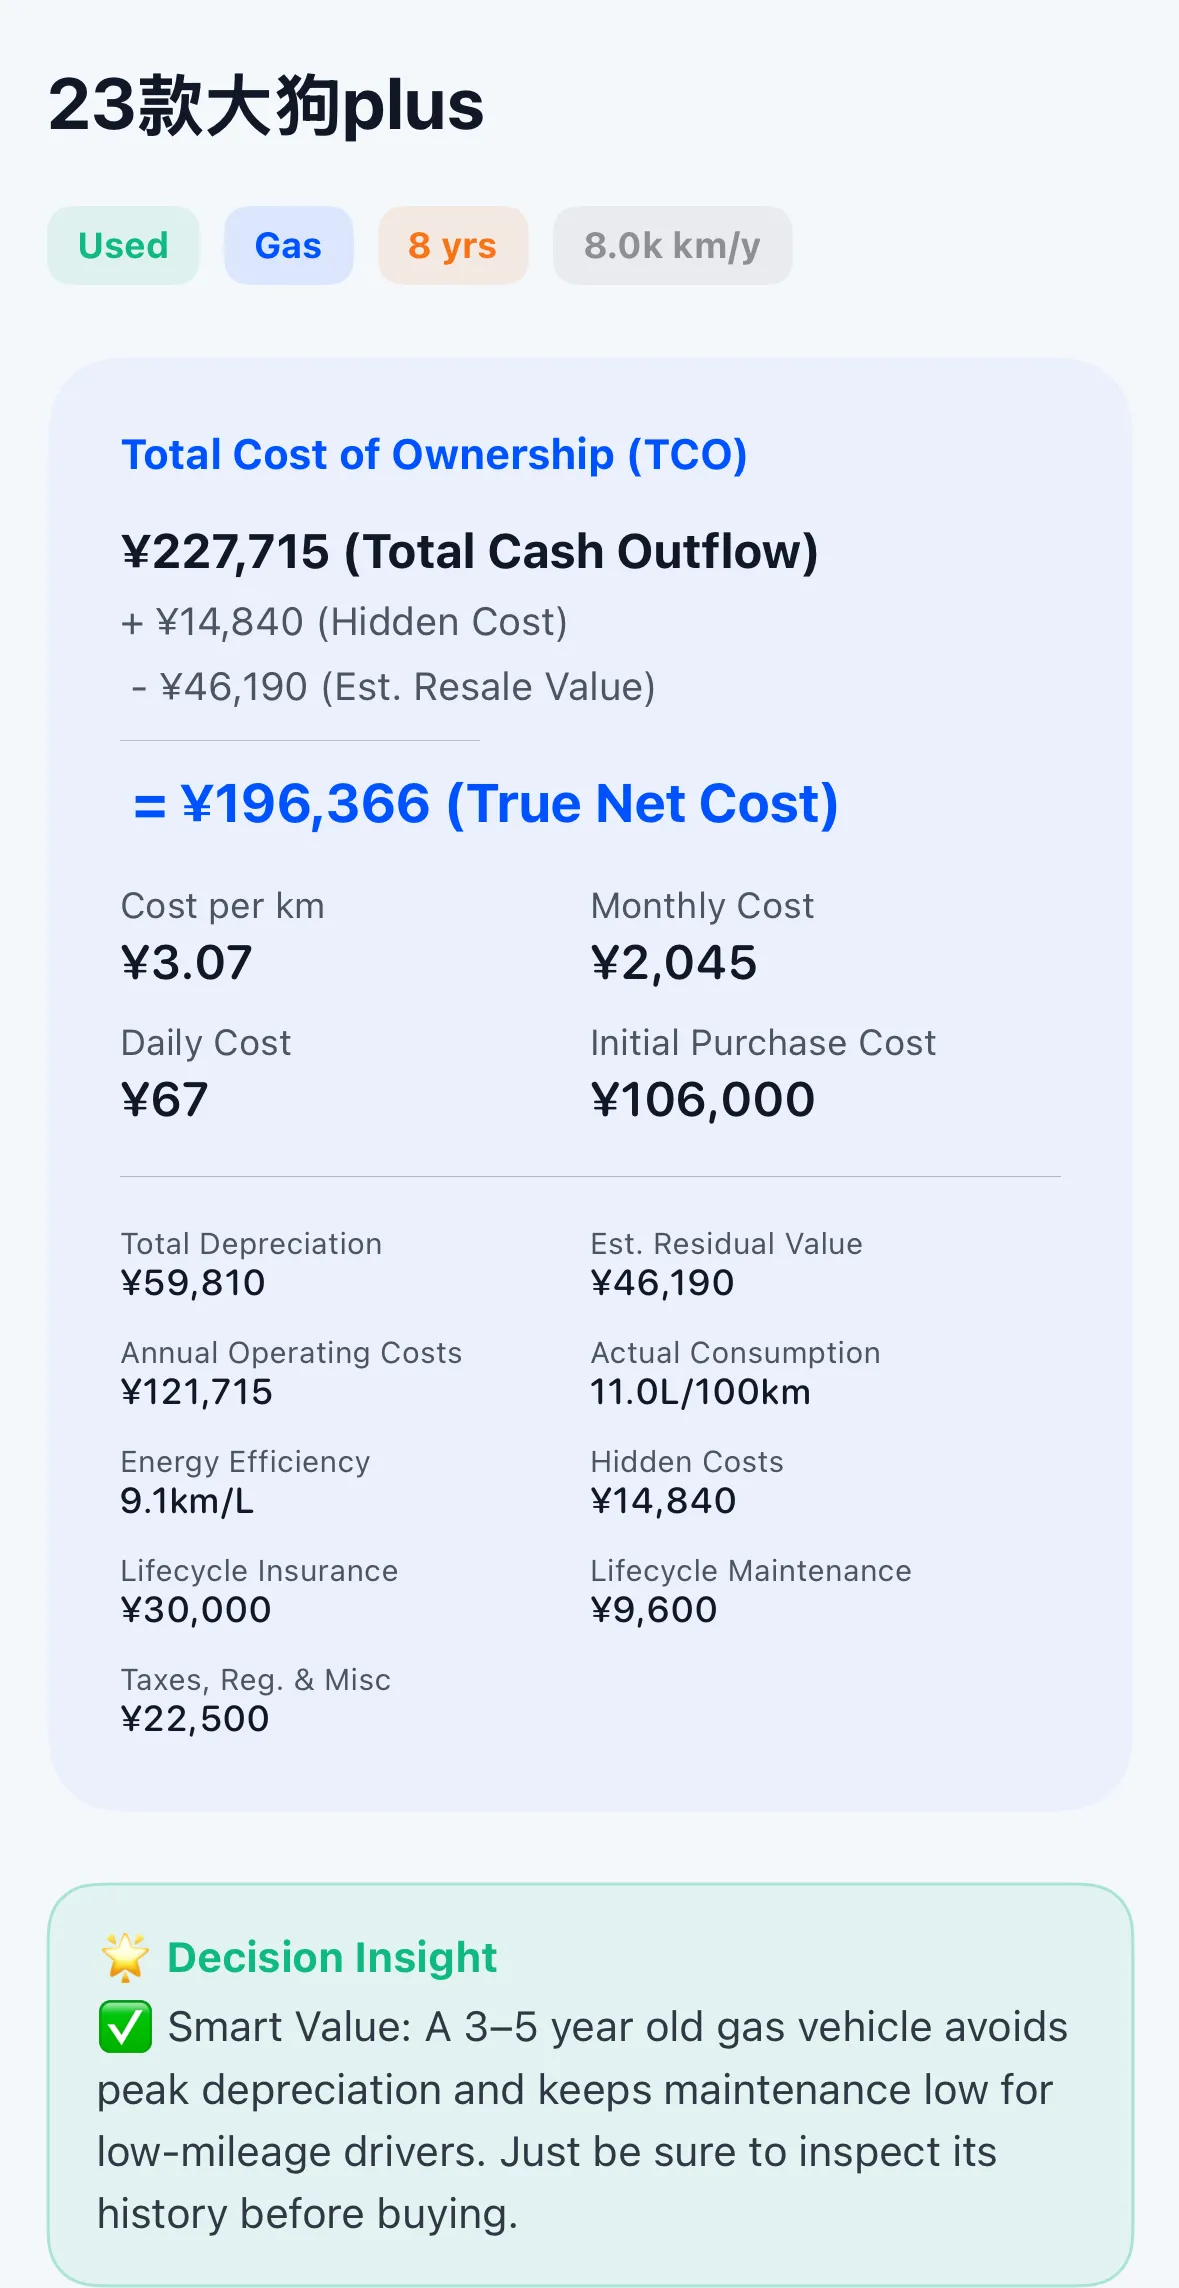
Au sommet de la page détaillée trône le tableau de bord principal : le Coût Total de Possession (Total Cost of Ownership, TCO). TrueCostAuto remplace les estimations partielles par un modèle actuariel rigoureux de coût net réel :
1.1 Formule actuarielle centrale (Boucle en 4 étapes)
Sur la carte principale du TCO, le système croise les flux de trésorerie réels et la valeur terminale du véhicule pour calculer le coût net réel :
- Sorties de trésorerie totales : Somme des décaissements réels sur la durée de détention (prix d’achat clé en main, énergie/carburant, assurance, entretien, taxes et péages) ;
- + Coûts financiers cachés : Manque à gagner financier lié aux capitaux immobilisés dans le véhicule (coût d’opportunité), ou intérêts cumulés versés à l’organisme de crédit ;
- - Valeur résiduelle estimée : Montant de reprise ou de revente en liquide récupéré sur le marché de l’occasion à l’issue de la période ;
- = Coût net réel : La richesse financière nette effectivement consommée par le véhicule sur la durée d’utilisation prévue.
1.2 Quatre indicateurs concrets et grille en 9 volets
Sous le montant total, les charges sont ventilées selon quatre échelles de temps parlantes :
- Coût au kilomètre : ex.
0,39 €/km, le coût global de chaque kilomètre parcouru ; - Coût mensuel : ex.
490 €/mois, à comparer aux revenus et au budget mensuel du foyer ; - Coût quotidien : ex.
16 €/jour, le coût moyen du véhicule stationné au pied de chez vous ; - Coût initial d’acquisition : ex.
31 500 €, la somme totale déboursée pour prendre la route.
La grille inférieure en 9 volets détaille la décote cumulée, la valeur résiduelle, le budget de fonctionnement annuel, les consommations réelles et les assurances, assortis de Conseils décisionnels (Decision Insights) adaptés au modèle.
2. Frais de fonctionnement annuels : énergie, assurance, entretien et péages
Il s’agit des dépenses régulières nécessaires à l’utilisation quotidienne du véhicule :
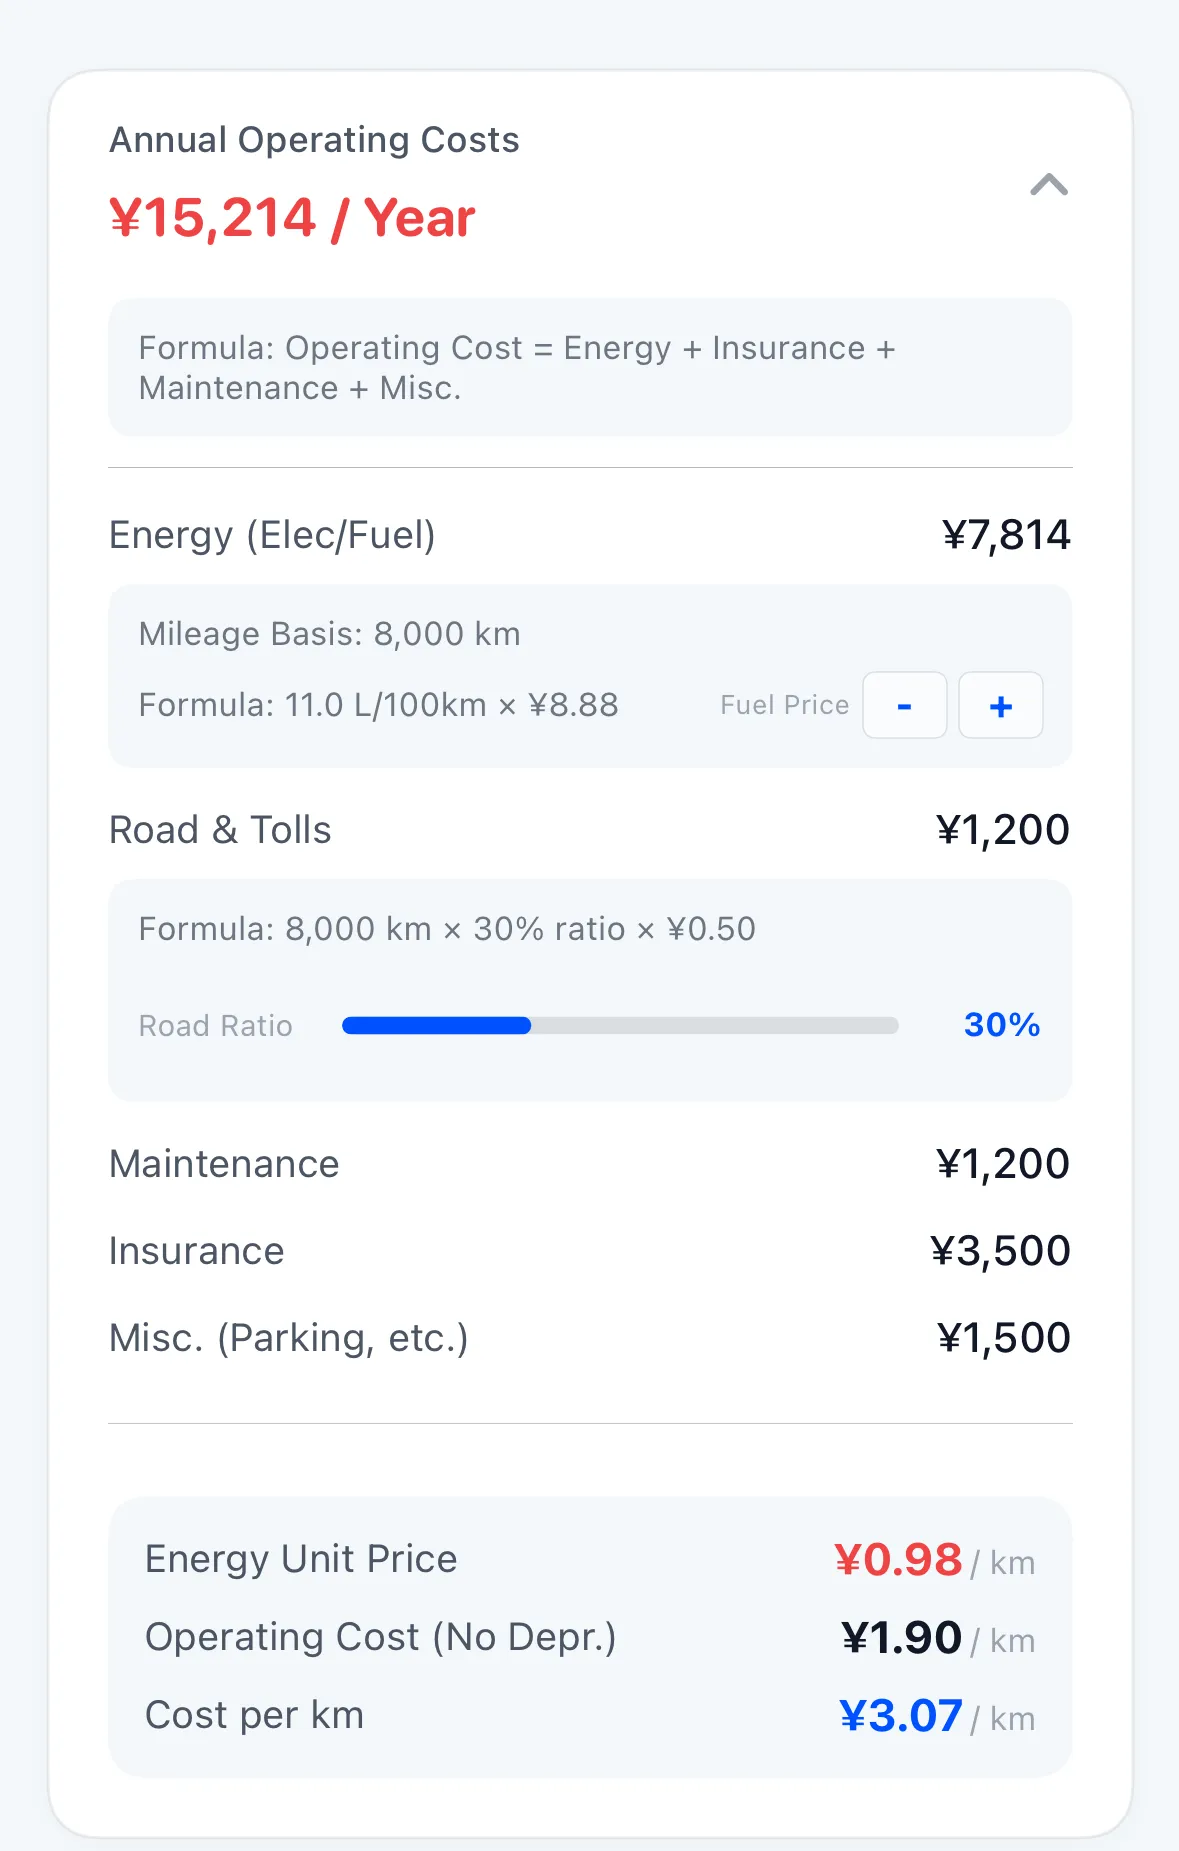
- Énergie / Carburant : Évalué selon la consommation réelle, le kilométrage annuel et les tarifs moyens du carburant ou du kWh ;
- Péages autoroutiers : Calculés selon la part de roulage sur autoroute et les tarifs kilométriques en vigueur ;
- Entretien périodique : Révisions régulières, vidanges, plaquettes de frein, filtres et pièces d’usure ;
- Assurance automobile : Primes annuelles tenant compte de l’évolution du coefficient de bonus-malus ;
- Stationnement & Divers : Location de parking, parcmètres et lavages réguliers ;
- Décomposition unitaire : Affichage direct du coût énergétique au km (€/km) et du coût d’exploitation pur hors décote.
3. Dépréciation et calcul actuariel de la valeur résiduelle
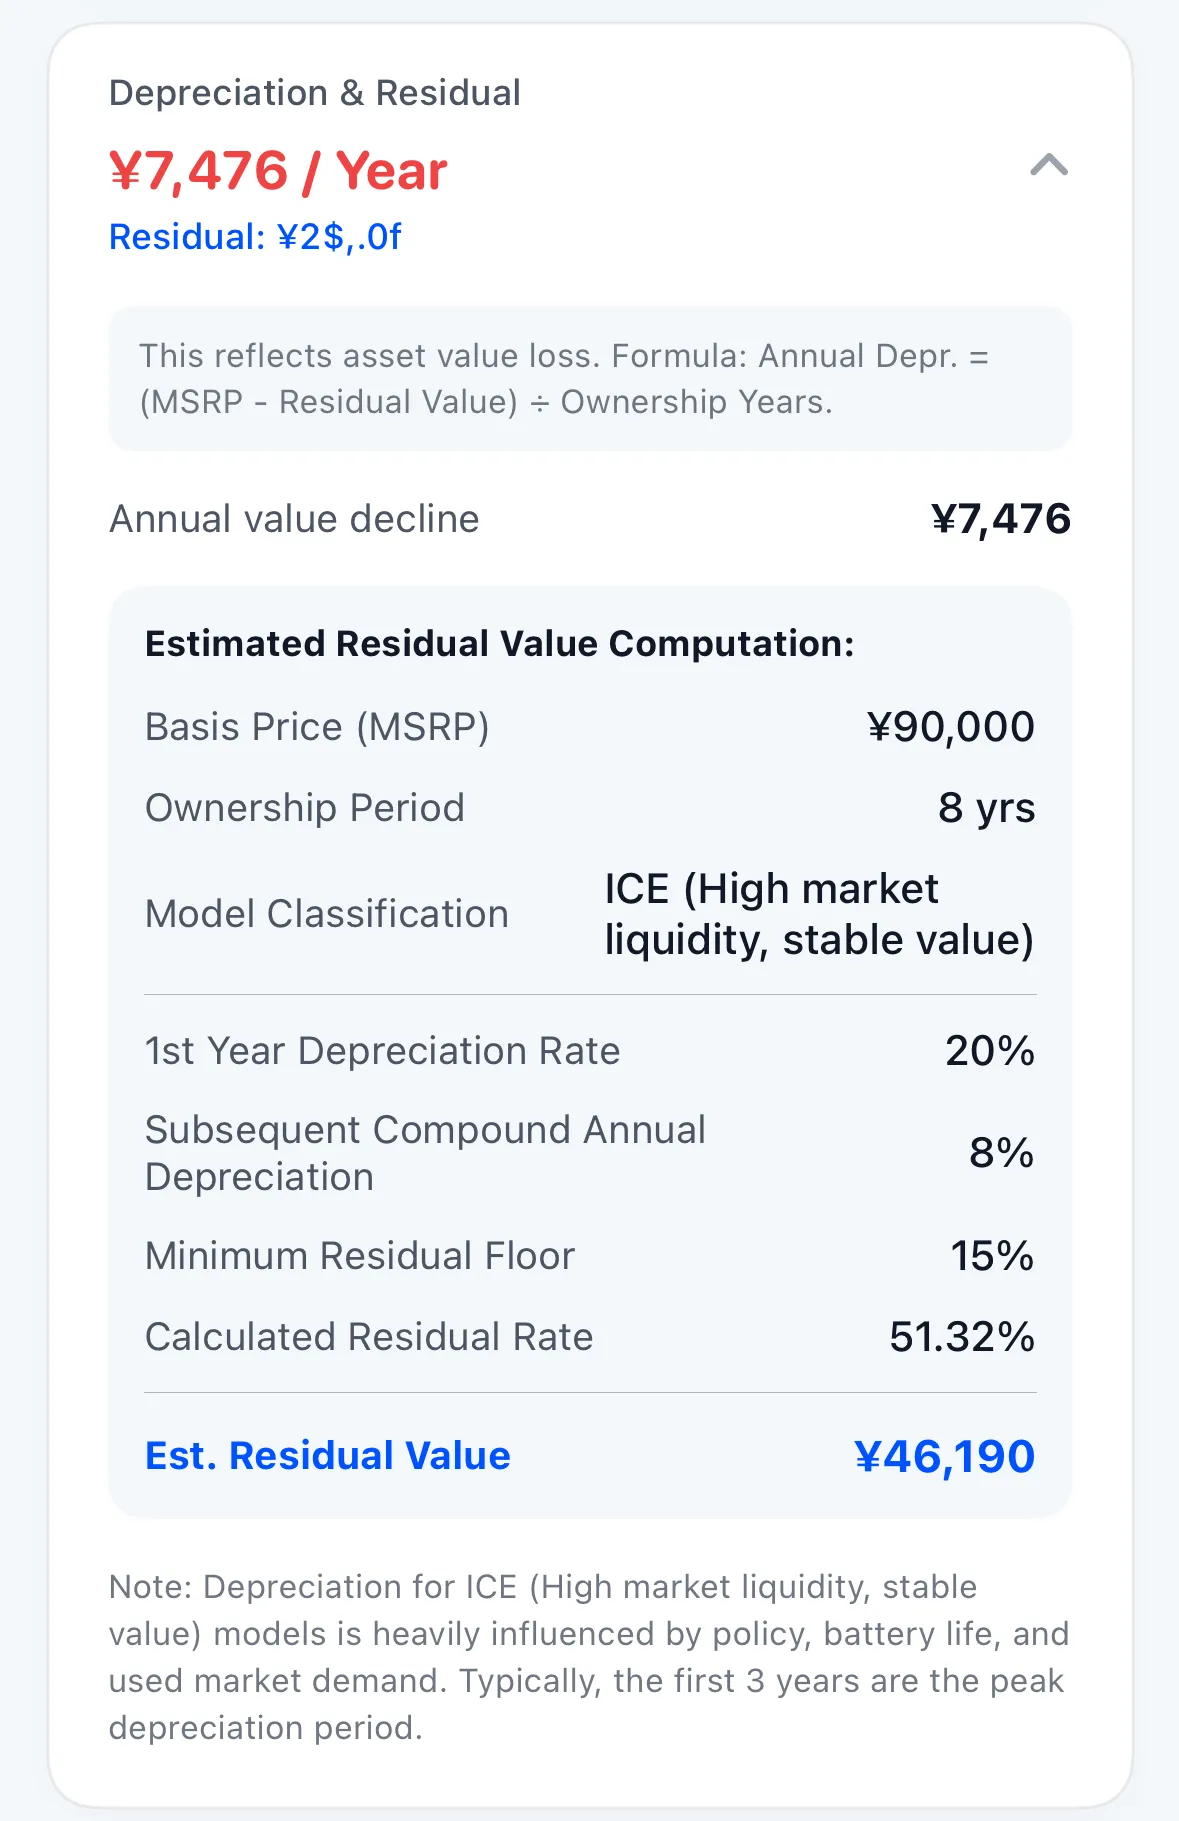
Pour la plupart des véhicules, la dépréciation représente entre 40 % et 65 % du coût total. Parce qu’elle ne fait l’objet d’aucune facture mensuelle, elle est trop souvent oubliée.
3.1 Dynamique de la dépréciation automobile
- Taux de décote de 1re année : Dès sa sortie de concession, le véhicule passe sur le marché de l’occasion et subit sa perte la plus abrupte (généralement 15 % à 25 %) ;
- Décote dégressive ultérieure : À partir de la deuxième année, la décote suit une courbe décroissante régulière (ex. : -8 % par an) ;
- Plancher de valeur résiduelle : Basé sur les cours de récupération du marché de l’occasion (ex. : 15 %), évitant une chute irréaliste à zéro ;
- Projection dynamique : L’algorithme calcule la cote résiduelle en pourcentage et la valeur de revente en euros après années.
4. Coûts initiaux d’acquisition et mise en circulation
La mise en circulation d’un véhicule implique des frais obligatoires au-delà du simple prix facturé :
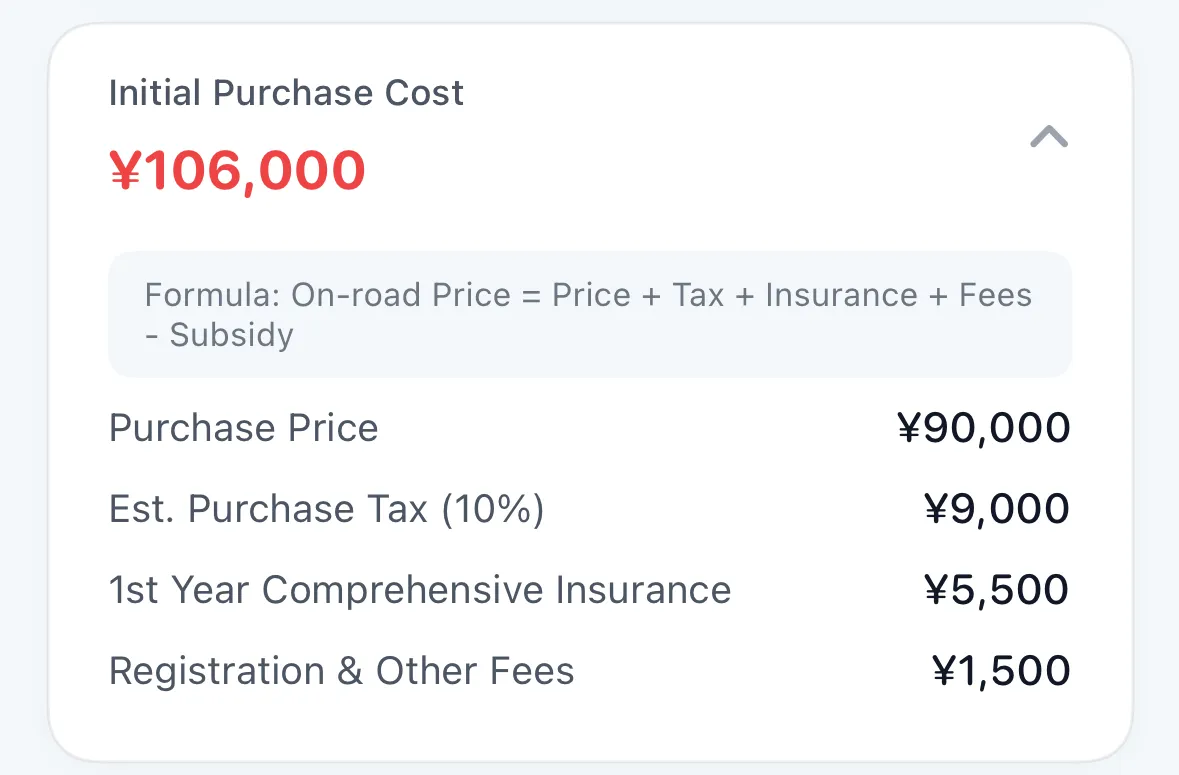
- Prix de vente négocié : Montant effectif sur la facture d’achat ;
- Certificat d’immatriculation et taxes : Barèmes légaux (avec exonérations pour véhicules propres) ;
- Assurance de première année : Prime initiale souscrite à la livraison ;
- Frais de mise en circulation : Plaques, contrôle administratif et préparation concessionnaire.
5. Coût d’opportunité du capital et intérêts du crédit
L’argent possède une valeur temporelle essentielle dans tout calcul financier rigoureux :
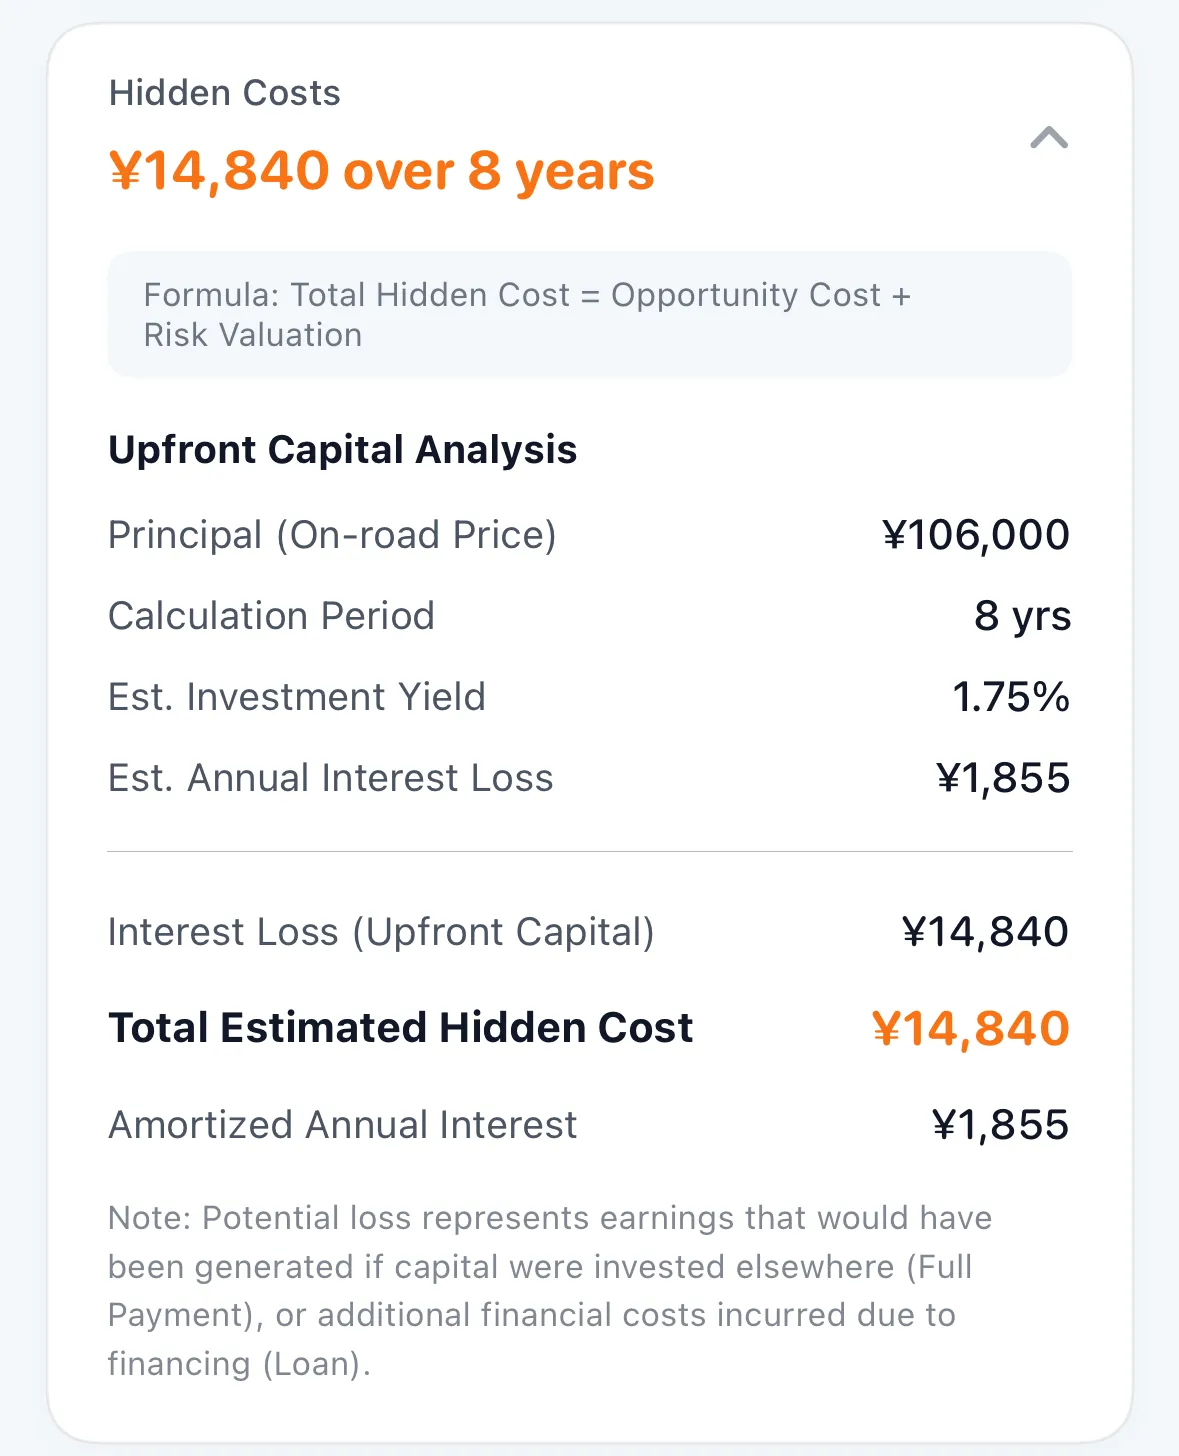
- Coût d’opportunité lors d’un achat comptant : Les fonds immobilisés dans le véhicule auraient pu rapporter des intérêts sans risque sur des livrets ou obligations d’État (à un taux de 2 % à 3 % par an). Renoncer à ce rendement constitue un coût réel que TrueCostAuto intègre à votre bilan ;
- Intérêts du crédit automobile : En cas de financement à tempérament, total des intérêts versés à la banque selon le capital emprunté, la durée et le TAEG ;
- Amortissement annuel : Présentation du coût financier total et de son amortissement par an.
6. Consommation réelle et analyse d’efficience énergétique
Au-delà des données d’homologation en laboratoire, TrueCostAuto mesure l’efficience sur route :
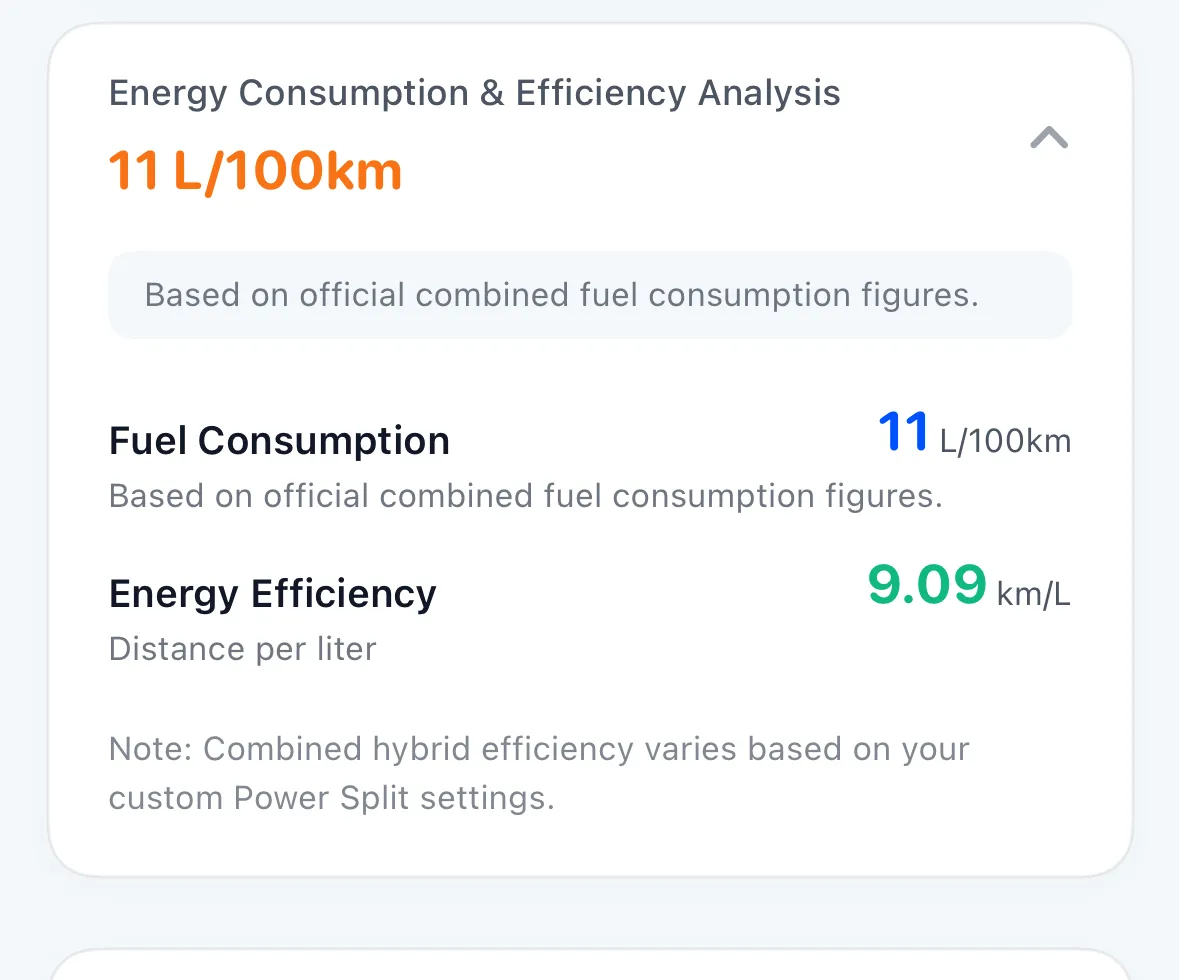
- Consommation mesurée : Consommation moyenne pour un véhicule thermique (ex. :
7,6 L/100 km) ou électrique (ex. :16,2 kWh/100 km) ; - Rendement énergétique : Distance parcourue par unité d’énergie (ex. :
13,1 km/Lou6,17 km/kWh) pour des comparaisons directes entre énergies ; - Pondération hybride rechargeable : Fusion rigoureuse des consommations électrique et essence selon votre ratio d’usage réel.
7. Arbitrage des facteurs subjectifs et répartition annuelle des coûts
Un choix avisé conjugue rigueur chiffrée, ressenti personnel et structure équilibrée des dépenses :
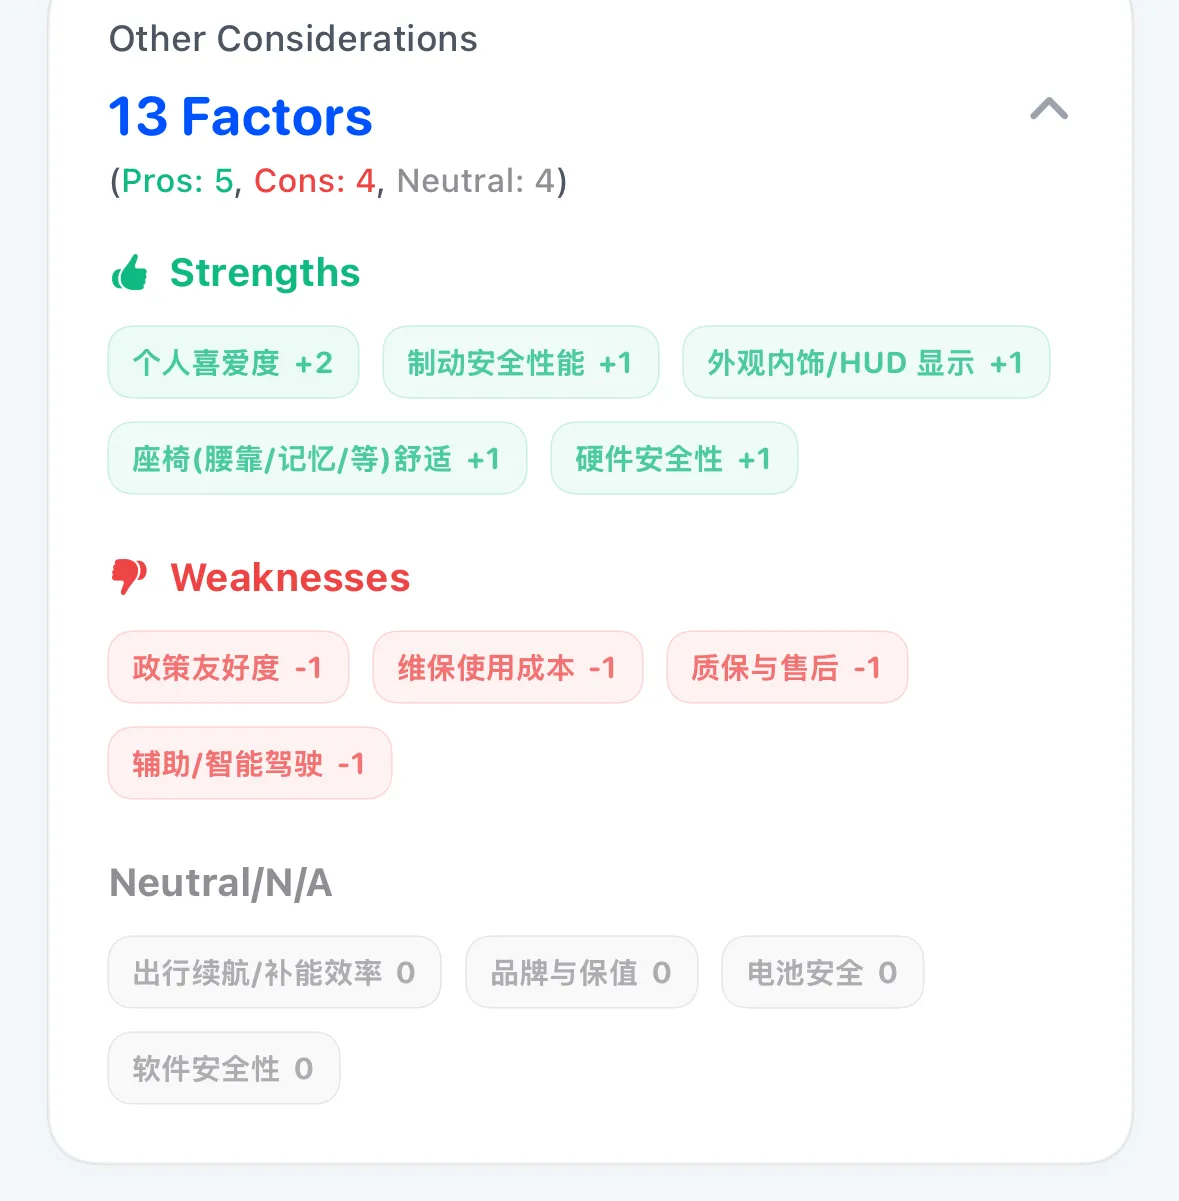
- Synthèse des 13 critères subjectifs : Bilan de vos points forts (Strengths), points faibles (Weaknesses) et aspects neutres (insonorisation, réactivité, habitabilité) ;
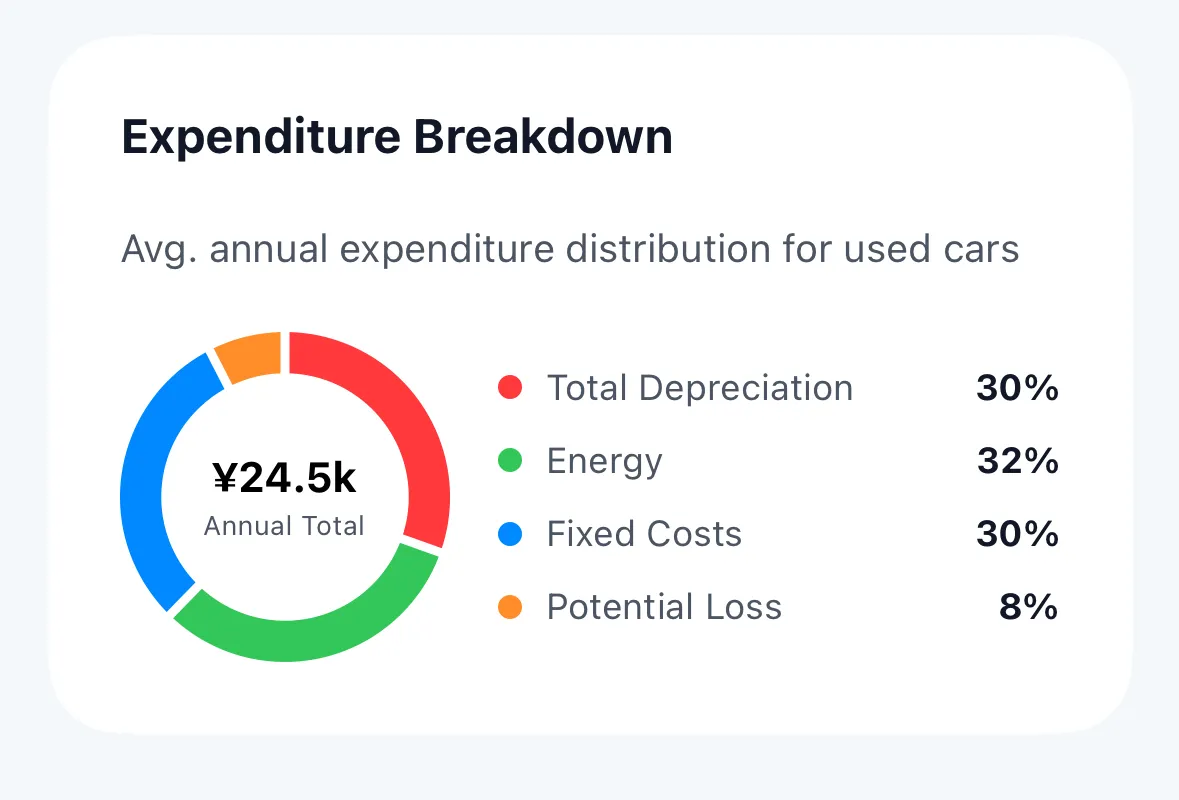
- Répartition annuelle des dépenses (Donut Chart) :
- Décote : ex. 32 % du total ;
- Carburant / Énergie : ex. 30 % ;
- Frais fixes de fonctionnement : Assurance, entretien et péages à 30 % ;
- Coût d’opportunité invisible : Manque à gagner financier à 8 % ;
- Permet de comprendre d’un coup d’œil où va votre argent et d’identifier les leviers d’optimisation.
8. Radar de santé financière en 5 dimensions et moment optimal de revente
En conclusion du rapport, TrueCostAuto fournit un diagnostic global et des recommandations stratégiques :
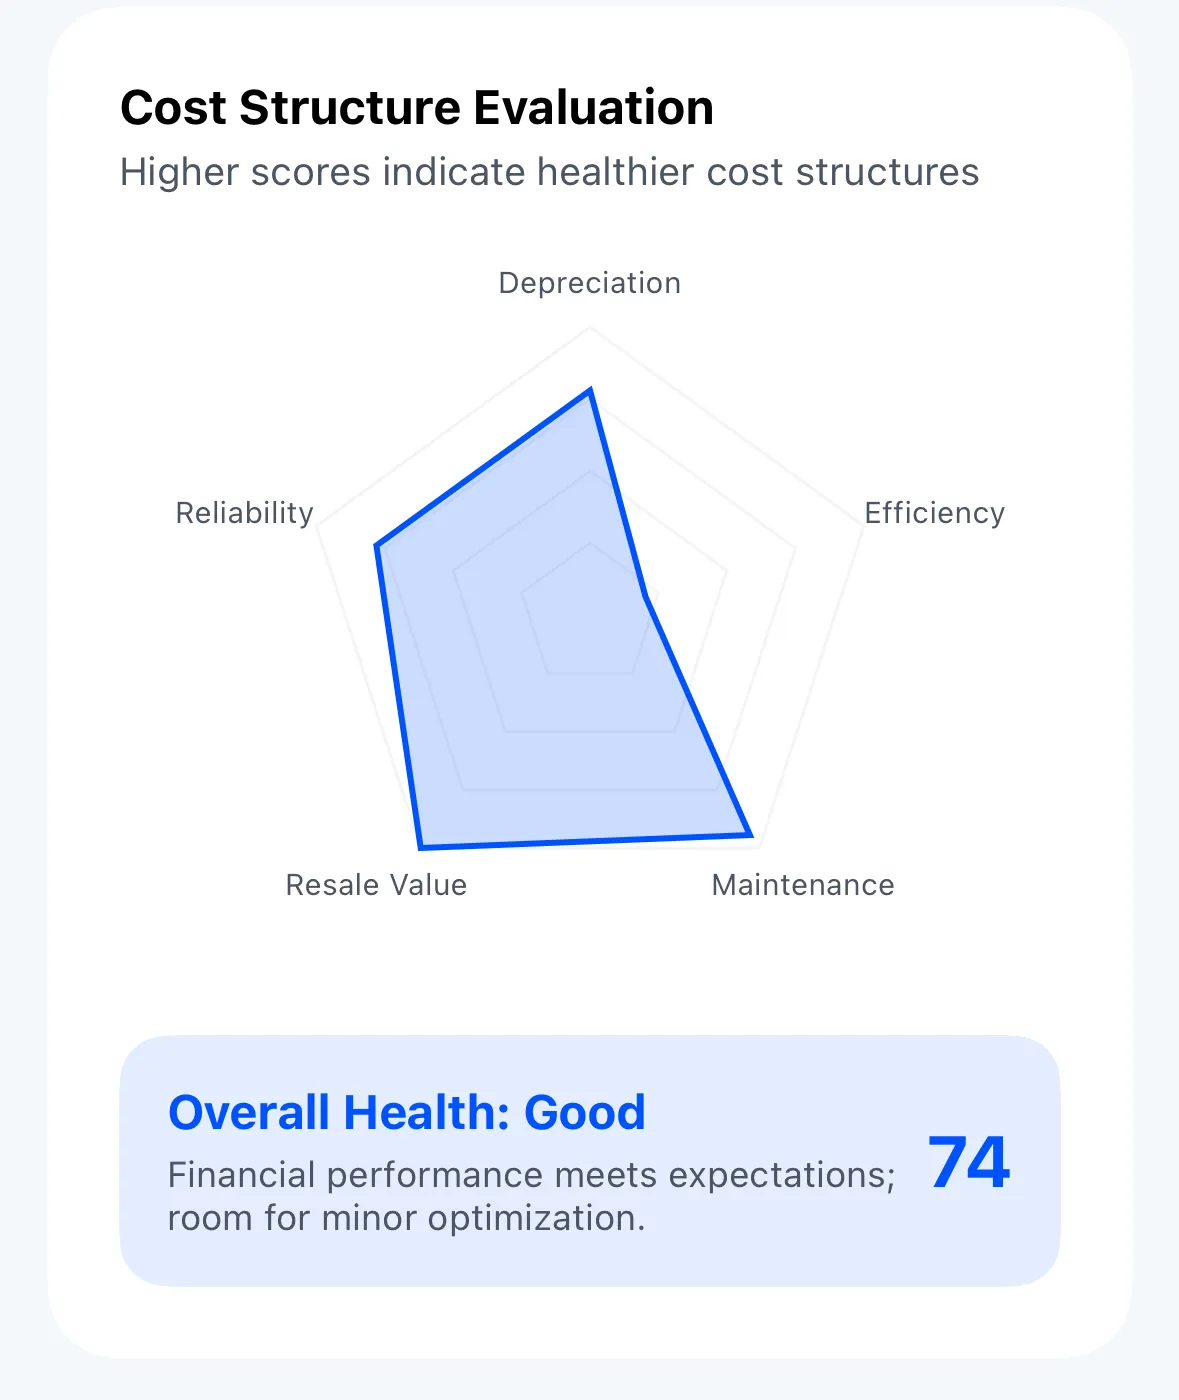
8.1 Radar de santé financière en 5 dimensions (Cost Structure Evaluation)
Note le véhicule sur la maîtrise de la décote, la fiabilité, l’efficience énergétique, le poids de l’entretien et la valeur résiduelle, le tout synthétisé en un score global (ex. : 74 / Bon).
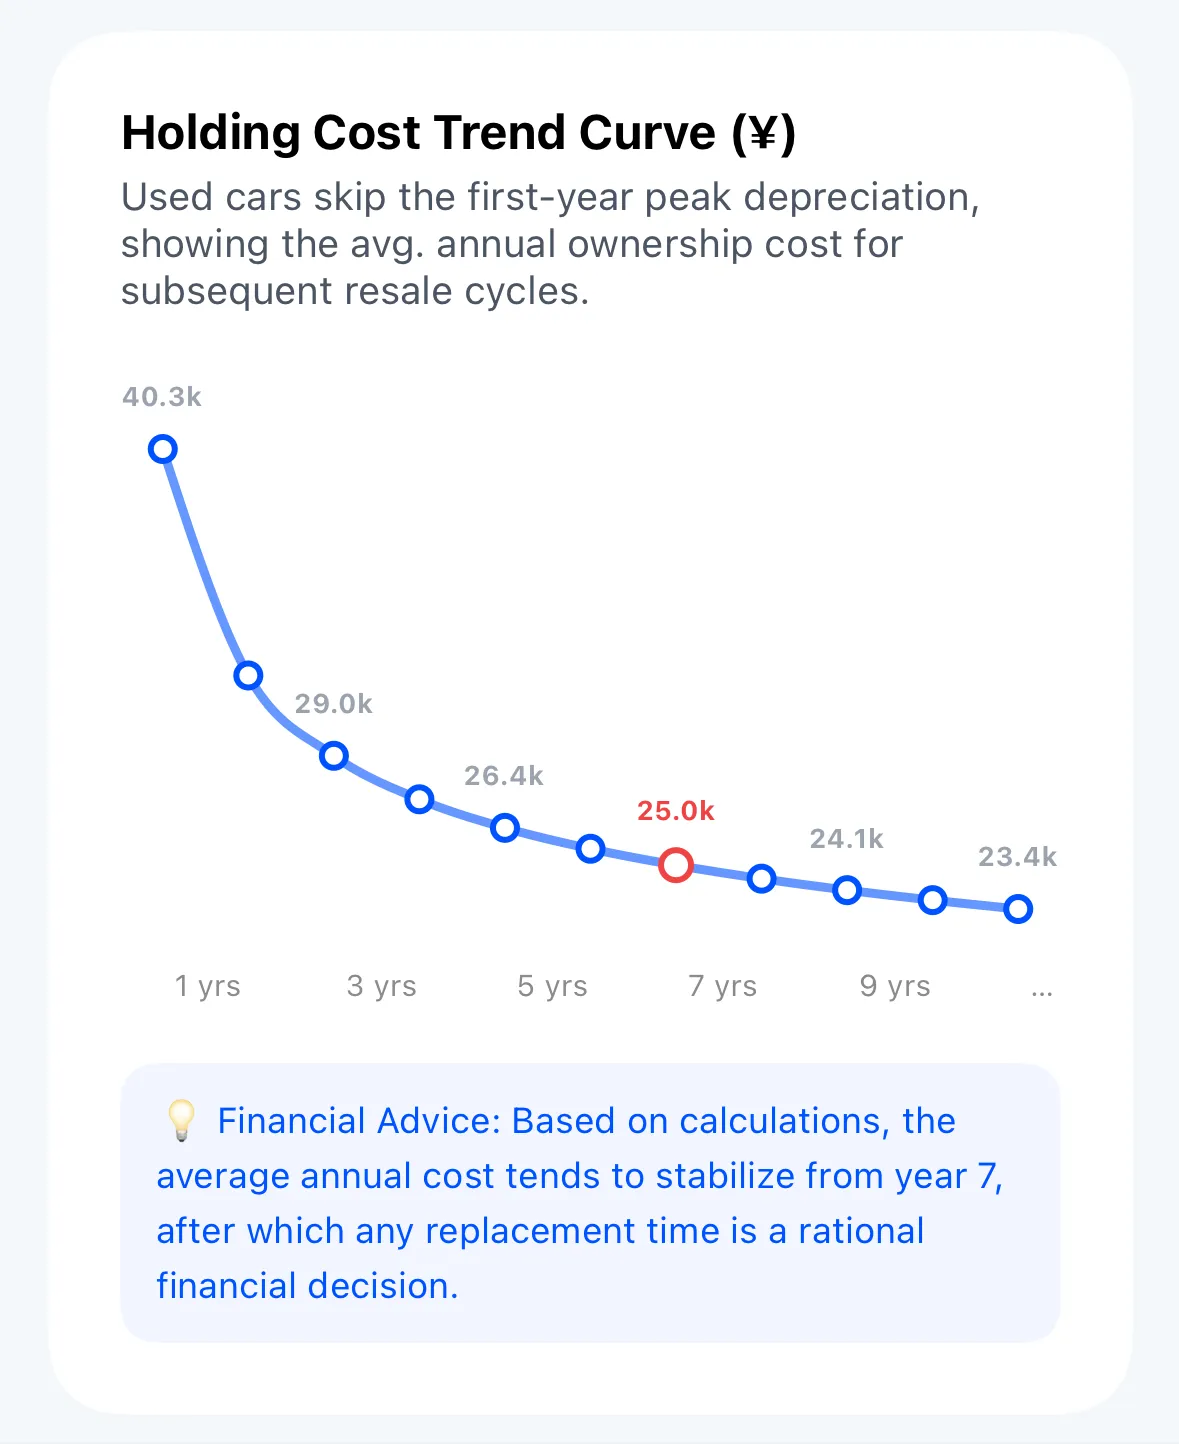
8.2 Courbe d’évolution selon la durée & Moment optimal de revente
- Trajectoire des coûts annualisés (1 à 9 ans) : Montre comment le coût annuel moyen se tasse avec le temps (ex. : passant de
6 600 €/anla 1re année à4 300 €/anau bout de 6 ans) ; - Recommandation intelligente de renouvellement (Financial Advice) : Calcule le point d’inflexion où la dépréciation annuelle atteint un plateau stable, signalant la période financièrement idéale pour revendre.
Vous avez plusieurs modèles en vue ? Rendez-vous dans le guide suivant 04. Comparatif de véhicules et aide à la décision.