
📊 03. Analisi e Approfondimenti sul Costo di Proprietà (TCO Analysis)
Calcola ogni spesa sommersa e scopri il bilancio finanziario reale del veicolo.
Molti automobilisti pensano all’acquisto che «mantenere un’auto = benzina + tagliandi», e solo al momento della vendita scoprono la reale perdita subita. Questa guida analizza dettagliatamente ciascuna scheda del report di TrueCostAuto.
📑 Indice della guida
- Prospetto principale del Costo Totale di Proprietà (TCO) e 4 indicatori cardine
- Costi operativi annui: energia, assicurazione, manutenzione e pedaggi
- Calcolo di svalutazione e valore residuo dell’usato: modello di deprezzamento
- Acquisto iniziale e prezzo chiavi in mano
- Costo opportunità del capitale e interessi del finanziamento (costi finanziari occulti)
- Consumi reali e analisi approfondita dell’efficienza energetica
- Ponderazione soggettiva e grafico a ciambella della spesa annua
- Check-up finanziario del veicolo (radar a 5 dimensioni) e momento ideale per la sostituzione
1. Prospetto principale del Costo Totale di Proprietà (TCO) e 4 indicatori cardine
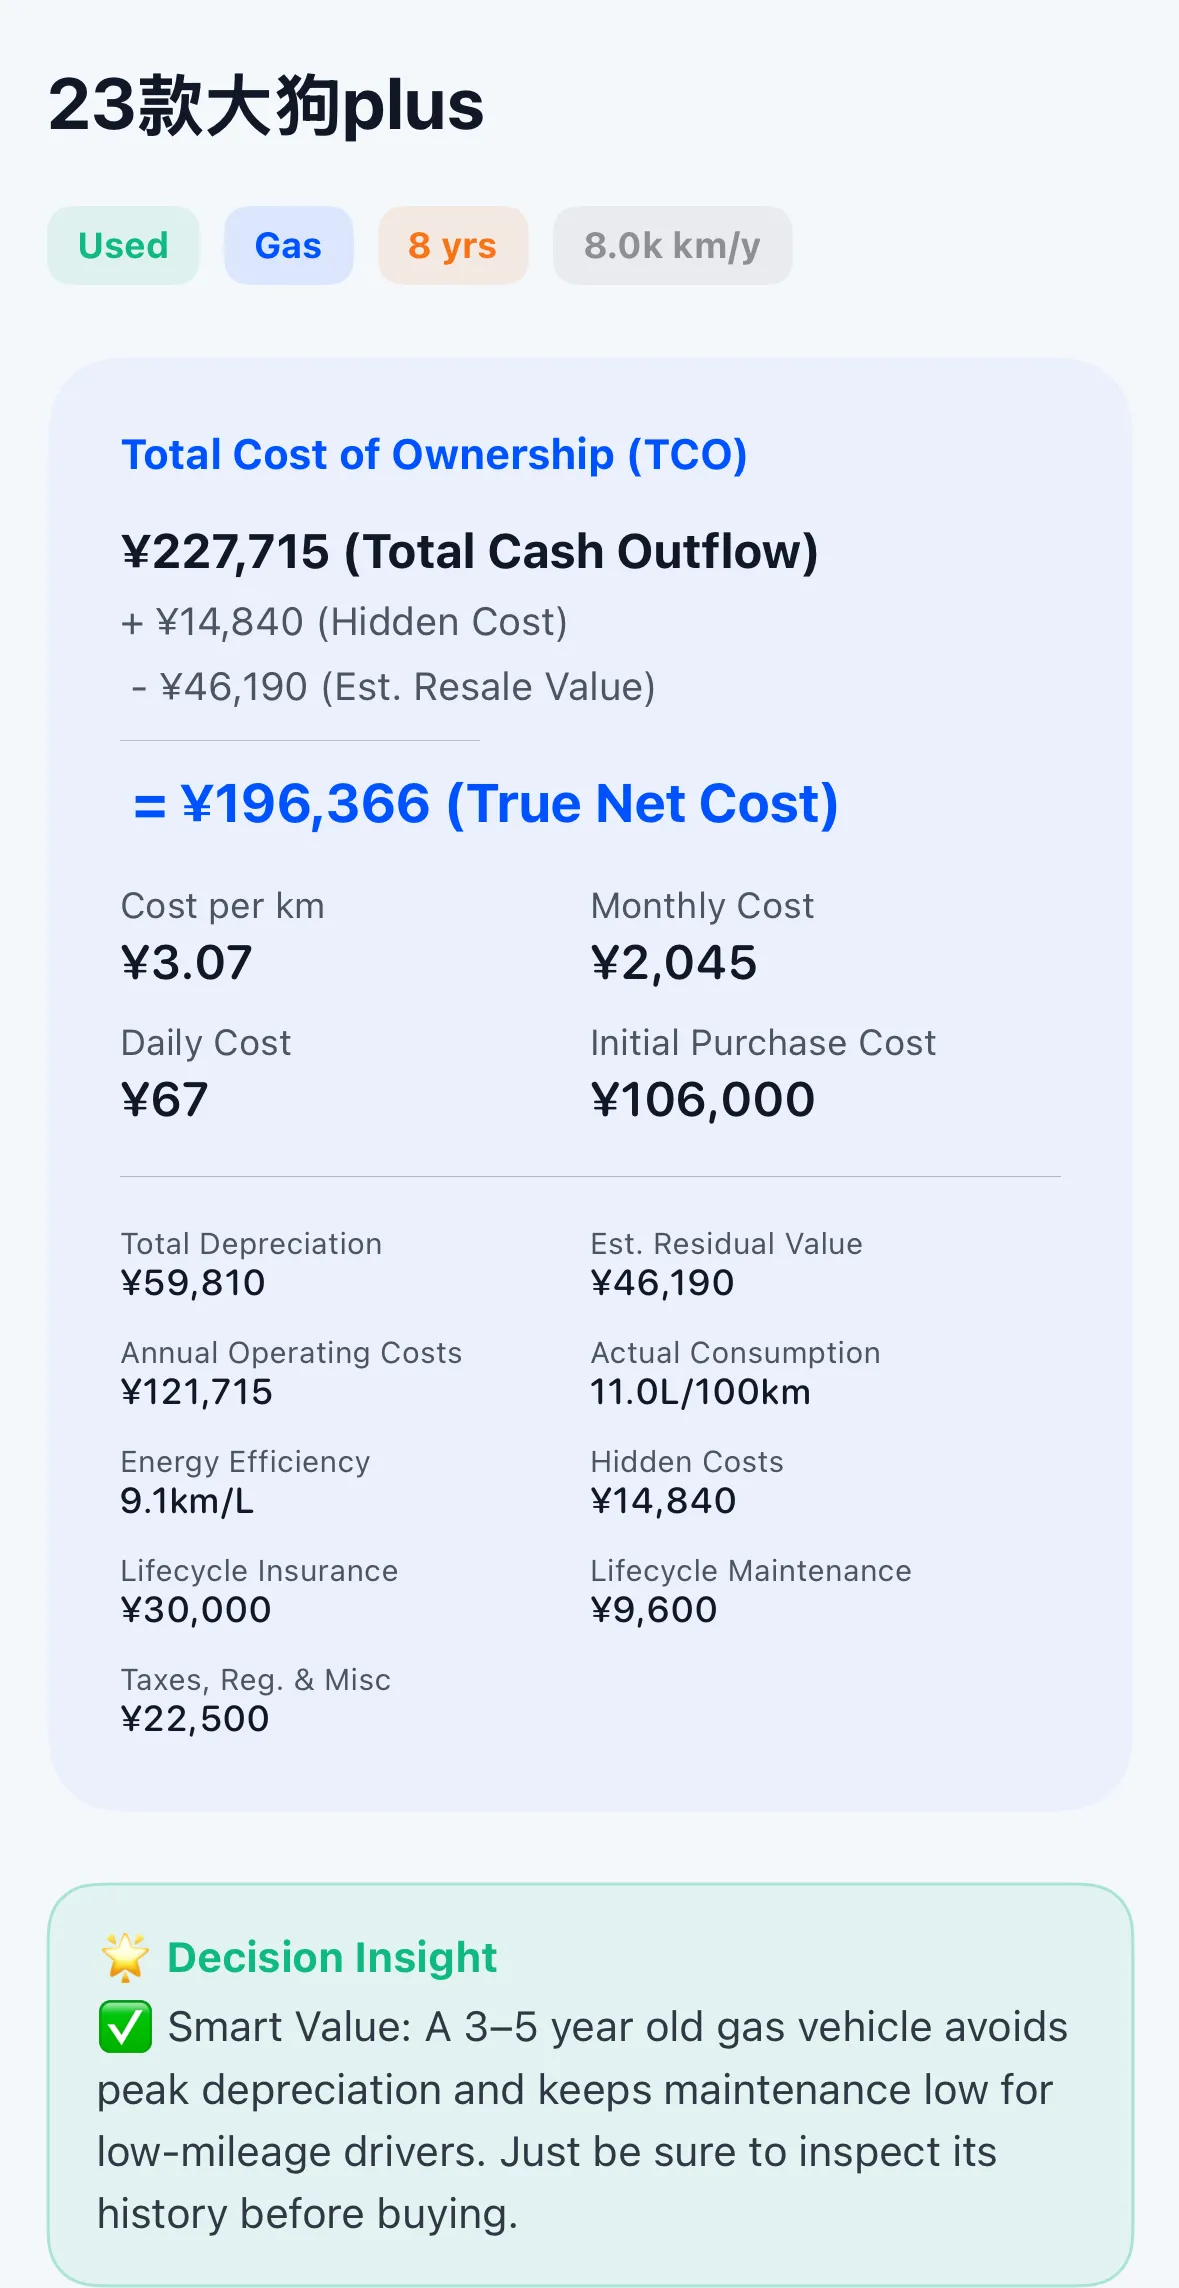
All’interno della scheda dettagli di un’auto, il primo prospetto in alto mostra il Costo Totale di Proprietà (Total Cost of Ownership, TCO) lungo l’intero ciclo di possesso. TrueCostAuto rifiuta calcoli superficiali e applica un modello finanziario attuariale di costo netto reale:
1.1 Formula fondamentale di calcolo (ciclo chiuso a quattro fattori)
Nel riquadro principale del TCO, il sistema concilia i flussi di cassa effettivi con il valore residuo del bene per calcolare il costo netto reale:
- Flusso di cassa totale in uscita (Total Cash Outflow): L’intero ammontare di denaro versato lungo il periodo di possesso (prezzo chiavi in mano, ricariche/carburante, polizze assicurative, tagliandi, bollo e pedaggi);
- + Costi finanziari occulti (Hidden Cost): I mancati guadagni che il capitale versato in contanti avrebbe fruttato se fosse rimasto investito in strumenti finanziari sicuri (costo opportunità), oppure gli interessi passivi del finanziamento;
- - Valore residuo stimato (Est. Resale Value): La somma recuperata rivendendo l’auto sul mercato dell’usato al termine del ciclo stabilito;
- = Costo Netto Reale (True Net Cost): L’impatto economico definitivo che l’automobile genera sul bilancio personale e familiare.
1.2 Quattro indicatori immediati e griglia di 9 parametri
Sotto la cifra complessiva, il sistema ripartisce la spesa in quattro metriche intuitive:
- Costo chilometrico (Cost per km): Es.
0,33 €/km, il costo integrato per ogni singolo chilometro percorso; - Costo mensile (Monthly Cost): Es.
275 €/mese, per un facile raffronto con le entrate mensili; - Costo giornaliero (Daily Cost): Es.
9,15 €/giorno, il costo medio al giorno anche a veicolo fermo; - Prezzo d’acquisto chiavi in mano (Initial Purchase Cost): Es.
29.800 €, il capitale totale necessario per mettere l’auto in strada il primo giorno.
La sezione inferiore propone una griglia dettagliata con 9 voci di bilancio (svalutazione complessiva, valore residuo finale, spesa operativa annua, consumo medio per 100 km, rapporto di efficienza, assicurazione e manutenzione nel ciclo), completata da un Consiglio Strategico (Decision Insight) formulato ad hoc per il modello.
2. Costi operativi annui: energia, assicurazione, manutenzione e pedaggi
Rappresentano le uscite monetarie ricorrenti necessarie per mantenere in funzione l’automobile nella vita di tutti i giorni:
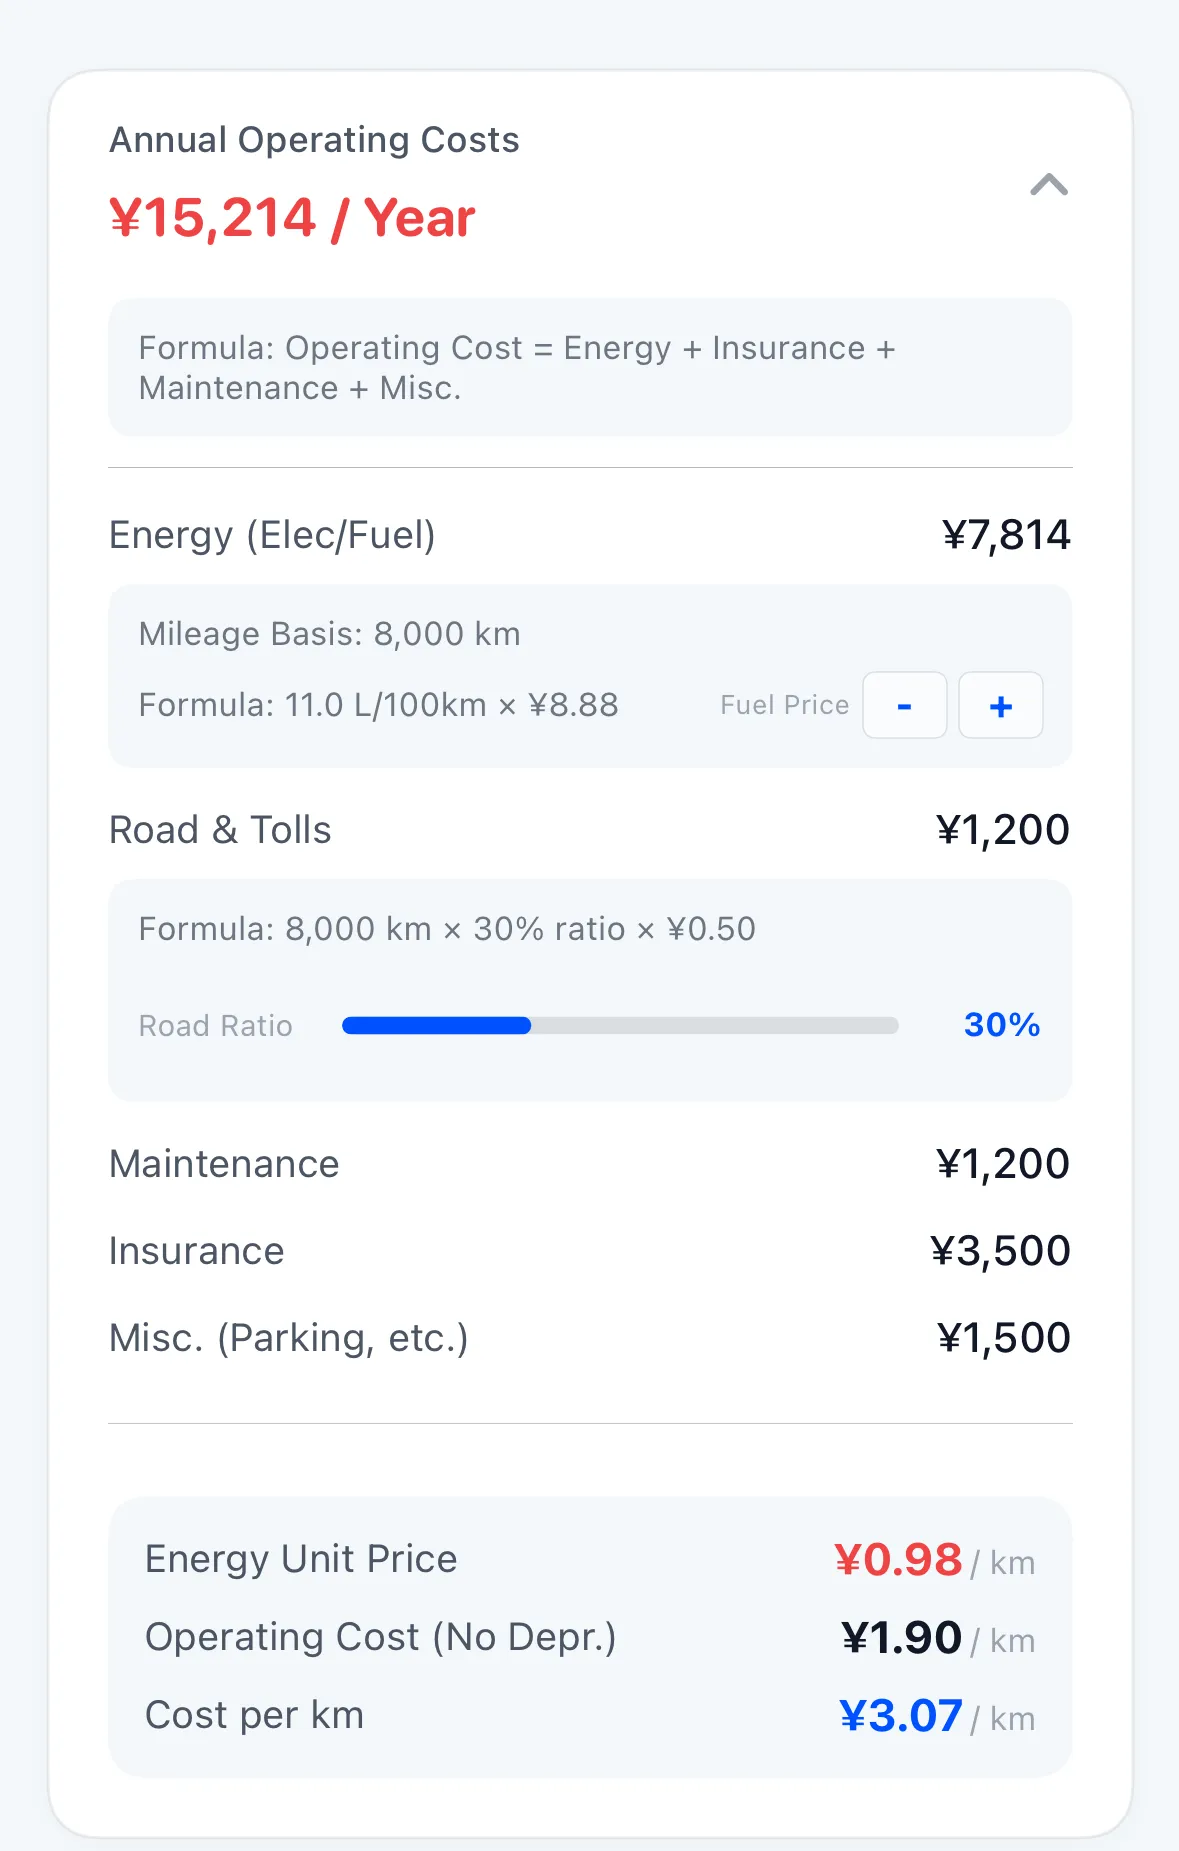
- Carburante ed energia (Energy/Fuel): Calcolato sul consumo medio reale per 100 km e sul costo locale dell’energia (es.
6,5 L/100 km × 1,78 €/L); - Pedaggi autostradali (Road & Tolls): Basato sulla percentuale di percorrenza su tratte a pagamento e sul costo medio al chilometro (es.
12.000 km × 25% × 0,075 €/km); - Manutenzione programmata (Maintenance): Tagliandi periodici per olio, filtri, pastiglie freni e materiale d’usura;
- Polizza assicurativa negli anni successivi (Insurance): Calcolo progressivo che tiene conto dei bonus per assenza di sinistri;
- Spese ordinarie varie (Misc): Canone del garage, parcheggi a strisce blu e lavaggi;
- Dettaglio del costo unitario: La scheda evidenzia il costo energetico unitario (€/km) e il costo operativo chilometrico puro (al netto della svalutazione).
3. Calcolo di svalutazione e valore residuo dell’usato: modello di deprezzamento
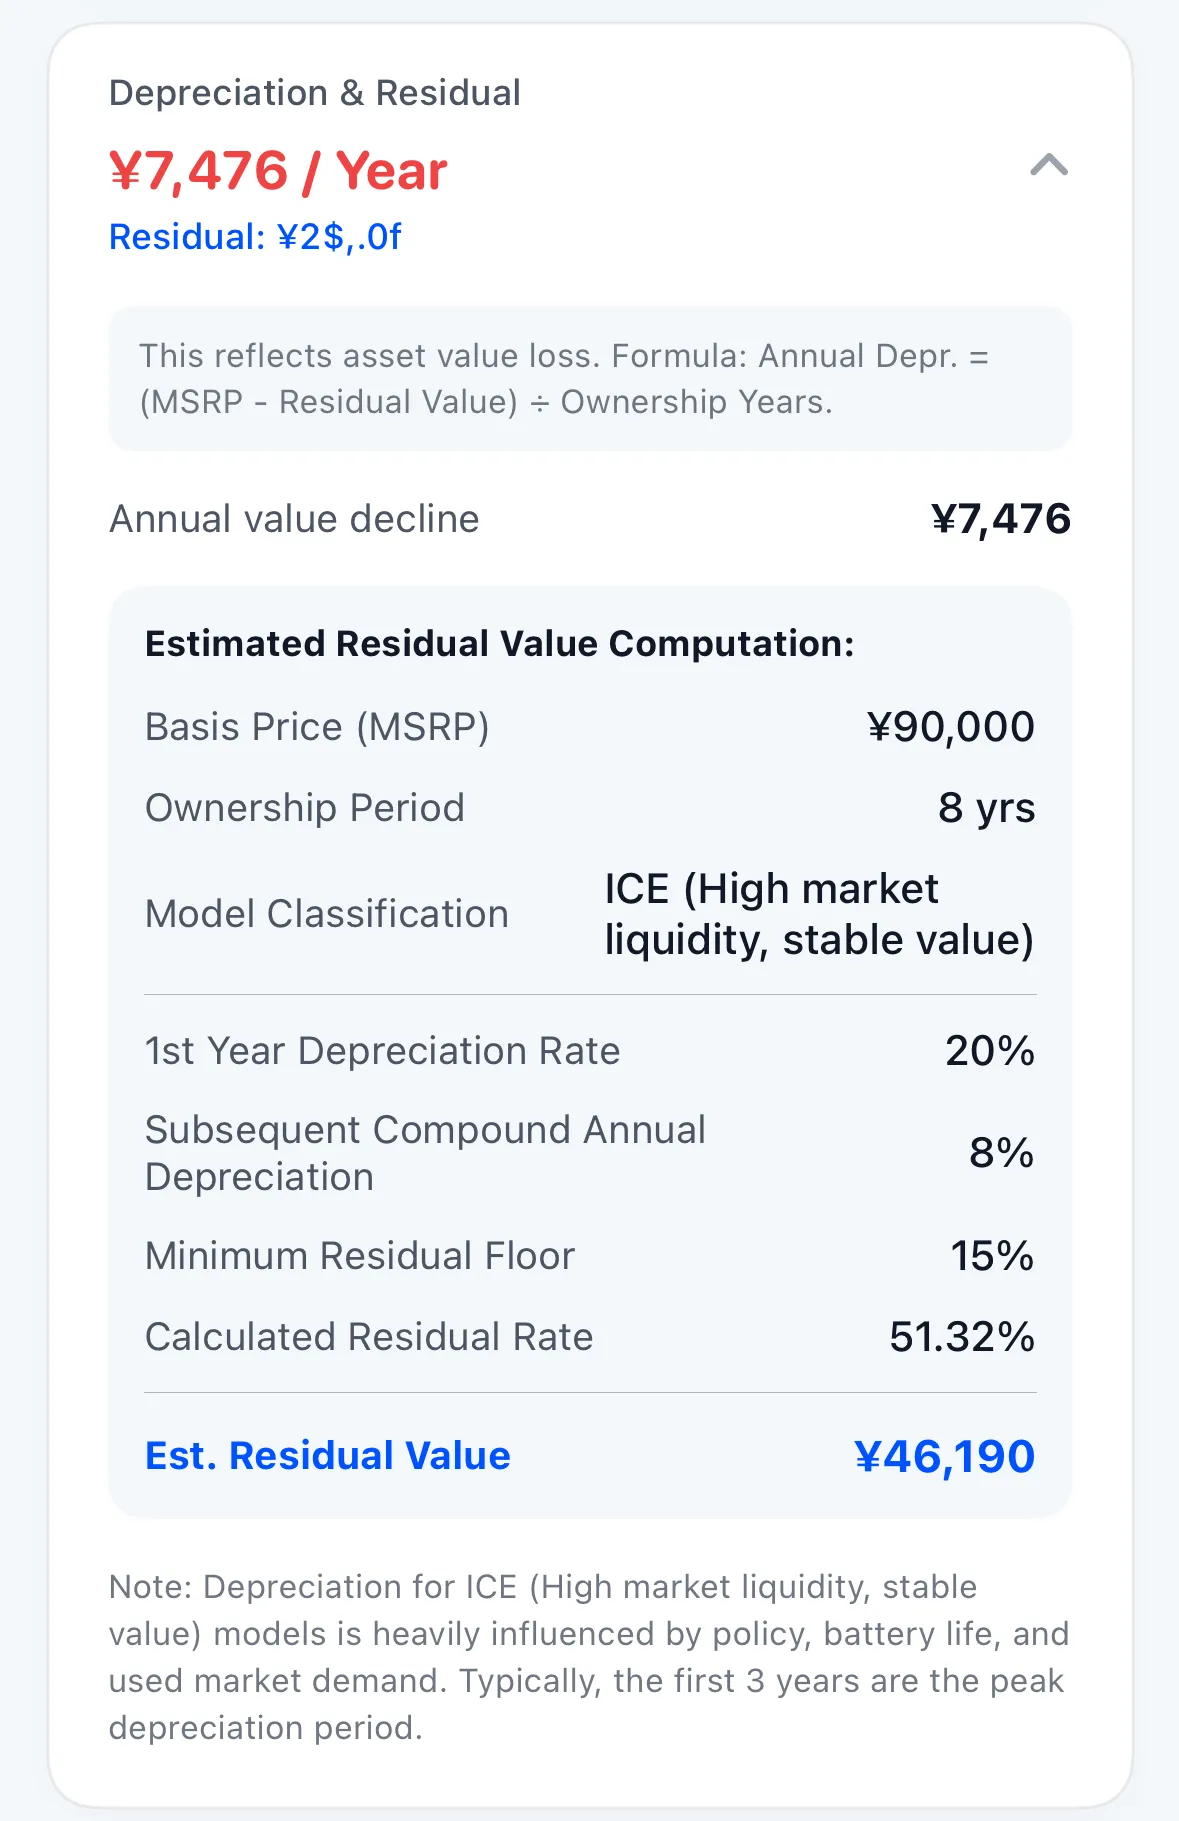
Nella quasi totalità delle vetture di proprietà, la svalutazione incide per il 40% - 65% dell’intero costo di mantenimento, pur essendo la più sottovalutata poiché non comporta pagamenti periodici con fattura.
3.1 Andamento della curva di deprezzamento
- Tasso di svalutazione del 1° anno (1st Year Rate): Con l’immatricolazione e l’ingresso sul mercato dell’usato, il primo anno registra la perdita più consistente (solitamente tra il 15% e il 25%);
- Tasso composto degli anni seguenti (Subsequent Compound Rate): A partire dal secondo anno la curva si fa più morbida (es. 8% annuo composto);
- Soglia minima di valore residuo (Minimum Residual Floor): Applica un valore minimo prudenziale (es. 15%), impedendo che l’auto si azzeri irrealisticamente nel lungo periodo;
- Stima dinamica del valore di rivendita: L’algoritmo stima la percentuale di tenuta del valore e l’importo monetario recuperabile dopo N anni.
4. Acquisto iniziale e prezzo chiavi in mano
Il reale costo sostenuto per entrare in possesso di un’auto include spese burocratiche e fiscali indispensabili:
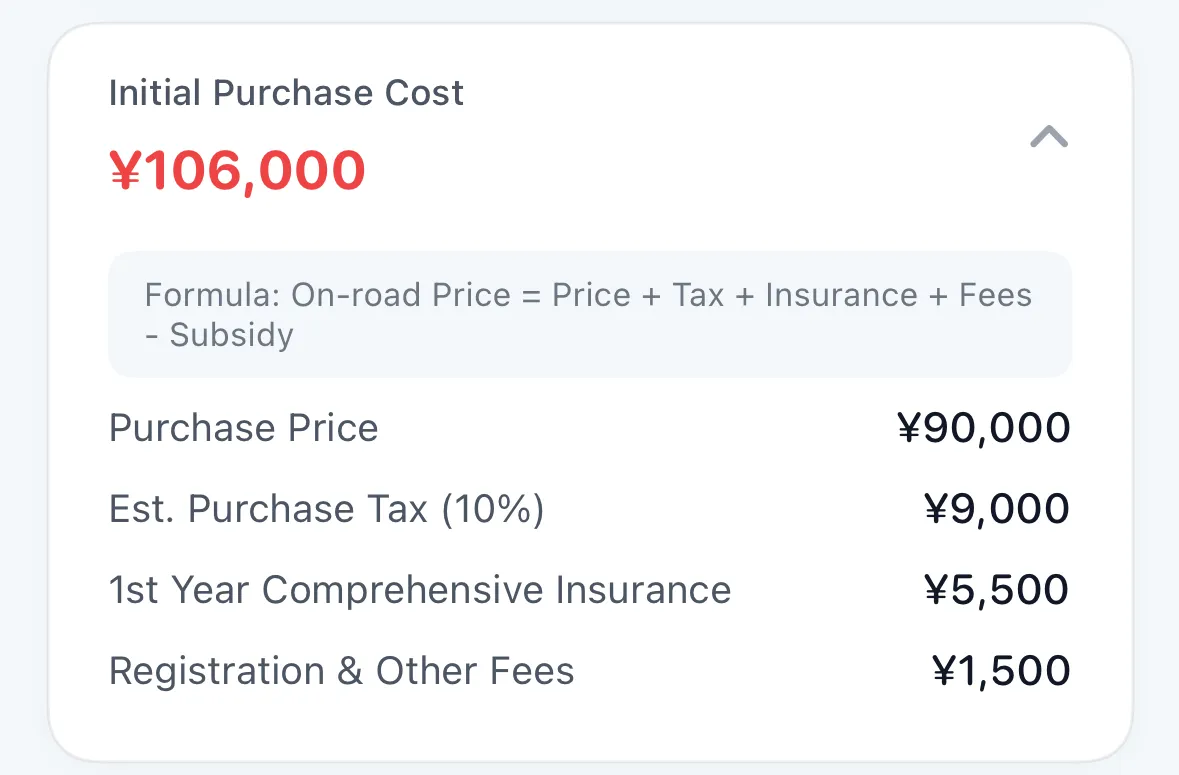
- Prezzo d’acquisto concordato (Purchase Price): Il prezzo effettivo pattuito in concessionaria;
- Imposta provinciale di trascrizione (IPT) e bollo (Purchase Tax): Imposte di immatricolazione o agevolazioni per motorizzazioni a basse emissioni;
- Assicurazione del primo anno (1st Year Insurance): Polizza attiva all’uscita dal salone;
- Spese di immatricolazione e messa su strada (Registration & Other Fees): Diritti di motorizzazione e targhe.
5. Costo opportunità del capitale e interessi del finanziamento (costi finanziari occulti)
Le somme impiegate per comprare un’auto hanno un valore temporale che non può mancare in una valutazione economica rigorosa:
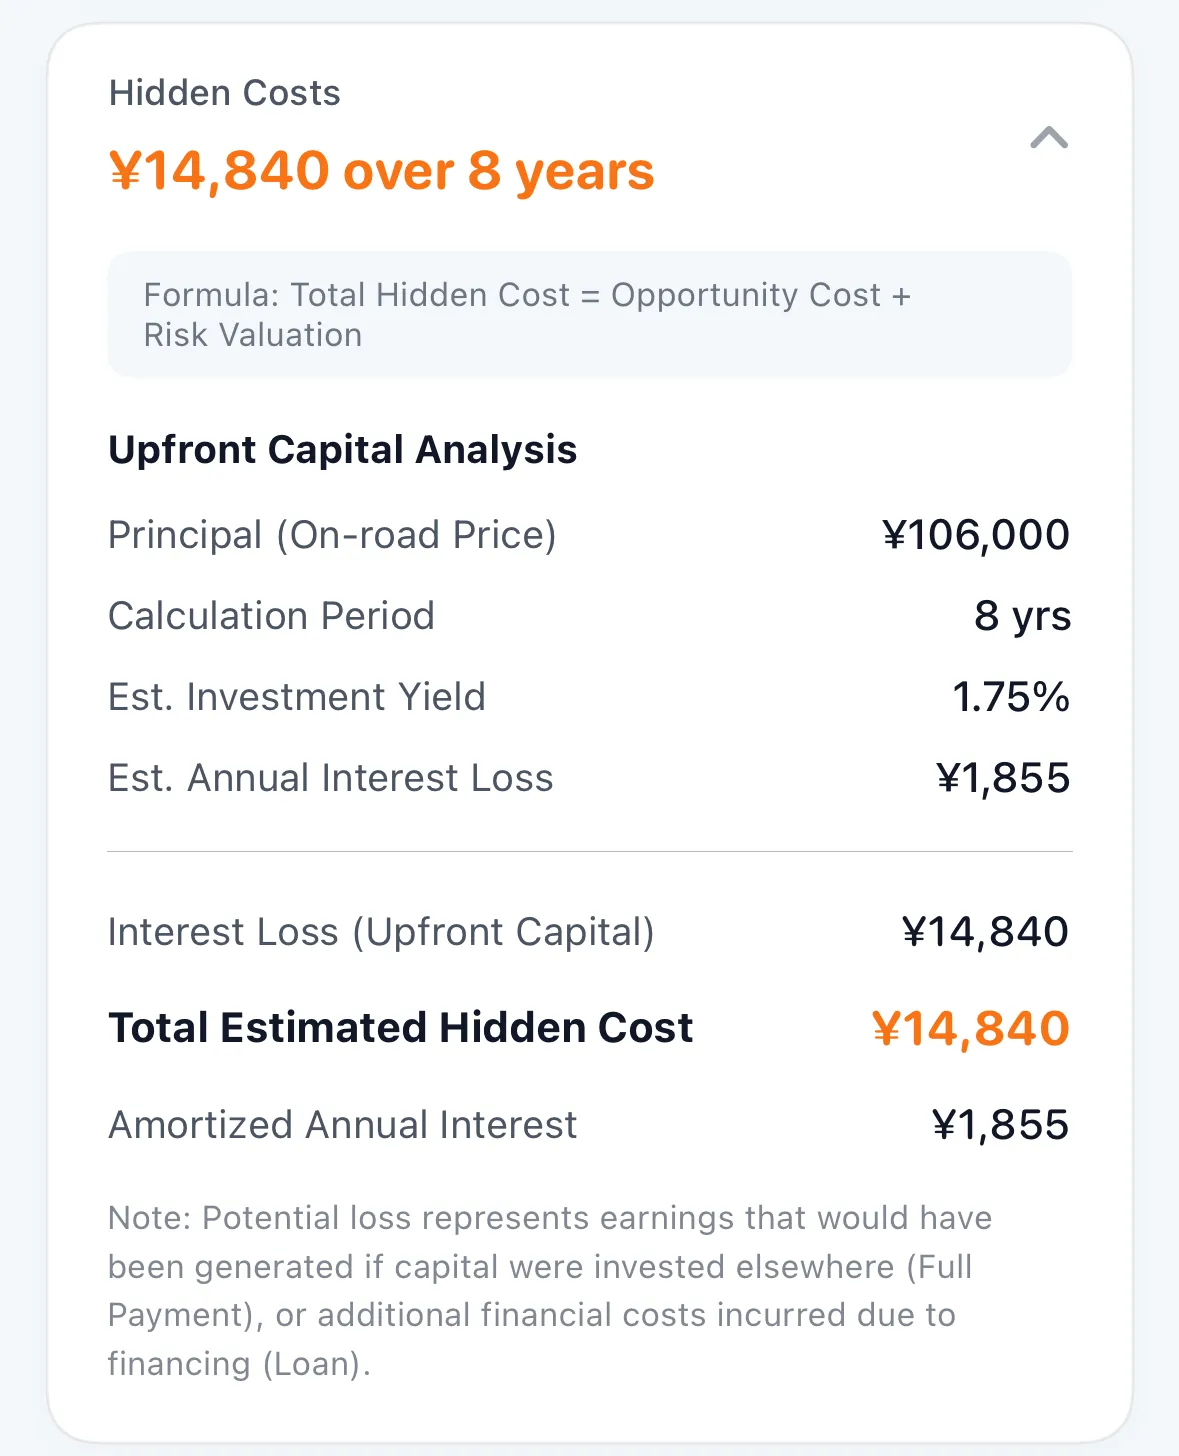
- Costo opportunità dell’acquisto in contanti: Gli interessi che il capitale avrebbe fruttato se fosse stato depositato in titoli di stato o conti deposito (a un tasso annuo prudenziale, es. 2,5%). Acquistare l’auto significa rinunciare a tale rendita, e TrueCostAuto la conteggia con precisione;
- Interessi passivi del prestito: Nel caso di finanziamento a rate, la totalità degli interessi versati all’istituto di credito;
- Ripartizione annua: Il prospetto mostra sia gli interessi cumulati lungo l’intero ciclo sia la quota media annuale.
6. Consumi reali e analisi approfondita dell’efficienza energetica
Superando le dichiarazioni di omologazione da laboratorio, TrueCostAuto esamina l’efficienza su strada:
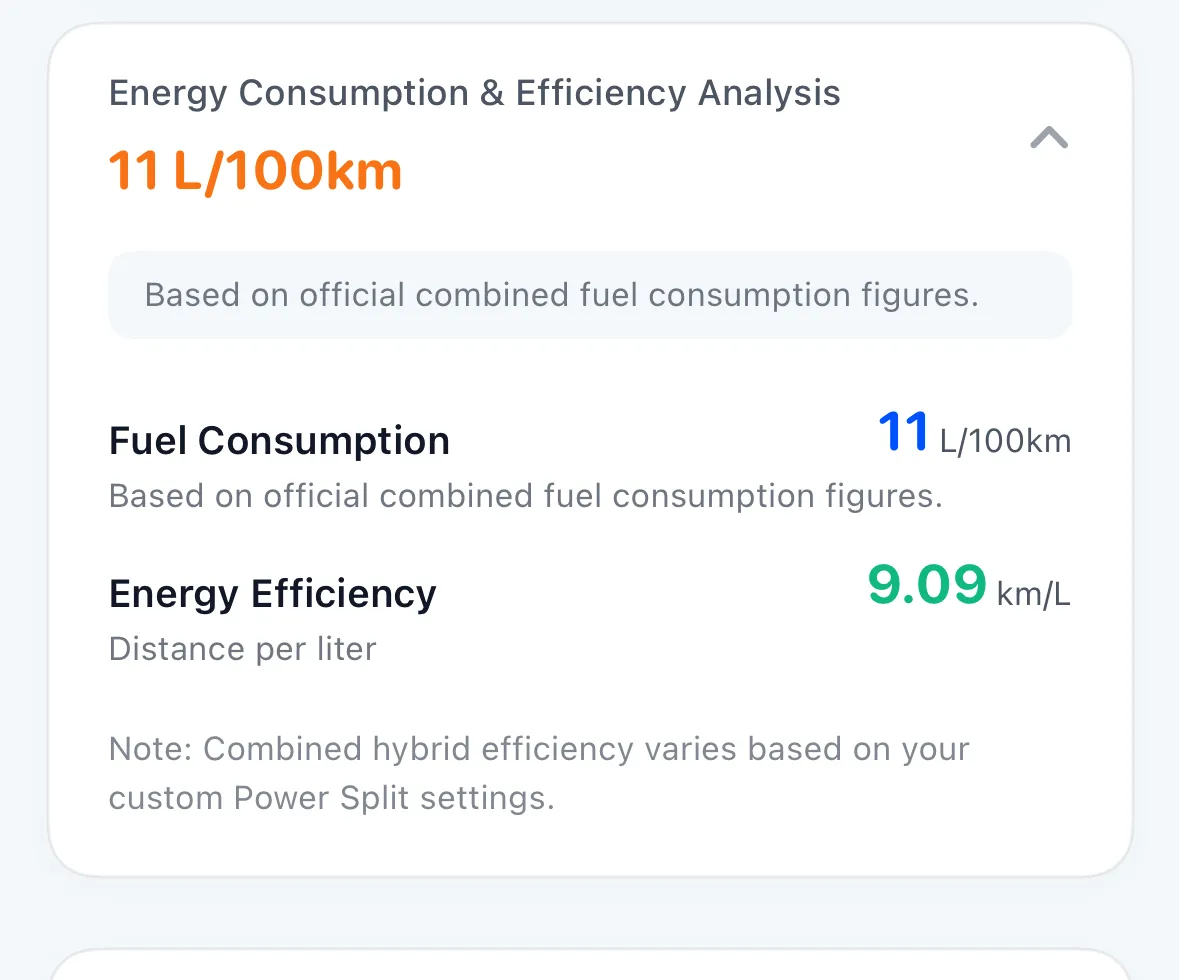
- Consumo medio reale per 100 km (Consumption): Esposizione del consumo effettivo di carburante (es.
6,2 L/100 km) o energia elettrica (es.17,1 kWh/100 km); - Conversione del rendimento (Energy Efficiency): Mostra i chilometri percorsi con un litro o con un kWh (es.
16,1 km/Lo5,8 km/kWh) per facilitare il confronto tra motorizzazioni eterogenee; - Integrazione con le ibride plug-in: Nelle vetture PHEV, il calcolo integra la quota di guida in elettrico impostata nel garage.
7. Ponderazione soggettiva e grafico a ciambella della spesa annua
La scelta più equilibrata unisce convenienza ed esperienza d’uso:
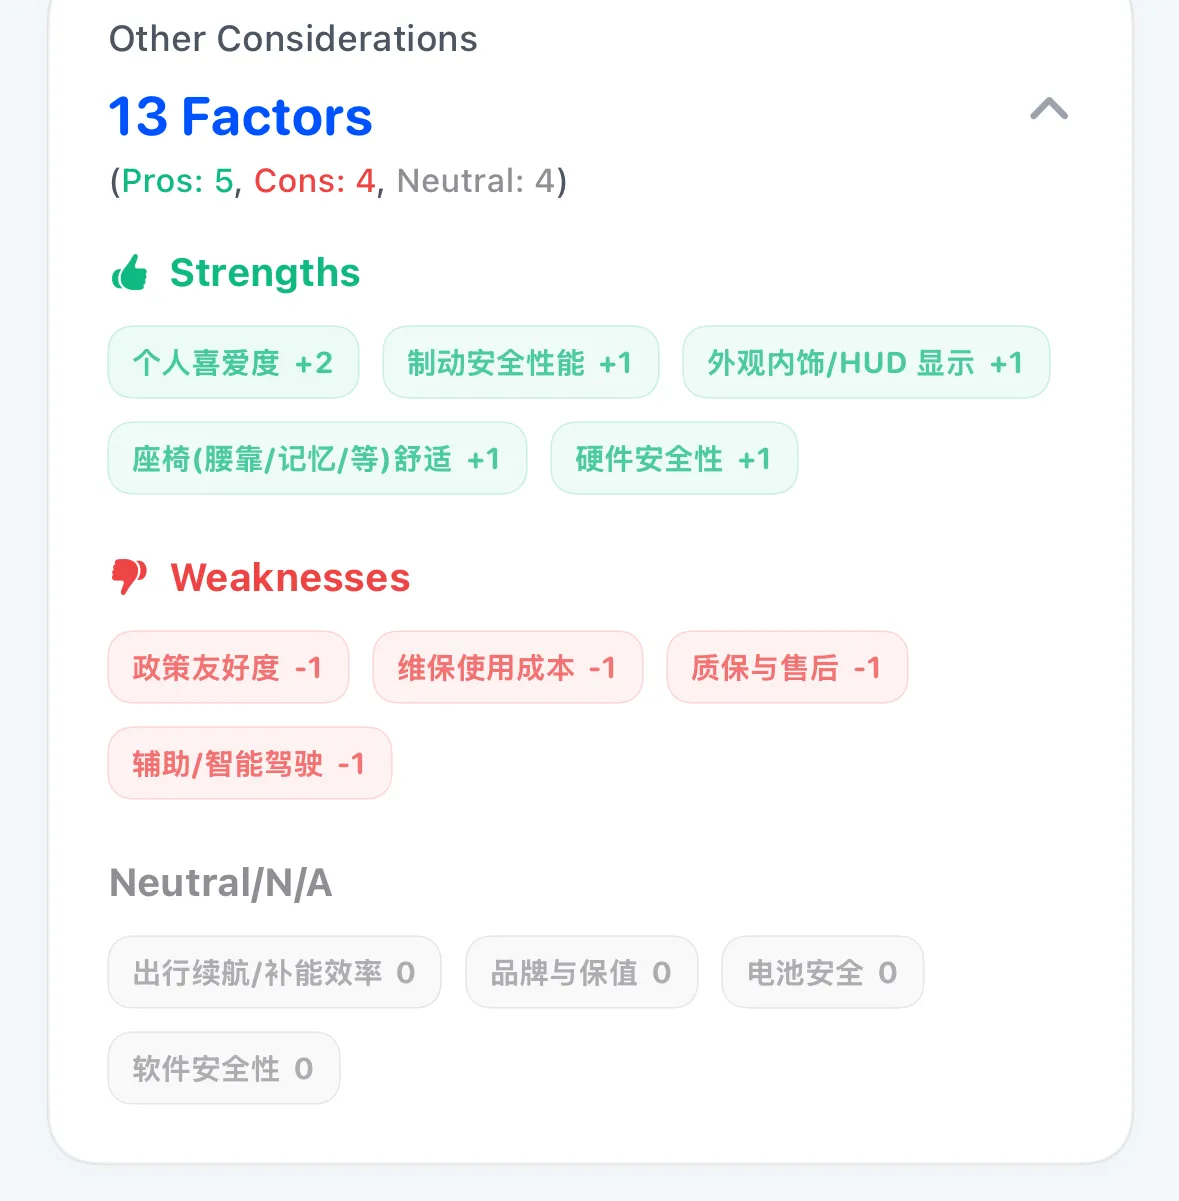
- Inventario di 13 preferenze qualitative (13 Factors): Quadro d’insieme dei punti di forza (Strengths), debolezze (Weaknesses) e fattori neutri (comfort acustico, prontezza di risposta, ergonomia dei sedili, ecc.).
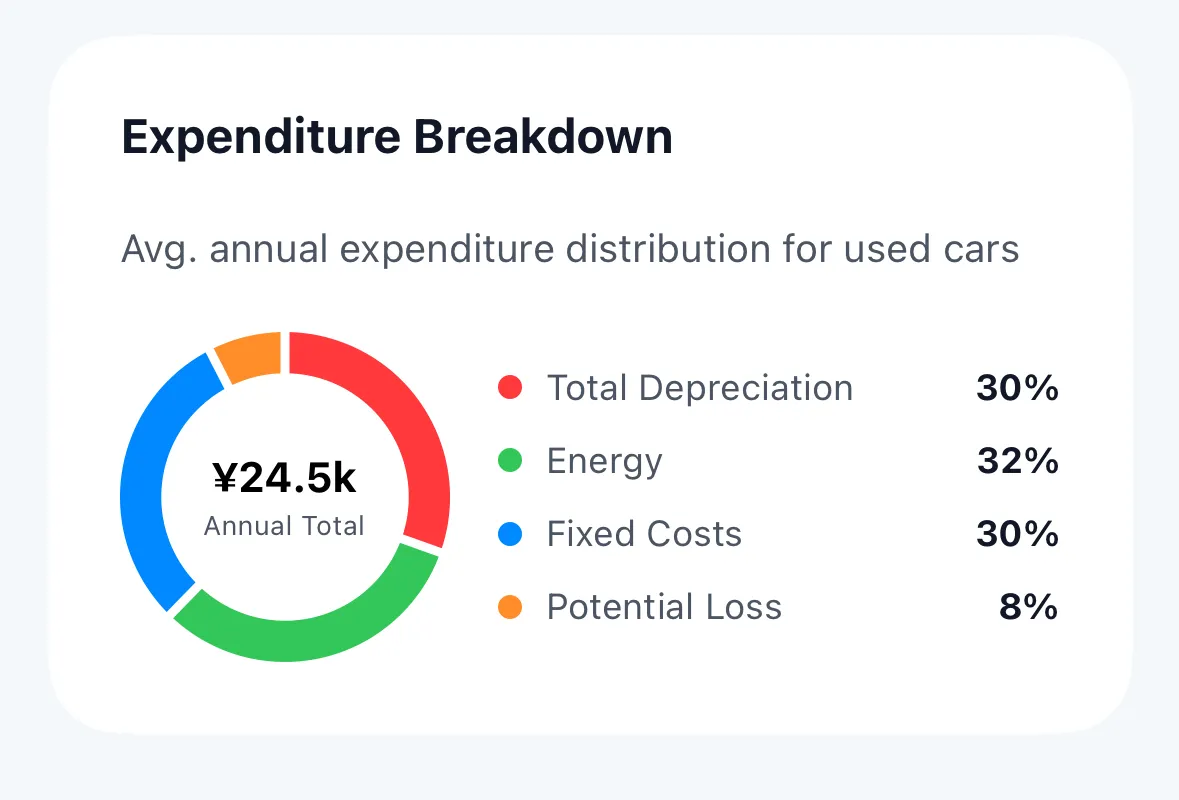
- Grafico a ciambella della spesa annua (Expenditure Breakdown):
- Svalutazione del veicolo (Depreciation): Es. 33%;
- Energia e carburante (Energy): Es. 29%;
- Costi fissi operativi (Fixed Costs): Assicurazione, tagliandi e pedaggi, es. 28%;
- Costo opportunità finanziario (Potential Loss): Interessi non percepiti, es. 10%;
- Permette di individuare subito quale voce incide maggiormente sulle finanze.
8. Check-up finanziario del veicolo (radar a 5 dimensioni) e momento ideale per la sostituzione
Nella parte conclusiva del report, il sistema condensa i calcoli attuariali in un quadro diagnostico sintetico:
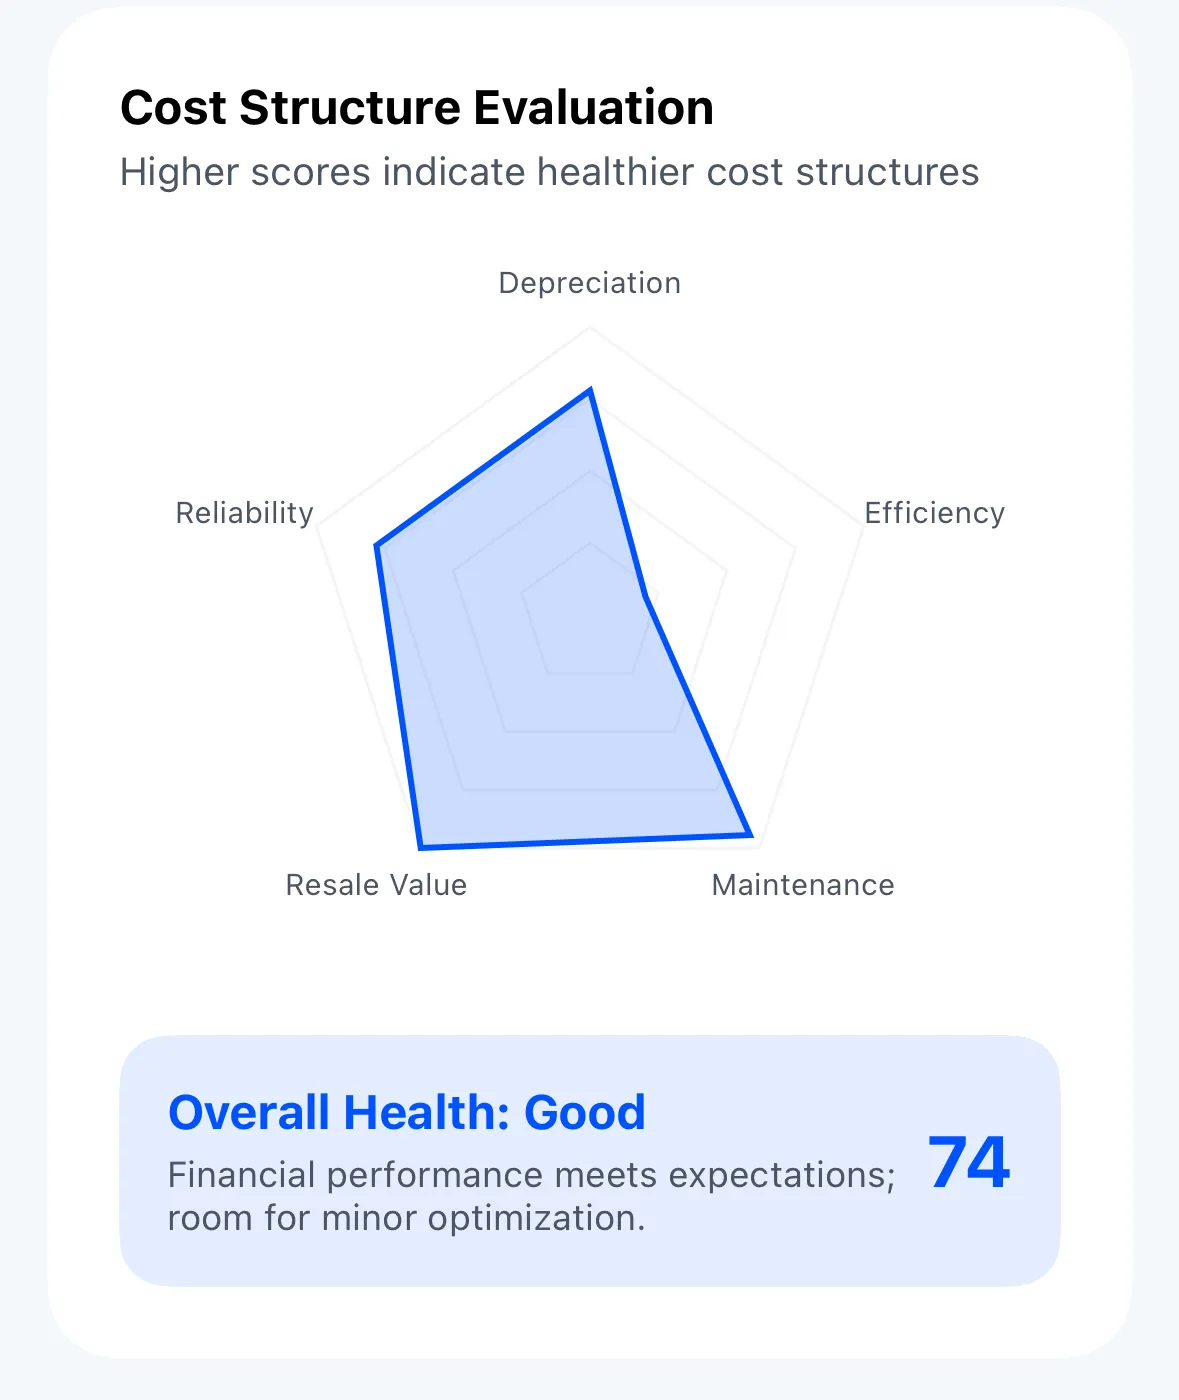
8.1 Radar di salute a 5 dimensioni (Cost Structure Evaluation)
Misura il rendimento dell’auto in Controllo della Svalutazione (Depreciation), Affidabilità e Durata (Reliability), Efficienza Energetica (Efficiency), Costi di Manutenzione (Maintenance) e Tenuta sul Mercato dell’Usato, calcolando un punteggio complessivo (es. 77 punti / Buono).
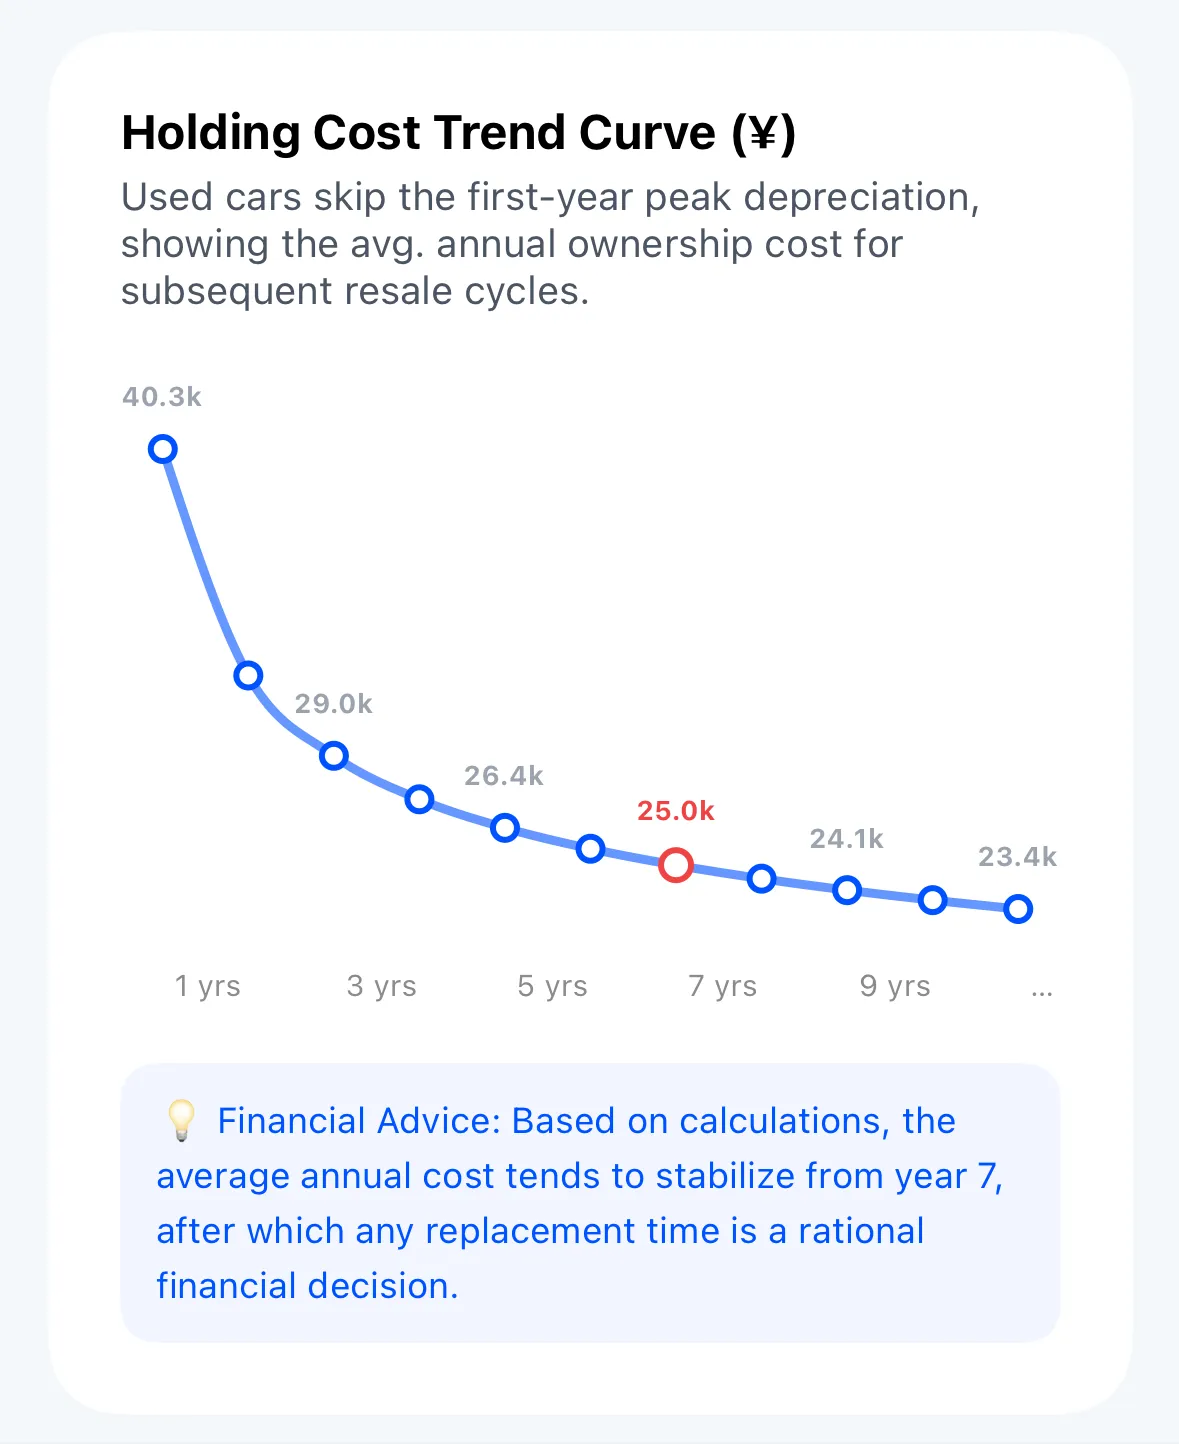
8.2 Curva di durata del possesso e momento ottimale di cambio (Holding Cost Trend Curve)
- Andamento del costo medio per anno (1 a 9 anni): Sulle vetture usate, superata la caduta del primo anno, il costo annuo tende a stabilizzarsi gradualmente;
- Consiglio economico per la sostituzione (Financial Advice): Il sistema individua il punto di flesso in cui la curva raggiunge l’altopiano di stabilità della svalutazione, indicando il periodo ideale per vendere o cambiare auto senza subire perdite eccessive.
Per confrontare direttamente più auto finaliste, prosegui con la lettura di: 04. Confronto Veicoli e Supporto Decisionale.